

Bericht „Einblicke in die Schadenregulierung 2026“

Eine neue Ära der Sachschadenansprüche zeichnet sich ab. Die Technologien schreiten voran, der Druck nimmt zu und die Risiken lassen sich immer schwerer entwirren.
In diesem Bericht untersuchen Experten von Sedgwick acht Trends, die den Bereich der Sachschadenfälle grundlegend verändern. Auf der Grundlage von Branchendaten und den praktischen Erfahrungen der Sedgwick-Experten bei der Bearbeitung komplexer Schadensfälle bietet der Bericht praktische Einblicke, die Versicherern dabei helfen sollen, die Qualität der Schadenbearbeitung zu sichern, ihre operative Widerstandsfähigkeit zu stärken und sich auf die Zukunft vorzubereiten.
Sehen Sie sich die folgenden Highlights an und rufen Sie anschließend den vollständigen Bericht auf, um eine eingehendere Analyse sowie umsetzbare Empfehlungen für Ihr Unternehmen zu erhalten.

Fachkräftemangel: Fachwissen unter Druck
Die Schadenregulierungsbranche steht vor einer erheblichen Herausforderung im Bereich der Personalversorgung. Sachverständige für Sachschäden gehen in rascher Folge in den Ruhestand und nehmen jahrzehntelanges institutionelles Wissen mit sich.
Gleichzeitig wird die Bearbeitung von Schadensfällen immer komplexer – was ein besseres Urteilsvermögen und bessere Entscheidungsfähigkeiten erfordert als je zuvor.
Nun stellen sich viele Versicherer dieselbe Frage: Wie können wir die Qualität der Schadenbearbeitung aufrechterhalten, wenn Fachkräfte das Unternehmen verlassen?
Fachkräftemangel
Durch die raschen Pensionierungen geht institutionelles Wissen verloren .
Wenn erfahrene Fachkräfte aus dem Berufsleben ausscheiden, verlieren Versicherungsunternehmen nicht nur personelle Kapazitäten. Sie verlieren auch wertvolles Wissen über Versicherungspolicen, technisches Fachwissen und Führungskompetenzen, die sich nur durch jahrelange Tätigkeit in der Branche erwerben lassen. Um den langfristigen Erfolg zu sichern, müssen Versicherungsunternehmen die am stärksten gefährdeten Wissensbereiche identifizieren und dafür sorgen, dass diese Kompetenzen weitergegeben werden, bevor die Mitarbeiter das Unternehmen verlassen.
Verlust von Branchenwissen
.
Eine neue Generation von Talenten gewinnen
.
Weiterbildung von Nachwuchskräften
.
Verlust der Unternehmensführung
.
Automatisierung von Rollen
.
Auslagerung von Aufgaben
.
Erfahren Sie mehr über die Trends beim Fachkräftemangel.
Rufen Sie den „Loss Adjusting Insights Report 2026“ auf, um Folgendes zu erfahren:
01
Wie die Welle von Pensionierungen unter den Schadensregulierern die Schadenbearbeitung und die Personalplanung verändert
02
Praktische Strategien zur Beschleunigung des Wissenstransfers, bevor entscheidendes Fachwissen das Unternehmen verlässt
03
Personalmodelle, die Versicherern helfen, Fachwissen zu skalieren und das Serviceniveau auch bei einem Anstieg der Schadensfälle aufrechtzuerhalten
„Wenn erfahrene Fachkräfte in den Ruhestand gehen, wird die Förderung und Weiterentwicklung der nächsten Generation zu einer der wichtigsten Aufgaben der Branche.“
— David Armstrong, Executive Vice President, Property Americas
KI und Technologie: Vom Einsatz zur Wirkung
KI tritt in der Versicherungsbranche in eine neue Phase ein. Die Frage lautet nicht mehr, was die Technologie leisten kann, sondern wie Versicherungsunternehmen daraus einen echten, messbaren Mehrwert schaffen können.
Da Versicherer daran arbeiten, die Ergebnisse bei der Schadenabwicklung zu verbessern, Kosten zu kontrollieren und den Druck auf die Belegschaft zu verringern, spielt KI eine immer zentralere Rolle im Schadenmanagement – doch die bloße Einführung dieser Technologie allein ist nicht mehr das entscheidende Unterscheidungsmerkmal.
Der Erfolg hängt davon ab, vernetzte, skalierbare Arbeitsabläufe zu schaffen, die das menschliche Fachwissen ergänzen, anstatt es zu ersetzen.
KI & Technologie
Die Transportunternehmen haben Schwierigkeiten, KI betriebsweit einzuführen .
KI eröffnet neue Möglichkeiten im gesamten Schadenbearbeitungsökosystem. Von der Prüfung von Unterlagen über die Unterstützung bei der Schadensschätzung bis hin zur Weiterleitung von Schadenfällen setzen Versicherer zunehmend KI ein, um die Effizienz zu steigern, Verluste zu reduzieren und die Bearbeitung von Schadenfällen zu beschleunigen. Doch trotz erheblicher Investitionen und einer zunehmenden Verbreitung haben Versicherer weiterhin Schwierigkeiten mit der Skalierbarkeit – was den tatsächlichen Nutzen der KI einschränkt.


100 Milliarden Dollar
Erwarteter Nutzen der KI-Technologie für Versicherer
20 % – 25 %
erwartete Senkung der Schadenregulierungsaufwendungen durch generative KI
30 % – 50 %
erwartete Verringerung der Schadenleckage durch generative KI
Erfahren Sie mehr über KI und Technologietrends.
Rufen Sie den „Loss Adjusting Insights Report 2026“ auf, um Folgendes zu erfahren:
01
Warum KI-Initiativen Schwierigkeiten haben, über Pilotprojekte hinauszukommen und aussagekräftige Ergebnisse zu liefern
02
Wie Anforderungen an Unternehmensführung und Regulierung die Einführung von KI in der Versicherungsbranche neu gestalten
03
Wie Versicherer KI und menschliches Fachwissen in Einklang bringen, um bessere Ergebnisse bei der Schadenregulierung zu erzielen
„Die Zukunft der Schadenbearbeitung liegt nicht darin, dass KI die Schadenregulierer ersetzt. Vielmehr geht es darum, erstklassiges Fachwissen im Bereich der Schadenbearbeitung mit intelligenten Arbeitsabläufen zu kombinieren, um Fachleuten dabei zu helfen, Informationen schneller zu verarbeiten, bessere Entscheidungen zu treffen und in großem Maßstab bessere Ergebnisse zu erzielen.“
— David Guaragna, Geschäftsführer des Bereichs Immobilienbetrieb
Klimaschwankungen: Planung im Zeichen der Unsicherheit
Das Katastrophenrisiko lässt sich nicht mehr auf eine einzelne Saison oder eine einzelne Gefahrenart beschränken.
Die Wetterbedingungen ändern sich, die Zeitfenster für die Wiederherstellung werden immer kürzer, und von den Transportunternehmen wird verlangt, mit weniger Ressourcen als je zuvor mehr zu leisten.
Da Schadensfälle immer komplexer werden, hängt der Erfolg davon ab, schnell zu reagieren, effektiv zu skalieren und stets auf die nächsten Entwicklungen vorbereitet zu sein.
Klimaschwankungen
Unwetter lassen sich immer schwerer vorhersagen.
Die Katastrophenlandschaft sieht heute anders aus als noch vor wenigen Jahren. Angesichts zunehmend unbeständigerer Wetterbedingungen können sich Vorsorgepläne nicht mehr ausschließlich auf primäre Gefahren wie Hurrikane konzentrieren. Versicherer benötigen widerstandsfähige, flexible Schadenbearbeitungsprozesse, die sich schnell anpassen und auf ein breiteres Spektrum an Katastrophenszenarien reagieren können.
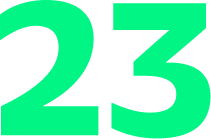
Die Wetterkatastrophen in den USA im Jahr 2025 übertrafen 1 Milliarde Dollar als Schadensersatz
Erfahren Sie mehr über die Trends bei Klimaschwankungen.
Rufen Sie den „Loss Adjusting Insights Report 2026“ auf, um Folgendes zu erfahren:
01
Warum sich verändernde Wetterbedingungen den Betrieb belasten und den Spediteuren kürzere Zeitfenster für die Wiederherstellung der Betriebsbereitschaft lassen
02
Wie GIS-Kartierung, Satellitenbilder und Drohnen die Einsatzmaßnahmen beschleunigen und die frühzeitige Entscheidungsfindung verbessern
03
Strategien zur schnellen Skalierung der Schadenbearbeitung bei gleichbleibender Servicequalität während sich überschneidender Ereignisse
„Ein CAT-fähiger Versicherer hat Vorkehrungen für alle Eventualitäten getroffen – Überschwemmungen, Waldbrände, schwere Stürme und andere Gefahren –, anstatt sich auf historische Katastrophenannahmen zu verlassen.“
— Andy McCallum, Vizepräsident für Spezialgeschäfte
Bewertungen im Rahmen der Police: Schließung der Bewertungslücke
Eine zunehmende Kluft hinsichtlich der Höhe des Schadensersatzes verändert den Weg zur Schadenregulierung. Da die Meinungsverschiedenheiten eskalieren, sehen sich die Versicherer mit steigenden Kosten, längeren Bearbeitungszeiten und einem höheren Risiko von Rechtsstreitigkeiten konfrontiert.
Die Art und Weise, wie Versicherer mit diesen Streitfällen umgehen, wirkt sich nicht nur auf die Bearbeitungsdauer von Schadensfällen aus, sondern kann auch langfristige Auswirkungen auf die Beziehungen zu den Versicherungsnehmern haben.
Diese Kluft schnell und fair zu schließen, wird immer wichtiger und verändert die Sichtweise der Netzbetreiber auf die Problemlösung.
Bewertungen im Rahmen der Police
Uneinigkeiten über die Höhe des Schadens werden immer häufiger.
Bewertungsstreitigkeiten nehmen zu und setzen die Versicherer zunehmend unter Druck. Da sich die Reparaturverfahren und die Praktiken bei der Schadensschätzung ständig weiterentwickeln, kommt es immer häufiger zu Meinungsverschiedenheiten darüber, wie Schäden zu bewerten sind. Die Versicherer stehen nun unter wachsendem Druck, Streitigkeiten zügig beizulegen, um Rechtsstreitigkeiten zu vermeiden und die Beziehungen zu ihren Versicherungsnehmern zu schützen.
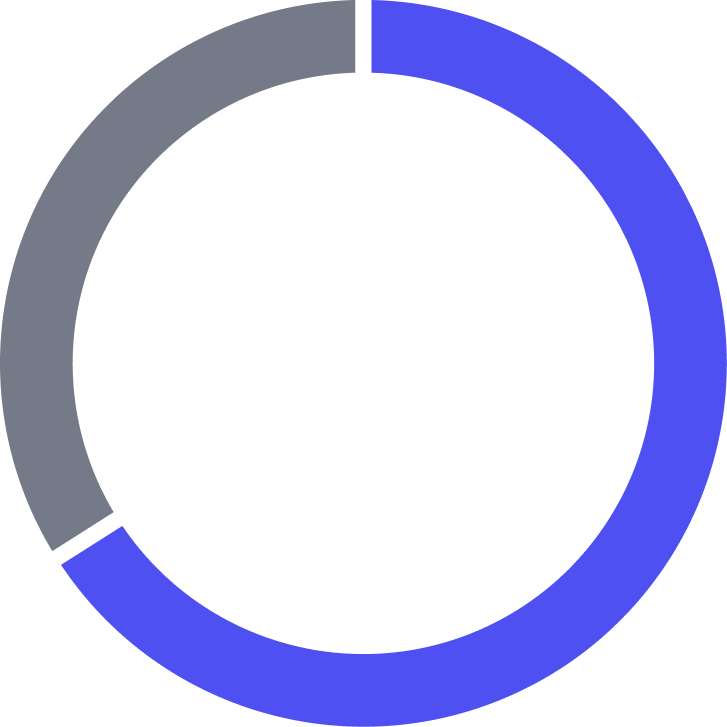
Im Jahr 2025 wurden mehr als 3.500 Streitfälle im Zusammenhang mit Hausratversicherungen vor Bundesgerichte gebracht – mehr als in jedem anderen Jahr seit 2009.
Erfahren Sie mehr über die Wertermittlung vor dem Hintergrund politischer Trends.
Rufen Sie den „Loss Adjusting Insights Report 2026“ auf, um Folgendes zu erfahren:
01
Warum die Wertermittlung zu einem festen Bestandteil des täglichen Schadenbearbeitungsprozesses wird
02
Wie steigende Reparaturkosten und die zunehmende Komplexität von Schadensfällen die Streitigkeiten bei der Wertermittlung verändern
03
Warum immer mehr Streitfälle zu Gerichtsverfahren eskalieren und was die Transportunternehmen dagegen unternehmen

„Eine Schlichtung ist am erfolgreichsten, wenn sie sich auf eine Lösung konzentriert. Je länger Meinungsverschiedenheiten ungelöst bleiben, desto höher sind die Kosten, die Komplexität und die Beeinträchtigungen für alle Beteiligten.“
— John Gragson, Senior Vice President für Spezialgeschäfte