
 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten
31. März 2026
Bei Hochwasserereignissen benötigen Versicherer einen Partner, der schnell handeln kann, ohne dabei die Einhaltung der Vorschriften zu vernachlässigen. Für Schadensregulierer bedeutet dies, auch bei einem sprunghaften Anstieg des Schadenvolumens ein Gleichgewicht zwischen Schnelligkeit und Genauigkeit zu wahren.
In diesem Artikel beleuchten wir die wichtigsten Aspekte, die Schadensregulierer berücksichtigen sollten, wenn es darum geht, Bearbeitungszeiten und Nacharbeiten zu reduzieren, Versicherungskunden vor Compliance- und Ausfallrisiken zu schützen und eine effektive Schadenabwicklung bei Hochwasserereignissen mit hohem Schadensaufkommen zu gewährleisten. Außerdem stellen wir ein einfaches Rahmenkonzept für Hochwasserschäden vor, das Schadensregulierern dabei helfen kann, jede Phase des Schadenabwicklungszyklus einheitlicher und kontrollierter anzugehen.
Warum Hochwasserschäden einen anderen Ansatz erfordern
Schadensfälle aufgrund von Überschwemmungen sind komplexer als gewöhnliche Sachschäden. Die heutigen Schadensregulierer stehen vor ganz besonderen Herausforderungen, wenn sie Versicherungsgesellschaften bei Überschwemmungsereignissen unterstützen:
- Die Deckungsstrukturen unterscheiden sich: Hochwasserschäden sind in den meisten Hausrat-, Miet- und Gewerbeimmobilienversicherungen ausgeschlossen. Stattdessen greifen die Versicherer häufig auf die WYO-Teilnahme (Write-Your-Own), die direkte Weiterleitung an das National Flood Insurance Program (NFIP) oder private Hochwasserversicherungsprodukte zurück – was den Schadenbearbeitungsprozess um weitere Übergaben und programmspezifische Anforderungen erschwert.
- Die Vorschriften sind streng: Schadensregulierer, die Schäden im Rahmen der Standard-Hochwasserversicherung (SFIP) bearbeiten, müssen sich an die NFIP-Vorschriften und Dokumentationsstandards halten, einschließlich der vorgeschriebenen Formulare und der Meldefristen. Dies lässt den Schadensregulierern weniger Spielraum und birgt ein erhöhtes Risiko für Nacharbeiten oder Compliance-Probleme, falls Details übersehen werden.
- Die Fristen für die Zertifizierung sind eng: Die „Flood Control Number“ (FCN)-Zertifizierungen – die Schadensregulierer zur Bearbeitung von NFIP-Hochwasserschäden berechtigen – müssen jedes Jahr bis zum 30. Juni erneuert oder geändert werden. Diese jährliche Frist kann die Personal- und Ressourcenverfügbarkeit einschränken, wenn es zu einem Hochwasserereignis kommt.
- Die Hochwasserverläufe ändern sich: Atmosphärische Flüsse und saisonunabhängige Starkregenereignisse führen zu einem sprunghaften Anstieg der Nachfrage außerhalb der üblichen Hurrikansaison. Diese Veränderung stellt eine Belastung für Personalplanungsmodelle dar, die auf vorhersehbaren Katastrophensaisonen basieren, und führt zu einem steigenden geografischen Bedarf an zertifizierten Hochwasserschadensregulierern.
Zusammengenommen lassen diese Faktoren kaum Spielraum für Fehler seitens der Schadensregulierer – daher sind eine gründliche Vorbereitung und eine sorgfältige Durchführung bei der Unterstützung der Versicherer von entscheidender Bedeutung.
Wie Schadensregulierer bei Hochwasserschäden kundenorientierte Ergebnisse erzielen können
Angesichts der komplexen Situation bei Hochwasserschäden müssen Schadensregulierer in der Lage sein, auch bei steigendem Schadenvolumen einen einheitlichen Ansatz beizubehalten. Im Folgenden werden bewährte Vorgehensweisen aufgeführt, mit denen Schadensregulierer Nacharbeiten vermeiden, Versicherer schützen und die Bearbeitung von Hochwasserschäden bei Hochwasserereignissen im Zeitplan halten können:
1) Klären Sie frühzeitig die Versicherungsbedingungen und dokumentieren Sie die Auslöser für Hochwasserschäden klar und deutlich
Eine erfolgreiche Regulierung von Hochwasserschäden beginnt mit einer frühzeitigen Überprüfung des Versicherungsschutzes und einer stichhaltigen Darstellung der Ursachen und des Ursprungs des Schadens. Gemäß den Leitlinien des NFIP liegt ein „Hochwasser“ im Allgemeinen vor, wenn Oberflächenwasser normalerweise trockenes Land überflutet – einschließlich bestimmter Schlammlawinen-Szenarien – und betrifft in der Regel eine Fläche von zwei Acres oder zwei oder mehr Grundstücke.
Die Feststellung des Versicherungsumfangs und der Unfallursache bildet die Grundlage für jede weitere Entscheidung. Um diese Informationen korrekt zu erfassen und das Risiko von Nacharbeiten zu verringern, sollten Schadensregulierer vor Ort folgende Maßnahmen ergreifen:
- Überprüfen Sie die Risikoinformationen frühzeitig, darunter den Versicherten bzw. die Risikoanschrift, die Laufzeit und die Form der Police, Deckungssummen und Selbstbehalte, den Hypothekengläubiger sowie den Hauptwohnsitz und die Wohnsituation.
- Stellen Sie fest und dokumentieren Sie, wie das Wasser in das Gebäude eingedrungen ist, überprüfen Sie die allgemeinen Hochwassersituationen und messen und fotografieren Sie die Wasserstände einheitlich.
- Holen Sie eine Verzichtserklärung ein oder befolgen Sie die Verfahren zur Vorbehaltung von Rechten, wenn potenzielle Deckungsfragen auftreten, wie z. B. verspätete Meldung, Unstimmigkeiten, Nichteinhaltung von Vorschriften oder möglicher Betrug.
2) Die SFIP-Abrechnungsregeln genau anwenden
Die SFIP-Regelung variiert je nach Art der Immobilie und den Anspruchsvoraussetzungen. Der Wiederbeschaffungswert kann für berechtigte Einfamilien-Hauptwohnsitze gelten, die die Anforderung einer Versicherungsdeckung von 80 % des Wertes (oder die maximale NFIP-Deckung) erfüllen, während der tatsächliche Zeitwert (ACV) für andere Wohnsituationen, Zustände und Kategorien wie beispielsweise persönliches Eigentum gilt. Die Deckung für Kellerräume ist besonders komplex: Nur bestimmte, ausdrücklich aufgeführte Gegenstände sind versichert, während andere – wie beispielsweise Fußleistenheizungen – ausgeschlossen sind.
Da sich die Regeln für die Regulierung von Hochwasserschäden von denen für gewöhnliche Sachschäden unterscheiden, müssen Schadensregulierer:
- Vermeiden Sie pauschale Abschreibungen: Die NFIP schreibt eine Einzelposten- und artikelbezogene Abschreibung unter Berücksichtigung von Alter, Zustand und Nutzungsdauer vor. Fragwürdige Wiederbeschaffungskosten sollten stets überprüft werden.
- Machen Sie sich mit den Vorschriften für Keller und Untergeschosse vertraut: Prüfen Sie, ob ein Bereich der Definition eines Kellers entspricht – einschließlich Tageslichtkellern – und halten Sie sich strikt an die Liste der versicherten Gegenstände.
- Halten Sie sich an den Grundsatz „Reparieren statt Ersetzen“: Nässe bedeutet nicht automatisch einen Totalschaden. Haushaltsgeräte und Möbel können weiterhin funktionsfähig sein; Zuschüsse sind zulässig, wenn Hochwasserschäden innerhalb eines angemessenen Zeitraums zu einem späteren Ausfall führen.
3) Formulare und Fristen als entscheidend für die Versicherungsdeckung betrachten
Hochwasserschutzprogramme sind stark formularorientiert. Für einen Schadensregulierer im Hochwasserbereich wird die Qualität nicht nur an der Genauigkeit der Kostenvoranschläge gemessen, sondern auch an der Einhaltung der Vorschriften – also daran, die erforderlichen Formulare korrekt auszufüllen, bei Bedarf Unterschriften einzuholen und Unterlagen fristgerecht einzureichen.
Formulare und Fristen entscheiden oft darüber, ob ein Schadenfall reibungslos abgewickelt wird oder erst in einer späten Phase des Verfahrens ins Stocken gerät. Um den Zeitplan einzuhalten, sollten Schadenregulierer Folgendes beachten:
- Führen Sie die vorläufige Schadensbegutachtung durch den Sachverständigen (APDA) unverzüglich durch, sobald Anzeichen für einen erheblichen Schaden auftreten (oft verbunden mit einer Schwelle von 50 %), und reichen Sie diese wie vorgeschrieben ein.
- Verwenden Sie beim ersten Kontakt einen strukturierten Hochwasser-Fragebogen, um wichtige Angaben wie Postanschrift und Ansprechpartner, die Überprüfung der Hypothek, Angaben zum Hauptwohnsitz, frühere Schäden oder Reparaturen, sonstige Versicherungen, Maßnahmen zur Schadensminderung und Anhaltspunkte für einen Regressanspruch zu erfassen.
- Legen Sie bei Bedarf einen nachweisbaren Schadensnachweis (Proof of Loss, POL) vor. Bei Schadensfällen unter 7.500 US-Dollar kann zwar auf diesen verzichtet werden, die Unterschriftspflicht gilt jedoch weiterhin über das entsprechende NFIP-Meldeformular.
4) Transparente Abwicklung von Zahlungen, sonstigen Versicherungen und Überschneidungen bei Mehrfachrisiken
Vorauszahlungen werden empfohlen, sofern sie durch Begutachtungsergebnisse gestützt werden und den zu erstattenden, versicherten Hochwasserschaden nach Abzug des Selbstbehalts und der Wertminderung nicht übersteigen. Werden Vorauszahlungen im Rahmen der Gebäudeversicherung geleistet, wird der Hypothekengläubiger in der Regel auf dem Scheck genannt, und zu viel gezahlte Beträge werden möglicherweise nicht erstattet.
Bei Katastrophenereignissen treten Überschwemmungen zudem häufig zusammen mit Windschäden, undichten Dächern, Rückstau aus der Kanalisation oder anderen Gefahren auf – daher sind eine sorgfältige Unterscheidung und präzise Notizen unerlässlich, wenn man Versicherungsnehmer betreut.
Hier sind drei Möglichkeiten, wie Schadensregulierer für Versicherungsgesellschaften Transparenz und Einheitlichkeit gewährleisten können:
- Beantragen Sie nach der Besichtigung Zwischenzahlungen und halten Sie sich an die vorgeschriebenen Zahlungsmodalitäten für Gebäude und Hausrat, einschließlich der Vorschriften des Hypothekengläubigers, sofern zutreffend.
- Wenden Sie die Klausel „Andere Versicherungen“ korrekt an (SFIP-Primärversicherung vs. anteilige Deckung) und dokumentieren Sie die Deckungssummen oder Selbstbehalte für jede gültige Police.
- Erstellen Sie eine klare Schadensunterteilung (Hochwasserschäden vs. Nicht-Hochwasserschäden vs. ausgeschlossene Schäden) für Mehrgefahren-Policen, gestützt auf Fotos, Nachweise zur Wasserlinie und Umfangsnotizen.
5) Festlegung des Leistungsumfangs des Dienstleisters: Maßnahmen zur Beseitigung von Schäden, Trocknung und Schimmelbekämpfung
Rettungsdienste und Trocknungsmaßnahmen können rettbare Materialien stabilisieren, doch die Kosten müssen auf den direkten Hochwasserschaden beschränkt bleiben. Die NFIP-Leitlinien betonen, dass Trocknungsmaßnahmen für nicht rettbare Materialien ausgeschlossen werden sollten und dass bestimmte Kategorien wie die Einrichtung von Geräten, zusätzliche Überwachungsmaßnahmen und Schimmelbeseitigung gemäß der üblichen SFIP-Regulierungspraxis nicht anerkannt werden.
Ohne klare Kontrollen kann der Umfang der Lieferanten schnell ausufern. Schadensregulierer für Hochwasserschäden können dazu beitragen, Verluste zu reduzieren, indem sie:
- Überprüfung der Rechnungen für Sanierungsarbeiten hinsichtlich des Leistungsumfangs, um sicherzustellen, dass nur noch verwertbare Materialien getrocknet werden und dass nicht direkt damit verbundene oder nicht abgedeckte Kosten ausgeschlossen sind.
- Sicherstellen, dass Gegenstände, für die Reparatur- oder Restaurierungskosten anfallen, nicht zusätzlich ersetzt werden, es sei denn, es liegt eine eindeutige Begründung vor.
- Die Schimmelbefallssituationen oberhalb der Wasserlinie separat zu dokumentieren und Entscheidungen an den Programmrichtlinien auszurichten, wobei klar kommuniziert wird, was abgedeckt ist und was nicht.
Ein einfaches Rahmenkonzept für die Bearbeitung von Schadensfällen im Zusammenhang mit Hochwasser
Wenn das Schadenvolumen steigt, ist ein klar definierter Prozess von entscheidender Bedeutung. Durch die Einhaltung dieses standardisierten Vorgehens können Schadensregulierer Hochwasserschäden auch unter Spitzenauslastungen erfolgreich bearbeiten:
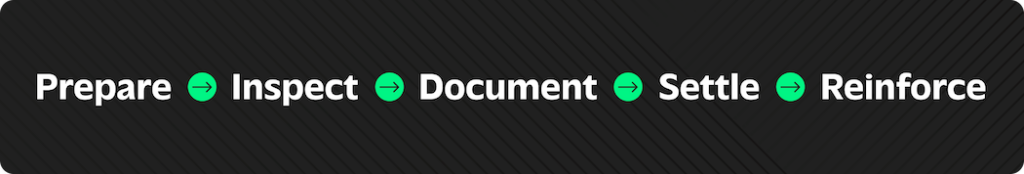
- Vorbereitung: Aufrechterhaltung der FCN-Zertifizierung, Auffrischung der Vorschriften für Abrechnungen und Kellerbereiche, Bereitstellung der Arbeitsmittel (Fragebögen, Fotostandards) sowie Nachdrückung der Erwartungen hinsichtlich des Umgangs mit PII/SPII.
- Überprüfen: Überprüfen Sie den Auslöser der Überschwemmung, das Eindringen von Wasser, die Wasserstandsmessungen und Anzeichen für erhebliche Schäden und halten Sie vor der Entfernung die Details zu Geräten und Hausrat fest.
- Dokument: Füllen Sie die erforderlichen Formulare aus (APDA, Berichte, POL, sofern erforderlich), halten Sie den Hergang und die Ursache des Vorfalls klar fest und dokumentieren Sie Hinweise auf andere Versicherungen oder Regressansprüche.
- Abrechnung: Wenden Sie die richtige Abrechnungsgrundlage (RCV, ACV, Sonderabrechnung), Abschreibungsregeln, Untergrenzen und Zahlungsmodalitäten (Vorauszahlungen, Hypothekengläubiger) an.
- Verstärken: Schließen Sie den Kreislauf durch Qualitätssicherungsprüfungen und gezielte Auffrischungsschulungen im Vorfeld des jährlichen FCN-Zeitfensters, um wiederkehrende Fehler bei Spitzenauslastungen zu vermeiden.
Abschließende Gedanken
Versicherer beurteilen ihre Partner bei Hochwasserschäden anhand von Schnelligkeit, Genauigkeit und der Einhaltung von Vorschriften. Bei Hochwasserereignissen müssen Versicherer darauf vertrauen können, dass Schadensfälle zügig bearbeitet, Vorschriften korrekt angewendet und ihre Schadensfälle einheitlich abgewickelt werden.
Für eine erfolgreiche Abwicklung von Hochwasserschäden ist es entscheidend, wiederholbare Abläufe in Bezug auf die Überprüfung des Versicherungsschutzes, die Dokumentation, die Schadenregulierung und die Überwachung der Dienstleister zu etablieren. Sind diese Grundlagen geschaffen, können Schadensregulierer schnelle, vorschriftsmäßige und kundenorientierte Ergebnisse liefern – ganz gleich, wann und wo die nächste Überschwemmung eintritt.
Literaturverzeichnis
- Vale Certified™ Hochwasserspezialist, Vale Training, 2026.
- Technische Tipps von Vale – Einstellung der Flutlichtbeleuchtung, Vale-Schulung, 1. Oktober 2025.
Stichwörter: Sachverständige CAT-Schaden Schadensregulierung Hochwasser Sachschäden


