 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten
6. Oktober 2025
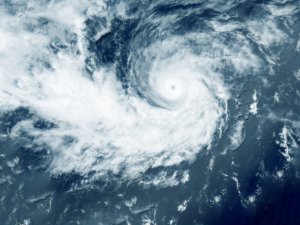
Man sagt, nichts im Leben sei sicher außer dem Tod und den Steuern. Doch heutzutage könnte diese Liste problemlos um eine weitere Unausweichlichkeit erweitert werden – starke, benannte Stürme. In der Regel sehen wir ihre Vorhersagen, beobachten ihre Entstehung, verfolgen ihre Zugbahnen, tun unser Bestes, um unsere Häuser zu sichern, und ergreifen Maßnahmen zum Schutz unserer Unternehmen. Doch egal, was wir tun – wir können sie nicht aufhalten.
In jüngster Zeit hat das Vereinigte Königreich diese Realität nur allzu oft am eigenen Leib erfahren. DieSturmsaison 2024/25hat bereits sechs benannte Stürme mit sich gebracht, wobei der Sturm „Éowyn“ am 25. Januar als der stärkste seit über einem Jahrzehnt hervorstach. Er löste seltene rote Warnungen aus, verursachte weitreichende Schäden und führte tragischerweise zu Todesopfern. Vor kurzem, und für diese Jahreszeit ungewöhnlich, traf im August der Sturm „Floris“ das Land und führte zu erheblichen Beeinträchtigungen im Straßen-, Schienen- und Flugverkehr.
Trotz Vorhersagen und Frühwarnungen erlitten unzählige Haushalte und Unternehmen dennoch erhebliche Schäden – zerbrochene Fenster, beschädigte Türen, zerstörte Möbel, durch Wasser beschädigte Maschinen und in einigen Fällen sogar komplett abgerissene Dächer. Die Folge waren zerstörte Häuser, Betriebsunterbrechungen und ein sprunghafter Anstieg der Versicherungsansprüche.
In der Vergangenheit waren sturmbedingte Schadensfälle für Schadensregulierer aus Sicht des Versicherungsschutzes in der Regel unkompliziert. Doch die Lage hat sich geändert. Die jüngsten Ereignisse haben neue Herausforderungen aufgezeigt – von Streitigkeiten über den Wortlaut der Police bis hin zu immer komplexeren Auslegungen der Deckungspflichten.
Ermittlung der unmittelbaren Ursache
Eine der ersten Herausforderungen bei der Bearbeitung von Sturmschäden ist die Ermittlung der unmittelbaren Ursache – also des Ereignisses, das am unmittelbarsten für den Schaden verantwortlich ist. Dies ist besonders wichtig bei Gefahrenpolicen, bei denen – im Gegensatz zu umfassenderen All-Risks-Policen – nur bestimmte Risiken abgedeckt sind. Es spielt auch eine Rolle, wenn für bestimmte Gefahren Deckungsbeschränkungen oder höhere Selbstbehalte gelten, wodurch eine genaue Einstufung unerlässlich ist.
Beispielsweise kann ein schwerer Sturm sofortige Überschwemmungen durch einen nahegelegenen Fluss oder das Meer auslösen. Sollte dies als Sturmschaden oder als Hochwasserschaden behandelt werden?
Oder stellen Sie sich einen Sturm vor, der Dachrinnen und Fallrohre mit Schmutz verstopft, woraufhin starker Regen zu einem plötzlichen Wassereinbruch führt. Gilt dies als Sturmschaden oder fällt es stattdessen unter einen Wasserschadenfall?
Zwar ist der Sturm selbst das auslösende Ereignis, doch ist die Frage, welches Risiko für Versicherungszwecke berücksichtigt werden sollte, selten eindeutig zu beantworten. Diese Entscheidungen werden häufig zwischen Versicherern, Schadensregulierern und Versicherungsnehmern diskutiert, und in komplexen Fällen kann sogar eine rechtliche Auslegung erforderlich sein, die – wie die Erfahrung zeigt – unterschiedlich ausfallen kann.
Formulierungen in den Versicherungsbedingungen und Überlegungen zum Versicherungsschutz
In der Sturmversicherung sind bestimmte Schadensarten seit jeher ausgeschlossen, am häufigsten Schäden an im Freien zurückgelassenen beweglichen Gegenständen sowie an Zäunen oder Toren. Auf den ersten Blick mögen diese Ausschlüsse einfach erscheinen, doch in der Praxis führen sie oft zu Streitigkeiten. Was genau gilt alsbeweglicherGegenstand?
Nehmen wir zum Beispiel eine Situation, in der ein großer Baum während eines Sturms umstürzt und einen Grenzzaun zerstört. Einige Versicherer erkennen den Schadenfall an, insbesondere wenn der Wortlaut der Police Schäden durch umstürzende Bäume ausdrücklich einschließt oder den Versicherungsschutz für solche Fälle wiederherstellt. Andere hingegen halten an dem Ausschluss fest und lehnen den Schadenfall vollständig ab.
Eine weitere häufige Herausforderung besteht darin, zu entscheiden, wie ein beschädigter Gegenstand einzustufen ist. Gehört er zumGebäudebereichoderzum Hausrat? Moderne Immobilien und Gewerbebetriebe verfügen oft über eine Vielzahl von Außenanlagen, die diese Abgrenzungen verschwimmen lassen. Vogelschutznetze auf Dächern, bodenmontierte Solarmodule, als Büros oder Lagerräume genutzte mobile Container, freistehende Werbetafeln, mobile Außenbeleuchtungssysteme, Whirlpools, Fahnenmasten und sogar sogenannte „fest installierte“ Sitzgelegenheiten im Außenbereich – all dies führt zu potenziellen Grauzonen beim Versicherungsschutz.
Als Reaktion darauf entscheiden sich viele Versicherungsnehmer oder Makler nun dafür, Gegenstände gezielt zu versichern, die zuvor möglicherweise in eine Grauzone gefallen wären. Doch trotz klarerer Formulierungen in den Versicherungspolicen kommt es weiterhin zu Streitigkeiten, was die zunehmende Komplexität von Schadensfällen im Zusammenhang mit Unwettern deutlich macht.
Versicherungsarten und Ausschlüsse
All-Risks-Policen gelten im Allgemeinen als umfassender und decken ein breites Spektrum potenzieller Schäden ab, sofern diese nicht ausdrücklich ausgeschlossen sind. Im Gegensatz dazu decken Perils-Policen nur bestimmte versicherte Ereignisse ab, wie beispielsweise Stürme, und weisen in der Regel engere Ausschlussklauseln auf.
Der Wortlaut der Ausschlüsse bei „All-Risks“-Versicherungen kann jedoch erheblich variieren. Nehmen wir zum Beispiel eine typische Klausel:
„Wir haften nicht für Schäden, die durch einen versteckten Mangel, einen Konstruktionsfehler oder einen Ausführungsfehler verursacht wurden oder darauf zurückzuführen sind.“
Bei Schadensfällen mit hohem Schadenvolumen im Bauwesen ziehen Versicherer häufig Ingenieure hinzu, um die Schadensursache sowohl unter dem Gesichtspunkt der versicherungsrechtlichen Haftung als auch im Hinblick auf den Regress zu beurteilen. In einigen Fällen kamen diese zu folgendem Ergebnis:
„Das Dach wies einen Baumangel sowie versteckte Konstruktionsfehler auf, wodurch es statisch unzureichend war. Diese Schwachstellen wurden ausgenutzt und versagten bei den sturmartigen Winden.“
Ergebnisse wie diese können den Fokus von Sturmschäden auf Ausschlussklauseln in den Versicherungspolicen verlagern, was dazu führen kann, dass Schadensfälle abgelehnt werden. Dies kann ein besonders heikles und strittiges Thema sein, vor allem wenn der Schaden während eines vielbeachteten, namentlich benannten Sturms entsteht, der bereits erhebliche Beeinträchtigungen verursacht und große öffentliche Aufmerksamkeit erregt hat.
Fazit
Wir hoffen, dass dieser Artikel nützliche Einblicke in die Komplexität von Sturmschäden und die damit verbundenen Herausforderungen für Versicherer, Schadensregulierer und Versicherungsnehmer gegeben hat. Wie die jüngsten Ereignisse gezeigt haben, sind Stürme sowohl hinsichtlich ihres Zeitpunkts als auch ihrer Auswirkungen unvorhersehbar, weshalb es immer wichtiger wird, den Wortlaut der Police sorgfältig zu prüfen und die Deckungsgrenzen zu verstehen.
Indem sie sich auf dem Laufenden halten und ihre Vorgehensweisen bei der Schadenbearbeitung anpassen, können Versicherer und Versicherungsnehmer gleichermaßen besser auf künftige Ereignisse vorbereitet sein – im Idealfall noch bevor der nächste benannte Sturm eintrifft.
Stichwörter: Stürme Großbritannien Vereinigtes Königreich