
 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten
23. April 2024
In der sich ständig wandelnden Versicherungsbranche entfaltet sich die Zukunft vor unseren Augen, und im Zentrum dieses Wandels steht der technologische Fortschritt. Eine der bemerkenswertesten Entwicklungen, die die Branche neu gestalten, ist das Aufkommen der „No-Touch“-Schadenabwicklung – eine bahnbrechende Neuerung, die durch künstliche Intelligenz (KI) und Automatisierung ermöglicht wird. In diesem Blogbeitrag beleuchte ich dieses sich rasch entwickelnde Konzept in der Versicherungsbranche und seine Auswirkungen sowohl auf Versicherer als auch auf Versicherungsnehmer.
Das Konzept der „No-Touch“-Schadensfälle basiert auf dem Einsatz modernster Technologien zur Optimierung des gesamten Schadensabwicklungsprozesses. Vom Zeitpunkt der Schadensmeldung bis zur endgültigen Regulierung spielen KI-Algorithmen und Automatisierung eine zentrale Rolle – und revolutionieren damit den traditionellen Ansatz im Schadensmanagement.
Im Mittelpunkt der kontaktlosen Schadenabwicklung steht die nahtlose Integration von Technologie in jede Phase des Prozesses. Auf übergeordneter Ebene funktioniert dies funktional wie folgt:
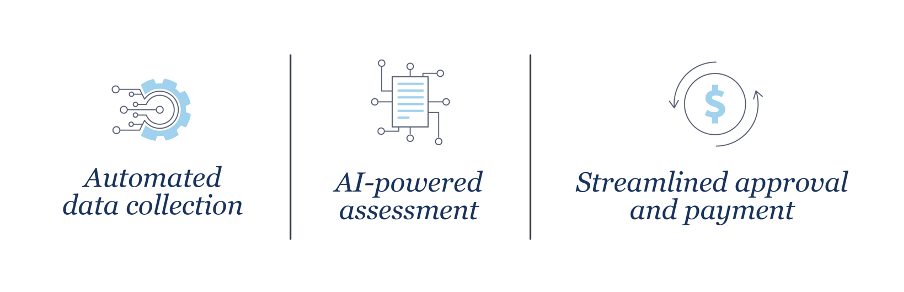
- Automatisierte Datenerfassung: Stellen Sie sich vor, Sie würden Fotos von Sachschäden mit Ihrem Smartphone aufnehmen. Mithilfe von KI-Technologie lassen sich wichtige Details aus den Fotos extrahieren, wodurch auf umfangreichen Papierkram verzichtet werden kann und das Fehlerrisiko sinkt.
- KI-gestützte Schadensbegutachtung: Ausgefeilte Algorithmen können Fotos und Daten analysieren, um den Schweregrad des Schadens zu ermitteln und sogar erste Reparaturkostenvoranschläge zu erstellen, die auf die individuellen Umstände des Versicherungsnehmers zugeschnitten sind.
- Optimierte Genehmigung und Auszahlung: Auf Grundlage der KI-Bewertung könnten einfachere Schadensfälle sofort genehmigt und Auszahlungen anhand vordefinierter Regeln automatisch abgewickelt werden. Dies beschleunigt nicht nur den Bearbeitungsprozess, sondern minimiert auch den Bedarf an menschlichem Eingreifen.
Die Vorteile von „ benefits “-Schadensmeldungen ohne persönlichen Kontakt sind vielfältig, sowohl für Versicherer als auch für Versicherungsnehmer:
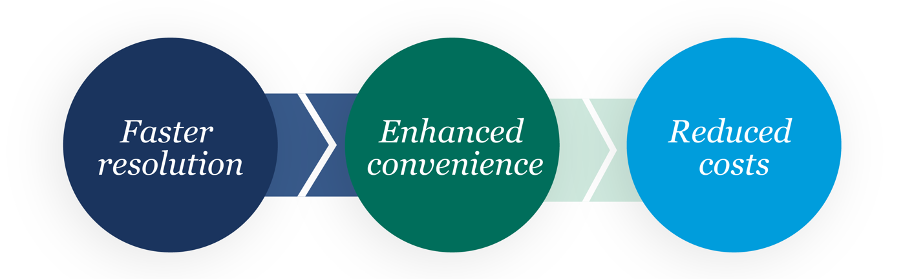
- Schnellere Bearbeitung:Verabschieden Sie sich von den alten Zeiten, in denen Sie auf die Bearbeitung von Schadensfällen warten mussten. Das kontaktlose Schadensabwicklungssystem sorgt für eine schnellere Bearbeitung, sodass Sie ohne Verzögerung weitermachen können.
- Mehr Komfort: Reichen SieIhre Schadensmeldungen ganz einfach ein– jederzeit und überall. Vergessen Sie den Ärger, Schadensregulierer ausfindig machen zu müssen oder sich durch komplizierte Telefonmenüs zu kämpfen.
- Geringere Kosten: Die Automatisierung administrativer Aufgaben führt zu Kosteneinsparungen für die Versicherer, wodurch diese ihre Ressourcen effizienter einsetzen können – was für Sie als Versicherungsnehmer wettbewerbsfähigere Prämien bedeuten könnte.
Obwohl kontaktlose Schadenabwicklung erhebliche benefits bietet, ist der Übergang mit mehreren Herausforderungen und entscheidenden Faktoren verbunden, die Versicherungsunternehmen vor der Einleitung dieser Umstellung berücksichtigen müssen. Dazu gehören:
- Datenqualität und -integrität: Die Gewährleistung der Genauigkeit und Zuverlässigkeit der verwendeten Daten ist von entscheidender Bedeutung, um Fehler und Unstimmigkeiten zu vermeiden, die die Integrität des Schadenbearbeitungsprozesses beeinträchtigen könnten.
- Komplexität von Schadensfällen: Während die Automatisierung bei der Bearbeitung einfacher Schadensfälle hervorragende Ergebnisse liefert, kann es bei komplexeren Szenarien nach wie vor erforderlich sein, auf menschliches Fachwissen zurückzugreifen, um Nuancen und Feinheiten effektiv zu bewältigen.
- Einhaltung gesetzlicher Vorschriften: Die Einhaltung von Datenschutzgesetzen und Verbraucherschutzvorschriften ist unerlässlich, um in einem zunehmend regulierten Umfeld Vertrauen und Compliance zu gewährleisten.
- Kundenerwartungen: Trotz der Automatisierung ist es nach wie vor entscheidend, eine persönliche Betreuung und eine klare Kommunikation mit den Kunden aufrechtzuerhalten, um deren sich wandelnden Erwartungen gerecht zu werden und Vertrauen aufzubauen.
Wie sieht also die Zukunft der Schadenabwicklung aus? Die Antwort liegt in einem hybriden Ansatz, der das Beste aus beiden Welten vereint:
Nahtlose Technologieintegration
Durch den Einsatz von KI und Automatisierung werden einfachere Schadensfälle zügig bearbeitet, während menschliches Fachwissen für komplexere Fälle reserviert bleibt, in denen Urteilsvermögen und Einfühlungsvermögen unverzichtbar sind.
Menschliches Fachwissen
Ein Team aus erfahrenen Sachverständigen und Schadenbearbeitern zusammenstellen und betreuen, um komplexe Fälle zu bearbeiten und dabei stets eine gründliche Begutachtung sowie individuelle Unterstützung zu gewährleisten, wann immer dies erforderlich ist.
Transparenz und Kommunikation
Die Versicherungsnehmer während des gesamten Schadenbearbeitungsprozesses auf dem Laufenden zu halten und einzubinden, unabhängig davon, ob die Bearbeitung durch KI oder einen Schadensregulierer erfolgt. Dies fördert die Transparenz und schafft Vertrauen durch klare und zeitnahe Kommunikation.
„No-Touch“-Schadenfälle werden den Versicherungsprozess grundlegend verändern und ein nahtloses Erlebnis bieten, das sowohl schnell als auch benutzerfreundlich ist. Angesichts der kontinuierlichen technologischen Fortschritte ist der Tag, an dem die Schadenabwicklung vollständig digital erfolgt, nicht mehr fern. Während wir uns auf diese innovative Zukunft einlassen, ist es entscheidend, ein Gleichgewicht zwischen modernster Technologie und dem Fachwissen zu wahren, das nur Menschen bieten können, um Fairness und Unterstützung für jeden Versicherungsnehmer zu gewährleisten.
Stichworte: KI KI-Technologie Künstliche Intelligenz aus Australien Automatisierung Carrier Schadensfälle Schadenbranche Schadensbearbeitungstechnologie Compliance Daten Digital Leistungssteigerung Versicherung Versicherungsbranche Versicherungsmarkt Versicherer Sachversicherung Technologischer Fortschritt Technologie


