
 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten


- Winter 2024: CASUALTY
Auto
Ziele des Berichts
Dieser Bericht verfolgt zwei Ziele: Zum einen soll er einen Überblick über unsere aktuellen Kennzahlen für unser Kfz-Haftpflichtprogramm geben, zum anderen soll er einen Überblick über das aktuelle Umfeld im Zusammenhang mit Kfz-Haftpflichtschäden und Rechtsstreitigkeiten vermitteln. Bezeichnungen: Kfz-Haftpflicht (AU); Personenschaden (BI); Sachschaden (PD); und Kollision (CL).
Datenparameter
Zu Vergleichszwecken basieren die Daten auf versicherten und selbstversicherten Schadensfällen für alle Bundesstaaten über einen Zeitraum von fünf Kalenderjahren (1. Januar bis 31. Dezember) von 2019 bis 2023.
Wichtigste Erkenntnisse
Im Kalenderjahr (CY) 2023 stieg der Gesamtdurchschnitt der Aufwendungen für neue AU-Anträge um 5 %, was im Vergleich zum Anstieg zur Jahresmitte eine deutliche Abschwächung darstellt.
Die Dauer neuer Anträge bei der AU ist zurückgegangen.
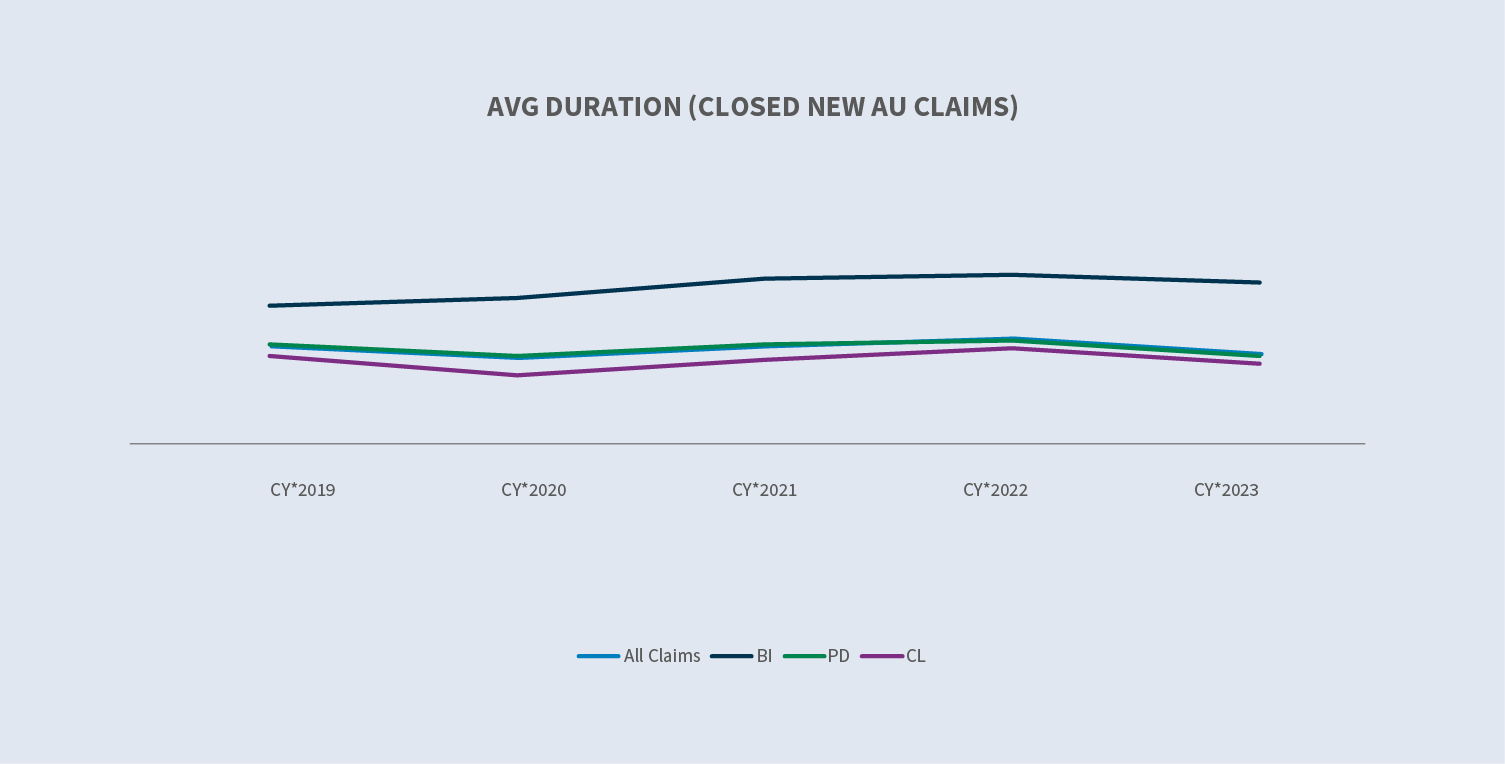
- ∙Die Bearbeitungsdauer für neue AU-BI-Anträge (offene/abgeschlossene Fälle) ist im Vergleich zum Vorjahr um drei Tage gesunken.
- ∙Die Bearbeitungsdauer für neue AU-PD-Anträge (offene/abgeschlossene Fälle) hat sich im Vergleich zum Vorjahr um fünf Tage verkürzt.
Die durchschnittliche Auszahlungssumme bei Schadenfällen im Bereich Neuwagen stieg um 8,2 %.
Die Abschlussquote bei neuen AU-BI-Anträgen stieg um 9 %.
Die Prozessquote für alle neuen AU-Anträge sank auf 0,51 %, wobei die AU-BI-Quote auf 3,46 % zurückging.
Die durchschnittlichen Aufwendungen für neue, nicht gerichtlich verfolgte AU-BI-Fälle stiegen im Kalenderjahr 2023 im Vergleich zum Kalenderjahr 2022 um 11 %. Die durchschnittlichen Aufwendungen für neue, gerichtlich verfolgte Fälle stiegen um 13 %.
Die relativen Kosten eines vor Gericht verhandelten AU-Antrags (mit einer Obergrenze von 500.000 Dollar) sind mehr als 20-mal so hoch wie die eines nicht vor Gericht verhandelten AU-Antrags.
56 % aller neuen Kfz-Schadensfälle, die letztendlich vor Gericht verhandelt werden, sind zum Zeitpunkt der Meldung und innerhalb von 24 Stunden nach Eingang bei Sedgwick rechtlich vertreten – ein Rückgang um 1 % im Vergleich zu 2022.
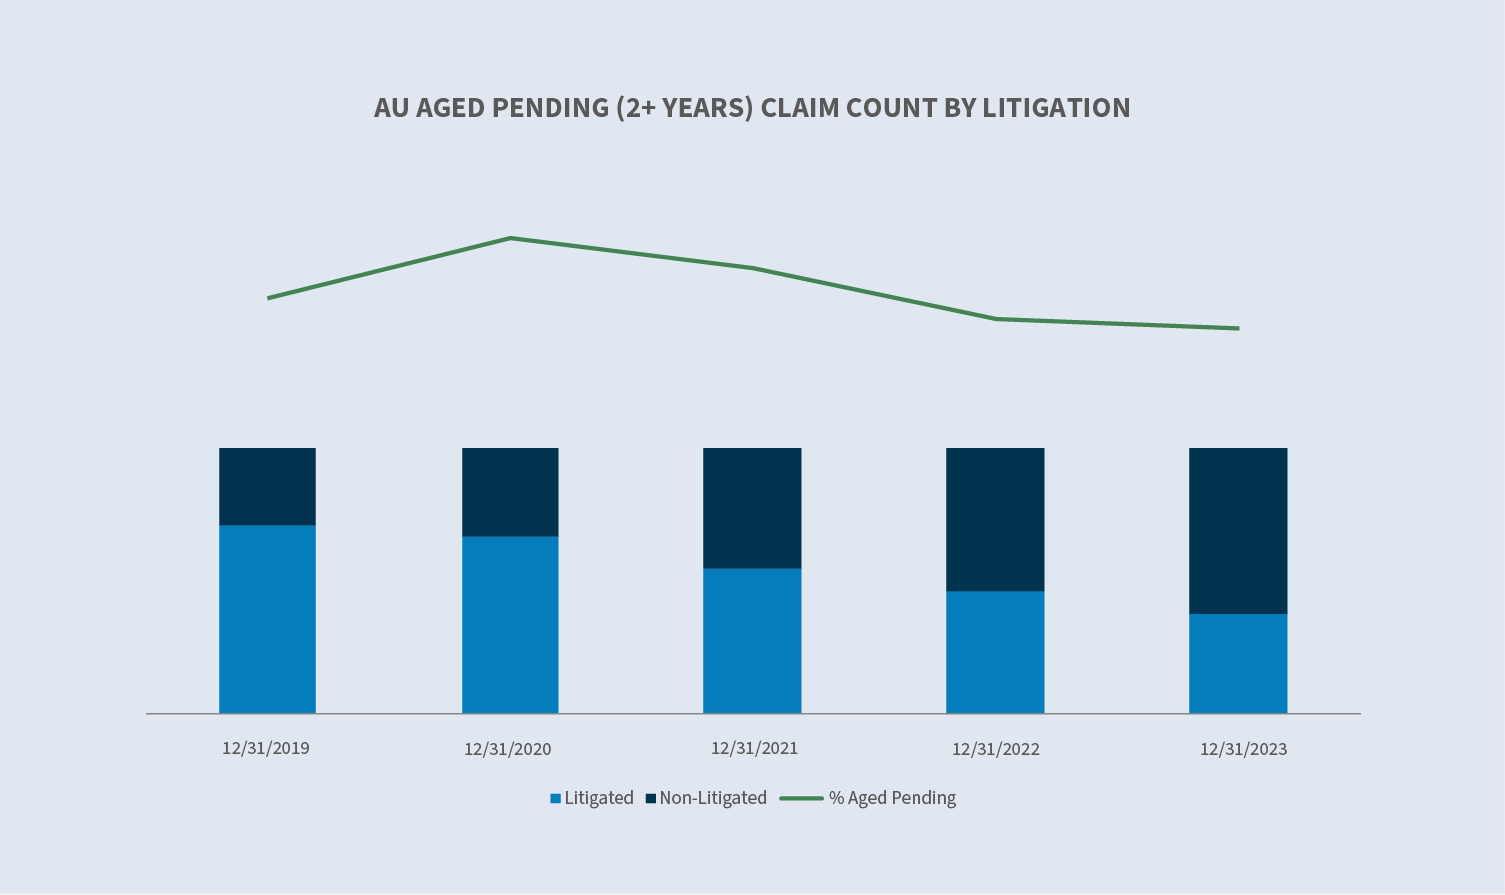
Der Anteil der seit längerer Zeit anhängigen Fälle sank im Kalenderjahr 2023 auf 11,8 %. Auf strittige Forderungen entfielen 38 % der Gesamtzahl.
Die Zahl der abgeschlossenen Streitfälle stieg um 32 %; sie machten etwa 3,5 % aller abgeschlossenen Kfz-Schadensfälle aus und entfielen auf 53 % der insgesamt ausgezahlten Beträge.
Markt
Laut USI Insurance Services wird prognostiziert, dass die Prämien auf dem Markt für gewerbliche Kfz-Haftpflichtversicherungen bei Vertragsverlängerungen entweder unverändert bleiben oder um bis zu 5 % steigen werden – für Versicherte mit guter Schadenshistorie – bzw. in einer Spanne von 20 % bis 30 % für Versicherte mit problematischer Schadenshistorie.
Laut einer aktuellen Studie des Insurance Information Institute haben sich die Märkte für Kfz- und Sachversicherungen zwar erholt, doch wird erwartet, dass die kombinierte Schaden-Kosten-Quote dieser beiden Sparten erst im Jahr 2025 einen Wert von 100 % erreichen wird: „… und unter sonst gleichen Bedingungen wird es fünf Jahre mit normalem Prämienwachstum und ein Jahrzehnt mit normalen Steigerungen der Wiederbeschaffungskosten erfordern, bis die Branche die Auswirkungen der Inflation der letzten vier Jahre vollständig abgefedert hat.“
Inflationsbedingte Entwicklungen in der Kfz-Haftpflichtversicherung führten dazu, dass die Kosten für Schadensregulierungen und Rechtsschutz im Zeitraum von 2013 bis 2023 um 96 bis 106 Milliarden US-Dollar höher ausfielen, als sie es sonst gewesen wären.
Umfang
Das Neugeschäftsvolumen stieg 2023 um 7,7 %, nachdem es 2022 bereits um 9 % zugenommen hatte.

Auf die fünf Bundesstaaten mit dem höchsten Schadenvolumen entfallen 40 % aller neuen Kfz-Schadensfälle. Florida verzeichnete mit 17 % den stärksten Anstieg.
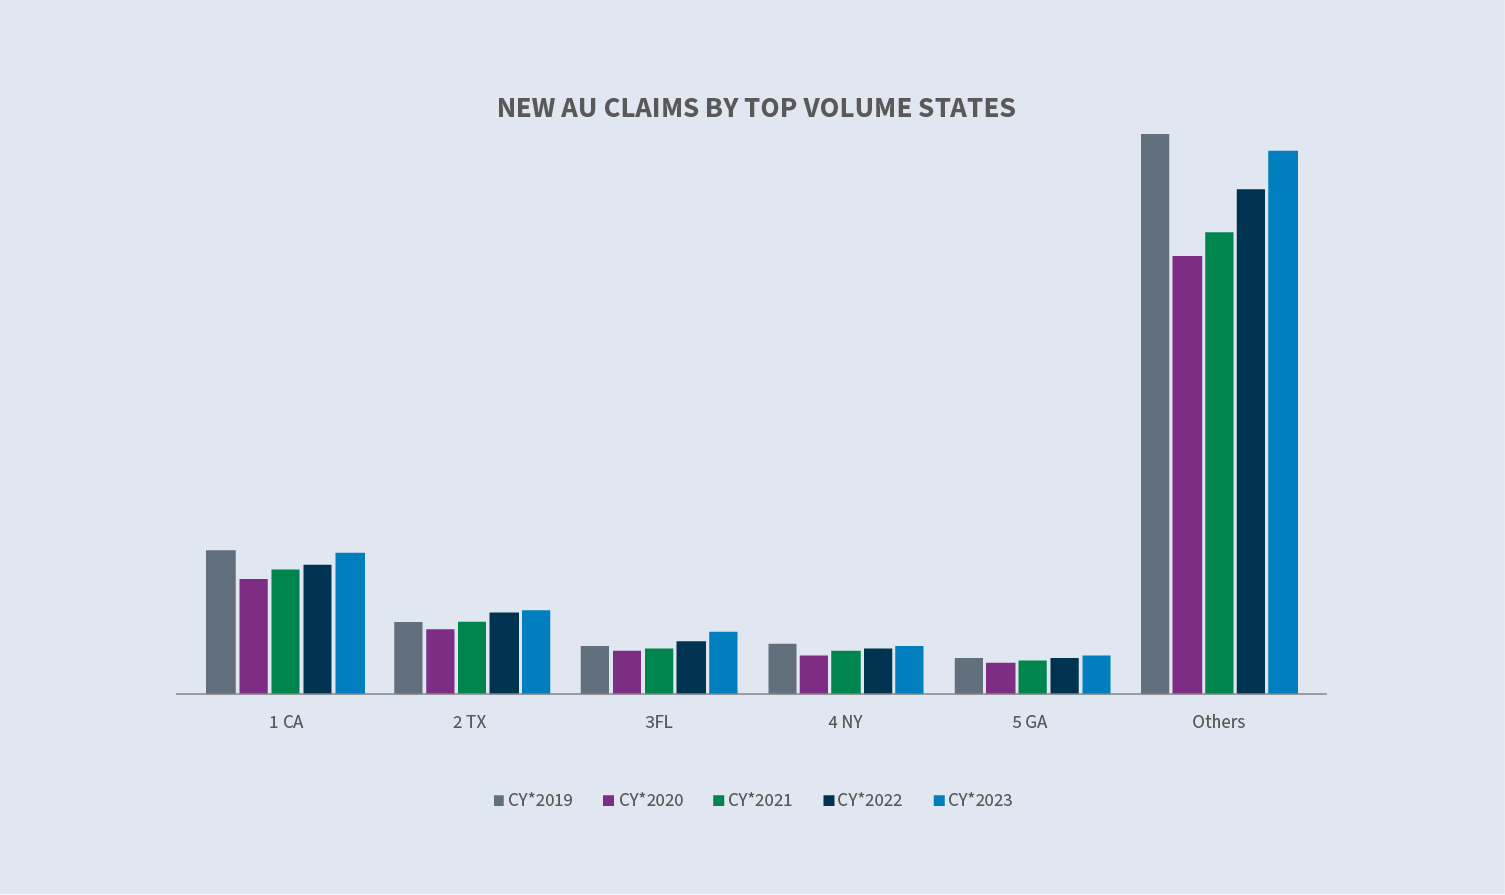
Die fünf wichtigsten Branchen machen 90 % des gesamten Schadenvolumens aus. In allen Sparten war im Vergleich zu 2022 ein Anstieg des Neuschadenvolumens zu verzeichnen, mit Ausnahme der Speditionsbranche, in der das Volumen unverändert blieb. Der Transportsektor bleibt jedoch der wichtigste Treiber für Kfz-Haftpflichtschäden und macht etwa 34 % des gesamten Neuschadenvolumens aus. Im Einzelhandel stieg das Neuschadenvolumen im Jahr 2023 um 31 %.

Die Gesamtquote der Betriebsunterbrechungsschäden bei neuen Kfz-Schadensfällen stieg im Jahr 2023 im Vergleich zum Vorjahr leicht auf 11,7 % an. In den Bereichen Transport (14,5 %), Dienstleistungen (10,9 %) sowie Lebensmittel und Getränke (7 %) war ein Anstieg zu verzeichnen, während im Einzelhandel (8,3 %) und im verarbeitenden Gewerbe (11,2 %) ein Rückgang zu beobachten war. Die Quote der Betriebsunterbrechungsschäden stieg in allen Bundesstaaten mit dem höchsten Schadensvolumen an.


Die durchschnittlichen Kosten für abgelehnte neue Anträge sanken im Jahr 2023 im Vergleich zu 2022 um 20 %, während sie bei nicht abgelehnten (angenommenen) neuen Anträgen um 8 % stiegen. Die Ablehnungsquote stieg von 12,9 % auf 14,9 %.

Die Bearbeitungsdauer der Schadensfälle verringerte sich um fünf Tage bei offenen und abgeschlossenen Schadensfällen und um vier Tage bei ausschließlich abgeschlossenen Schadensfällen.

Kosten
Die durchschnittlichen Schadensummen für alle neuen AU-Schadenfälle sind seit 2019 stetig gestiegen und lagen in diesem Vierjahreszeitraum um 53,7 % höher. Der anhaltende Anstieg hat sich im Kalenderjahr 2023 (+5 %) im Vergleich zum Kalenderjahr 2022 abgeschwächt. Treibende Kraft hinter diesem Anstieg sind BI-Schadensfälle, die im Vergleich zu 2022 um 9 % und seit 2019 um 106,1 % zugenommen haben. Obwohl sie nur einen sehr geringen Prozentsatz der gesamten Schadensfälle ausmachen, verzeichnen die Gruppen mit höheren Schadenssummen weiterhin einen Anstieg des Schadensvolumens, was den Anstieg der Gesamtschadenssumme vorantreibt.


Bei allen neuen Kfz-Schadensfällen stieg die durchschnittliche Auszahlungssumme im Jahr 2023 im Vergleich zu 2022 um 8 % (+44 % bei Betriebsunterbrechungsschäden). Die durchschnittliche Auszahlungssumme stieg bei allen Schadensfällen um 7,7 % und bei Betriebsunterbrechungsschäden um 48 %.

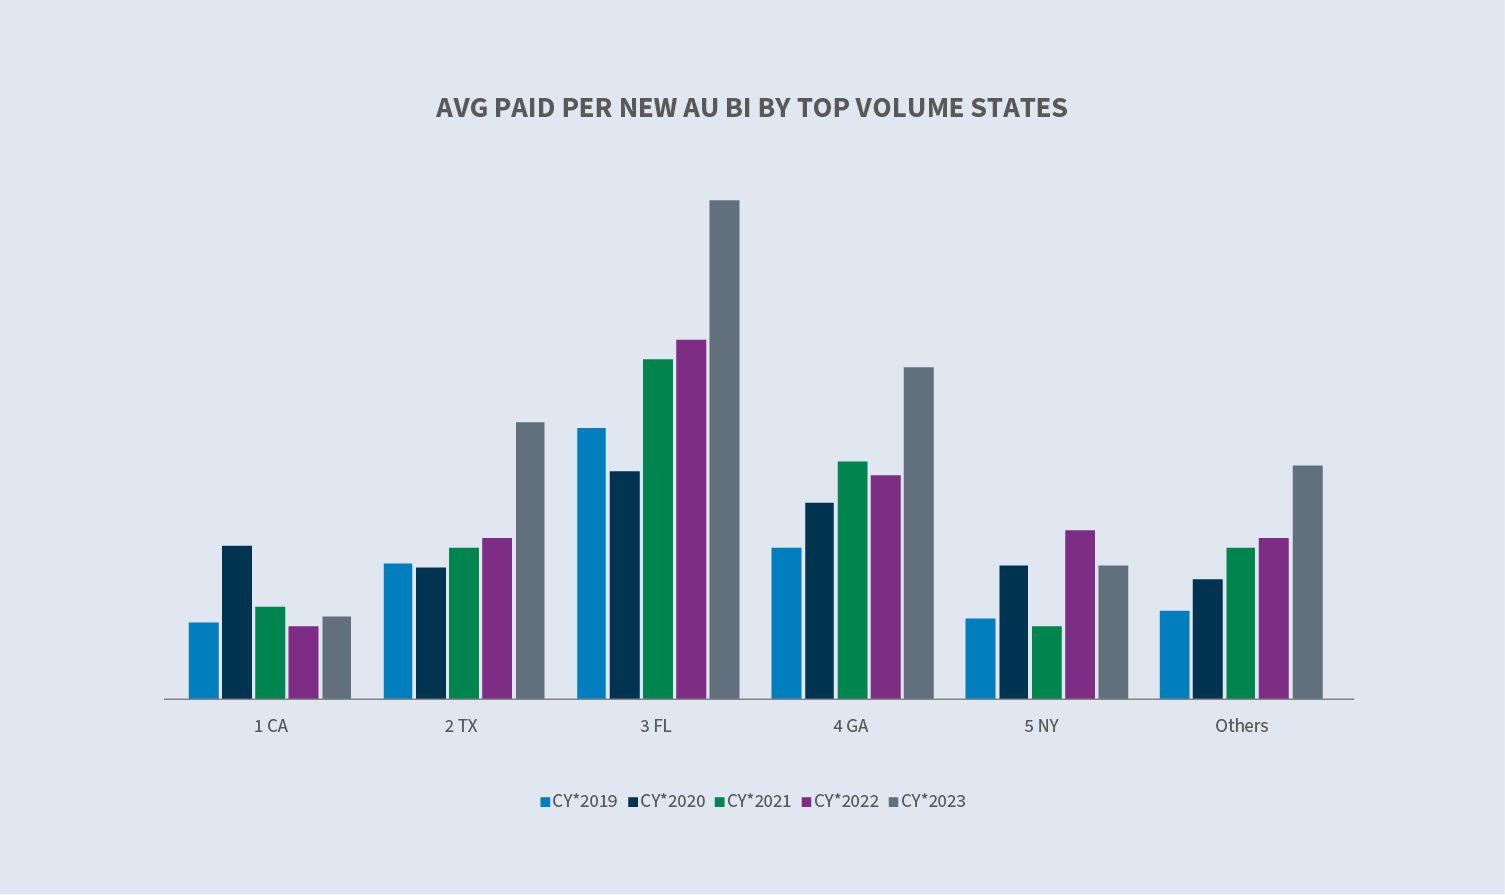
Kalifornien (+14,6 %), Texas (+71,8 %), Florida (+39 %) und Georgia (+49,2 %) verzeichneten allesamt einen Anstieg der durchschnittlichen Auszahlungsbeträge für neue AU-BI-Anträge. New York war der einzige Bundesstaat, in dem ein Rückgang (-20,7 %) zu verzeichnen war.
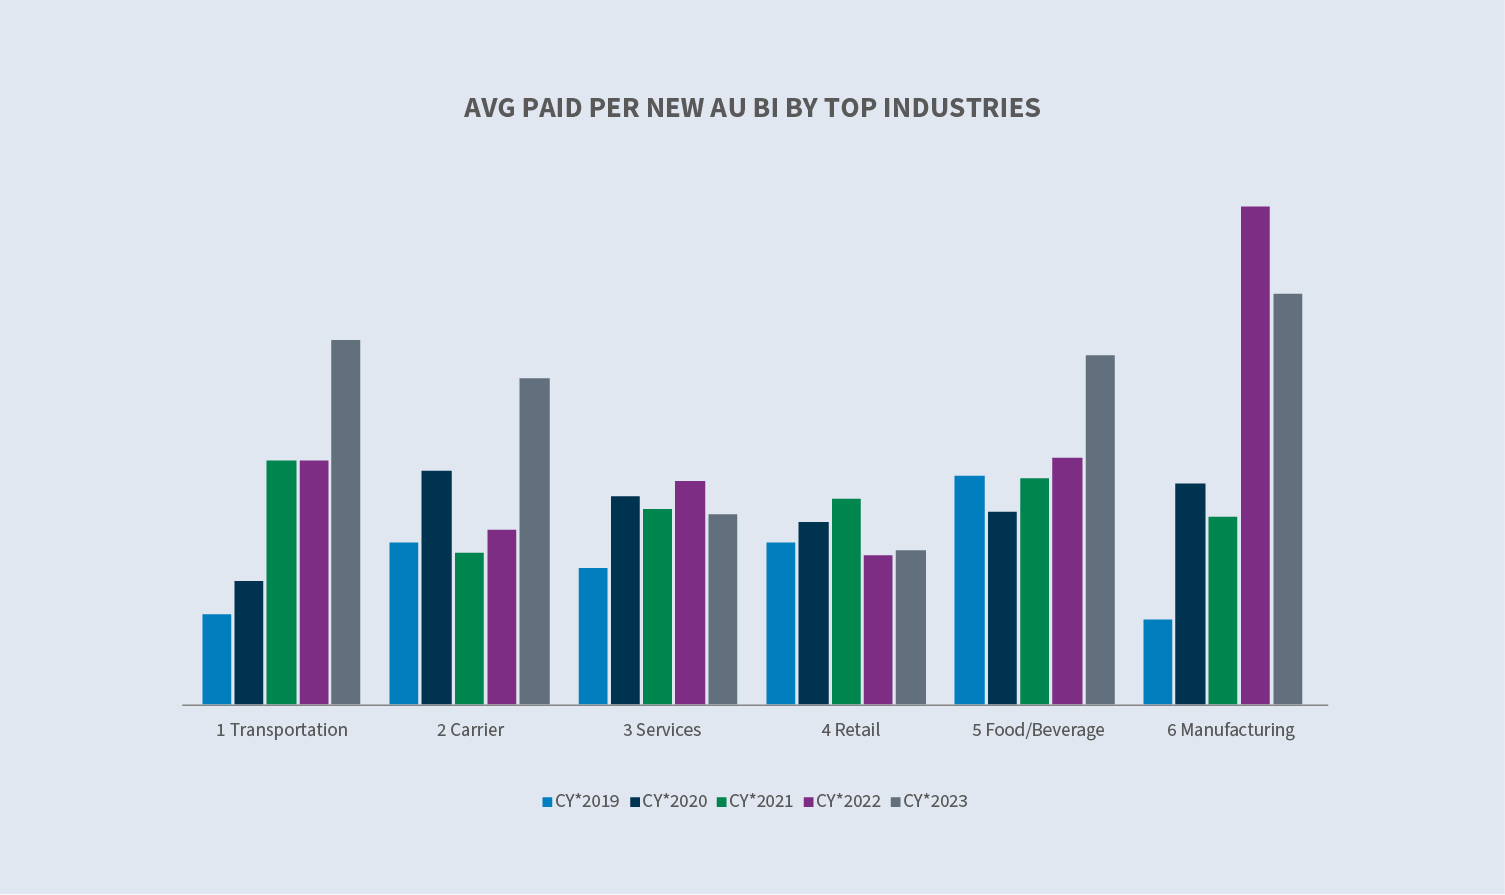
Die durchschnittliche Auszahlung pro neuem AU-BI-Antrag ging im Dienstleistungssektor (-15,2 %) und im verarbeitenden Gewerbe (-17,3 %) zurück, während sie in den Bereichen Lebensmittel und Getränke (+41 %), Transport (+49,5 %), Spedition (+85,8 %) und Einzelhandel (+2,9 %) stieg.
Rechtsstreitigkeiten
Die Gesamtquote der Rechtsstreitigkeiten bei neuen AU-Anträgen setzte ihren Abwärtstrend fort und lag im Kalenderjahr 2023 bei 0,51 %. Bei 57 % der neuen AU-Anträge, die zu Rechtsstreitigkeiten führen, ist innerhalb von 24 Stunden nach der ersten Benachrichtigung ein Rechtsbeistand bestellt, und bei drei Vierteln aller neuen AU-Anträge, die zu Rechtsstreitigkeiten führen, ist innerhalb von 14 Tagen ein Rechtsbeistand bestellt.


Die Prozessquote ging in allen führenden Bundesstaaten mit Ausnahme von Florida zurück. Der Anstieg in Florida war auf Klagen zurückzuführen, die vor der Umsetzung der Deliktsrechtsreform im März eingereicht worden waren. Die Prozessquote in New York sank unter 2 %, was dazu beitrug, den Anstieg in Florida auszugleichen. Die führenden Branchen verzeichneten entweder keine Veränderung oder einen Rückgang ihrer Prozessquote, mit Ausnahme der Lebensmittel- und Getränkebranche, in der die Quote von 0,31 % (Kalenderjahr 2022) auf 0,39 % (Kalenderjahr 2023) stieg.
Die Kosten für abgeschlossene, gerichtlich geklärte Kfz-Schadensfälle (+26 % im Jahr 2023 gegenüber 2022) machten 3,5 % aller abgeschlossenen Kfz-Schadensfälle aus und entfielen auf 53 % der insgesamt gezahlten Entschädigungen.

Schließungen
Insgesamt stieg die Zahl der abgeschlossenen neuen AU-Anträge im Jahr 2023 im Vergleich zu 2022 um 7 %, und der Anteil der abgeschlossenen neuen AU-BI-Anträge stieg um 8,5 %.


Der Anteil der alten, noch offenen Fälle sank im Kalenderjahr 2023 auf 11,8 %. Im Vergleich zum Kalenderjahr 2022 stiegen die nicht gerichtlich verfolgten alten, noch anhängigen Fälle um 2 %, während die gerichtlich verfolgten alten, noch anhängigen Fälle um 26 % zurückgingen. Gerichtlich verfolgte Fälle machen 38 % der alten, noch anhängigen Fälle aus, was einen deutlichen Rückgang gegenüber den letzten Jahren darstellt. Florida verzeichnete den stärksten Rückgang bei den alten, noch anhängigen Fällen und schloss das Kalenderjahr 2023 mit 12,2 % ab, verglichen mit 14,6 % im Kalenderjahr 2022.
Zukünftige Überlegungen
Trends bei Sedgwick
Entsprechend der allgemeinen Branchensituation zeigen die Daten von Sedgwick zu Kfz-Schadensfällen Folgendes:
- ∙WeitererAnstieg sowohl bei den entstandenen als auch bei den ausgezahlten neuen AU-Ansprüchen, wenn auch in einem im Vergleich zum Kalenderjahr 2022 gedämpften Tempo.
- ∙Die Kosten für abgeschlossene, gerichtlich verhandelte Kfz-Schadensfälle stiegen weiter an (+26 %) und machten 3,5 % der insgesamt abgeschlossenen Kfz-Schadensfälle sowie 53 % der insgesamt ausgezahlten Beträge aus.
- ∙Dierelativen Durchschnittskosten eines abgeschlossenen, gerichtlich verhandelten AU-Antrags betragen weiterhin das 30-Fache der Durchschnittskosten eines abgeschlossenen, nicht gerichtlich verhandelten AU-Antrags.
- ∙Fürdie Gruppen der oberen Einkommensstufen (10.000 bis 25.000 Dollar; 25.000 bis 100.000 Dollar; sowie 100.000 Dollar und mehr):
- ·Derdurchschnittliche Schadenbetrag ist gesunken. Obwohl diese Fälle nur einen geringen Prozentsatz des gesamten Schadenvolumens ausmachen, ist ihr Anteil an den Gesamtschäden in jeder dieser Stufen im Vergleich zum Kalenderjahr 2022 gestiegen.
- ·Derdurchschnittliche Schadenbetrag bei abgeschlossenen Schadenfällen stieg an, und der Anteil der abgeschlossenen Schadenfälle in diesen Stufen erhöhte sich im Vergleich zum Kalenderjahr 2022.
Die gestiegenen Kosten für die Schadensregulierung werden weiterhin durch externe Faktoren verschärft, darunter:
- ∙Inflation.
- ∙steigendeGesundheitskosten.
- ∙steigendeReparaturkosten.
- ∙Komplexitätder Reparaturkosten (Technologie).
- ∙Zunahmeder abgeschlossenen Rechtsstreitigkeiten.

Der Anteil der Ansprüche, die früher vor Gericht gebracht werden, steigt weiter an, darunter auch die Zahl der Ansprüche, bei denen bereits vor der ersten Mitteilung ein Rechtsbeistand beauftragt wurde. Das Gesamtvolumen der Rechtsstreitigkeiten im Zusammenhang mit neuen AU-Ansprüchen sank jedoch auf den niedrigsten Stand seit drei Jahren.
Die Zahl der Altfälle (seit über zwei Jahren offene Forderungen) nimmt weiter ab, was in erster Linie auf den deutlichen Rückgang der offenen, gerichtlich verhandelten Forderungen zurückzuführen ist.
Bedenken der Industrie
Da das Fahrverhalten wieder das Niveau vor der Pandemie erreicht hat, hat sich auch die Schadenhäufigkeit entsprechend entwickelt. Obwohl die zurückgelegten Meilen weiterhin leicht unter dem Niveau vor der Pandemie liegen, hat die Schwere der Schäden zugenommen.
Fahrverhalten
Wie in unserem Bericht vom Sommer 2023 erwähnt, ist die Schwere von AU-, BI- und PD-Fällen seit 2019 um 35 % gestiegen, während die Schwere von BI-Unfällen um etwa 40 % zugenommen hat.
Das Fahrverhalten verschlechtert sich zunehmend und spielt eine wesentliche Rolle bei der Schadensschwere. Der amerikanische Automobilverband (AAA) berichtet Folgendes:
- ∙DieZahl der Fahrer, die zugeben, mit einem Blutalkoholwert über dem gesetzlichen Grenzwert gefahren zu sein, stieg um fast 24 %.
- ∙Die Zahl der Autofahrer, die zugaben, innerhalb einer Stunde nach dem Konsum von Cannabis Auto gefahren zu sein, stieg um fast 14 %.
- ∙Mehrals ein Viertel der Autofahrer (27 %) gab an, während der Fahrt eine SMS verschickt zu haben, und 38 % gaben an, während der Fahrt eine SMS gelesen zu haben.
- ∙WenigerAutofahrer halten zu schnelles Fahren für gefährlich.
Steigende Schadenkosten
Laut AM Best war bei Kfz-Schäden insgesamt ein Aufwärtstrend zu verzeichnen – die durchschnittliche Schadenhöhe stieg um 11 % und die durchschnittlichen Kosten für Rechtsverteidigung und Schadenbegrenzung um 29 % im Zeitraum von 2021 bis 2022; dieser Trend dürfte sich bis 2023 fortsetzen.
CCC hat in seinem Jahresrückblick drei Trends in der Automobilbranche identifiziert, die das Jahr 2023 geprägt haben: die steigende Zahl von Fahrzeugdiebstählen in den USA; die Auswirkungen von Streiks auf die Lieferkette für Fahrzeuge und Ersatzteile; sowie die Reparaturkosten für Fahrzeuge, die um 5 % gestiegen sind, nachdem sie bereits 2021 (+10 %) und 2022 (+12 %) zweistellige Zuwächse verzeichnet hatten.
Nach Angaben des Insurance Information Institute hat sich die Häufigkeit von Autounfällen im Jahr 2022 zwar stabilisiert, doch stieg die Schwere der Unfälle stärker an, als die Häufigkeit zurückging, was insgesamt zu höheren Schäden führte. Die zunehmende Inflation (wirtschaftlich und sozial) führte von 2013 bis 2022 zu einem Anstieg der Schäden um 19 % bis 24 %.
Laut dem Enlyte-Trendbericht lag die ADAS-Kalibrierungshäufigkeit bei reparierbaren Fahrzeugen im Jahr 2023 bei 17 %. Es wird erwartet, dass sie bis Ende 2024 40 % und bis Ende 2025 60 % erreichen wird, da sich das durchschnittliche Modelljahr der reparierbaren Fahrzeuge dem Jahr 2018 nähert – dem Jahr, in dem alle Neufahrzeuge mindestens eine ADAS-Funktion enthielten.
Rechtsstreitigkeiten
Die Kosten für Rechtsstreitigkeiten im Bereich der Kfz-Haftpflichtversicherung sind im Kalenderjahr 2023 weiter gestiegen. Vier Hauptprobleme sind dabei zu nennen:
Unter Prozessfinanzierung versteht man den Vorgang, bei dem Investoren den Anwälten der Kläger Kapital zur Verfügung stellen, wodurch diese einen Teil der künftigen Erlöse aus einem Rechtsstreit nutzen und sofort über Kapital verfügen können. Eine aktuelle Studie schätzt, dass große US-amerikanische Prozessfinanzierer im Jahr 2022 ein verwaltetes Vermögen von insgesamt 13,5 Mrd. US-Dollar hatten. Zu den Bedenken hinsichtlich der Prozessfinanzierung zählen die Verlängerung der Dauer von Rechtsstreitigkeiten, die geringere Bereitschaft von Klägern, eine Einigung anzustreben, in der Hoffnung, ein extrem hohes Urteil zu erwirken, sowie der übermäßige Einfluss von Personen, die für den Prozessablauf nicht erforderlich sind. Die Bundesstaaten beginnen damit, die Regulierung der Prozessfinanzierung durch Dritte im Rahmen von Regulierungs- und/oder Gesetzgebungsverfahren auszuweiten. Nur vier Gerichte verlangen die Offenlegung einer Prozessfinanzierung durch Dritte: die US-Bezirksgerichte in New Jersey und Delaware sowie die Landesgerichte in Wisconsin und West Virginia. Im September 2023 erließ der US-Bezirksrichter (Florida) im Rahmen des 3M-Multidistrict-Litigation-Verfahrens (Ohrstöpsel) eine Anordnung, die die Prozessfinanzierung in dieser Sache ausdrücklich untersagte. Dies war eine außergewöhnliche Maßnahme, verdeutlicht jedoch die Bedenken, die die Prozessfinanzierung hinsichtlich des Verfahrens aufwirft.
Unter „sozialer Inflation“ versteht man die Auswirkungen steigender Prozesskosten auf Schadenszahlungen, Schadenquoten und letztlich darauf, wie viel Versicherungsnehmer für ihren Versicherungsschutz bezahlen. Untersuchungen deuten darauf hin, dass die soziale Inflation dazu führen könnte, dass die Schäden jährlich um 2 % bis 3 % über die allgemeine Inflationsrate hinaus steigen. Zahlreiche Faktoren tragen zur sozialen Inflation auf dem Haftpflichtmarkt bei, darunter Anwaltswerbung, die Verschlechterung der Deliktsrechtsreform, die Abstumpfung gegenüber hohen Schadenersatzsummen durch Geschworenengerichte sowie eine zunehmend ablehnende Haltung gegenüber Unternehmen. Geschworenengerichte verhängen weiterhin das Prinzip, dass bei einer Verletzung jemand anderes zahlen muss – und dieser „Jemand“ ist unweigerlich die Partei, die als finanzkräftig wahrgenommen wird.
Die Taktiken der Klägeranwälte und neuartige Haftungsgrundlagen treiben die Höhe der Schadenersatzforderungen weiter in die Höhe. Zu diesen Taktiken zählen die „Jury-Anchoring“-Taktik, die „Reptilien-Theorie“ sowie neuartige Theorien wie die Ausweitung der stellvertretenden Haftung.
- ∙Jury-Anchoring: Eine Strategie, mit der Geschworene dazu gebracht werden sollen, bei der Bemessung des Schadenersatzes in einem Rechtsstreit einen bestimmten, oft zufälligen Bezugspunkt heranzuziehen. In der Regel werden dabei Unternehmensumsätze oder -gewinne als Ausgangspunkt für die Bemessung des Schadenersatzes herangezogen.
- ∙„Reptilien-Theorie“: Diese Strategie sorgt auch fast 15 Jahre nach ihrem Aufkommen weiterhin für hohe Schadenersatzsummen durch Geschworenenurteile und erfordert zusätzliche Planungs- und Vorbereitungsmaßnahmen seitens der Verteidigung, was sowohl die Prozesskosten als auch die Schadenersatzzahlungen in die Höhe treibt.
- ∙Zu den neuenHaftungsgrundsätzen bei Kfz-Schadensfällen gehört die Ausweitung der stellvertretenden Haftung. Diese neuen Haftungsgrundsätze werden von den Berufungsgerichten nicht verworfen und erfordern zusätzliche rechtliche Strategien, um sie zu überwinden.
Hohe Schadenersatzsummen: Hohe Urteile von Geschworenengerichten treiben die Wertansätze bei Haftungsansprüchen weiter in die Höhe. Eine aktuelle Studie von Marathon Strategies ergab:
- ∙Die Höhe der Schadenersatzsummen bei Nuklearunfällenstieg im Vergleich zu den fünf Jahren vor der COVID-19-Pandemie um 178 %.
- ∙Die Schließung der Gerichtehat diesen Trend im Jahr 2020 unterbrochen.
- ∙DieSumme der Urteile in Kernkraftwerksverfahren hat sich in den beiden Jahren nach 2020 fast vervierfacht und stieg von 4,9 Milliarden Dollar auf über 18,3 Milliarden Dollar im Jahr 2022.
- ∙Im Jahr2022 hat sich die Zahl der Urteile in Produkthaftungsfällen verdoppelt, wobei der Medianwert von 21,5 Millionen Dollar auf 41,1 Millionen Dollar gestiegen ist.
- ∙Im Jahr 2022 gab es20 Auszahlungen über 100 Millionen Dollar und vier über 1 Milliarde Dollar.
Die Vermeidung von Rechtsstreitigkeiten bereits in der Schadenphase muss weiterhin im Mittelpunkt stehen, insbesondere angesichts des Trends, dass Schadenfälle immer früher vor Gericht gebracht werden. Durch Interessenvertretung und zeitnahe Kommunikation, die das Verständnis für den Schadenbearbeitungsprozess fördert und auf eine Lösung ausgerichtet ist, lässt sich besser sicherstellen, dass Schadenfälle nicht vor Gericht landen. Darüber hinaus kann der Einsatz von Vorhersagemodellen, mit denen sich Schadenfälle identifizieren lassen, die wahrscheinlich vor Gericht landen werden, einen proaktiven Arbeitsablauf anstoßen, um eine angemessene und zeitnahe Lösung voranzutreiben.
Sobald eine Klage vorliegt, sollten Sie sich um einen gütlichen Vergleich vor Prozessbeginn bemühen. Die Auswahl von Rechtsanwälten, die über spezifische Kenntnisse und Fachkompetenz im jeweiligen Rechtsgebiet, in der jeweiligen Gerichtsbarkeit sowie hinsichtlich der aktuellen Strategien der Kläger verfügen, ist für ein günstiges Ergebnis von grundlegender Bedeutung. Alle geeigneten Fälle sollten zügig beigelegt werden. Alternative Streitbeilegungsverfahren bieten in der Regel weniger unberechenbare Rahmenbedingungen für die Erzielung von Vergleichen, und Verfahren vor einem Einzelrichter sind häufig einem Geschworenenverfahren vorzuziehen.
Sollte ein Gerichtsverfahren gerechtfertigt oder unvermeidbar sein, müssen bestimmte Prozessstrategien verfolgt werden. Es ist unerlässlich, sicherzustellen, dass der Strafverteidiger über eine klar definierte Prozessstrategie verfügt, die einen Ansatz für die bekannten Herausforderungen – Reptilien-Theorie, Verankerung, Unternehmensstimmung usw. – umfasst. Es muss eine andere Erzählung geschaffen werden, um das bestmögliche Ergebnis zu gewährleisten.

