 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten


- Winter 2024: IMMOBILIEN
Schadensregulierung
Ziele des Berichts
Dieser Bericht verfolgt zwei Ziele: Zum einen soll er einen Überblick über die Kennzahlen im US-Sachversicherungsgeschäft geben, zum anderen über spezifische Kennzahlen mit Schwerpunkt auf der Schadenregulierung im Sachversicherungsbereich – unserem Kerngeschäft –, und zwar im Rahmen einer vergleichenden Analyse mit dem breiter gefassten Markt für Sachschadenfälle.
Im Gegensatz zu „ Arbeitsunfallversicherung “, der Kfz-Haftpflicht und der allgemeinen Haftpflicht ist der Bereich „Sachschäden“ keine einheitliche Produktlinie. Der US-amerikanische Bereich „Sachschäden“ umfasst die Schadenregulierung bei Sachschäden sowie Spezialdienstleistungen. Die Schadenregulierung bei Sachschäden umfasst fünf unterschiedliche Produktlinien: Katastrophenschäden (CAT), Schäden mit hoher Häufigkeit und geringer Schwere (HFLS), Mittelstand, Großschäden und die Übertragung physischer Vermögenswerte (externer Verwalter). Jede dieser Produktlinien hat ihren eigenen Markt, ihre eigenen Kunden, Wettbewerber, Preisgestaltung und Serviceanforderungen. Unsere Spezialdienstleistungen umfassen unsere forensischen Berater/Wirtschaftsprüfer, die forensischen Ingenieure, Umwelt- und Brandexperten von EFI Global, Hausratgutachter sowie Gebäudebereater. Sedgwick Repair Solutions, unser Netzwerk für Direktreparaturen, und die Bereitstellung von Notunterkünften sind ebenfalls bedeutende und wachsende Segmente des US-Sachversicherungsgeschäfts.
Datenparameter
Obwohl unser Sachversicherungsgeschäft global ausgerichtet ist, konzentriert sich diese Studie – in Anlehnung an andere Geschäftsbereiche, die hochaktuelle Berichte erstellen – ausschließlich auf das US-Sachversicherungsgeschäft von Sedgwick und die Trends auf diesem Markt. Wir haben keine Daten für Kanada oder Lateinamerika berücksichtigt, obwohl diese Regionen wichtige Bestandteile des Sachversicherungsgeschäfts in Amerika darstellen.
Wichtigste Erkenntnisse
Das Schadenvolumen ging im Vergleich zum Vorjahr (YOY) leicht zurück, was in erster Linie auf die günstigen Wetterbedingungen zurückzuführen war.
- ∙ Das tägliche Antragsvolumen blieb im Vergleich zum Vorjahr unverändert.
- ∙ In der ersten Hälfte des Jahres 2023 gab es einige kleine, aber heftige Stürme, die im Vergleich zu 2022 zu einem frühen Anstieg des Volumens führten.
- ∙ Der Immobilienbereich konzentriert sich weiterhin auf die Diversifizierung der Lösungen.
- ∙ Die Bereiche Gebäudebegutachtung und Hausratversicherung verzeichneten im Vergleich zum Vorjahr einen Anstieg von 28,1 % bzw. 23,6 %.
Die traditionellen Produktlinien, die am stärksten von Wetterereignissen betroffen waren, verzeichneten im Jahresvergleich einen Rückgang des Absatzvolumens, da es im Jahr 2023 zu keinem nennenswerten Katastrophenereignis kam.
- ∙HFLS
- ∙Von Sedgwickübertragene Befugnisse (London TPA)
- ∙EFI(Forensikingenieur sowie Ursache und Ursprung)

Das Reparaturgeschäft von Sedgwick verzeichnet im Vergleich zum Vorjahr weiterhin ein deutliches Wachstum.
Der Druck, die branchenüblichen Kennzahlen zu übertreffen, steht sowohl intern als auch extern weiterhin im Mittelpunkt.
Das im Vorjahr gestiegene Marktinteresse an der Aktenprüfung hat sich 2023 abgeflacht, was sich auf unseren Geschäftsbereich HFLS ausgewirkt hat.
Das innovative Angebot von Sedgwick Property – eine KI-gestützte Selbstbedienungslösung für kleine und mittlere Schadensfälle – erweist sich weiterhin als vorteilhaft, da das Interesse seitens der Kunden stetig zunimmt.
Die zunehmende Komplexität der Technologielösungen im gesamten Ökosystem der Sachschadensabwicklung hat dazu geführt, dass der Fokus verstärkt auf mehr Einheitlichkeit und Standardisierung gerichtet ist.
Die Herausforderungen im Bereich der Personalbeschaffung, einschließlich der Rekrutierung und des Arbeitskräftemangels, bestehen weiterhin, insbesondere bei der Suche nach erfahrenen Schadenregulierern im gewerblichen Bereich oder im Büro. Sedgwick investiert weiterhin in großem Umfang in Schulungen und Programme zur Talentförderung. Ein wichtiges Programm ist unser Mentorenprogramm, bei dem aufstrebende Schadenregulierer mit unserem marktführenden Team aus leitenden Schadenregulierern und Senior-Schadenregulierern zusammengebracht werden, um den Wissenstransfer zu fördern.
Anzahl der Schadensfälle nach Geschäftsbereich
Das neue Auftragsvolumen für 2023 verzeichnete im Vergleich zum Vorjahr einen Rückgang um 4 %. Dies ist direkt auf das Ausbleiben schwerer Unwetter im vierten Quartal 2023 zurückzuführen.
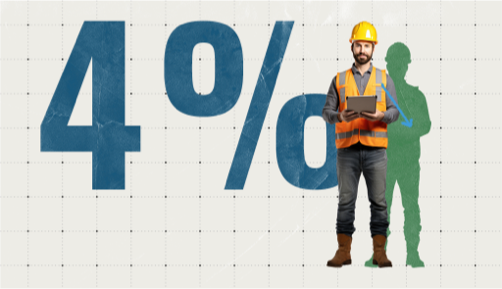
Unsere Strategie zur Diversifizierung unseres Portfolios an Immobiliendienstleistungen zahlt sich weiterhin aus und trug dazu bei, die Auswirkungen des Ausbleibens einzelner extremer Wetterereignisse im Jahr 2023 auszugleichen. Der Geschäftsbereich „US Field Operations“, unser Kerngeschäft im Bereich der Schadensregulierung, wuchs im Vergleich zum Vorjahr um 6,8 %, was auf den Zuwachs unseres Kundenstamms und unserer Marktanteile zurückzuführen ist. Darüber hinaus verzeichneten die Bereiche Gebäudebegutachtung, Hausratlösungen und die externe Verwaltung von Immobilien ein zweistelliges Wachstum. Diese Bereiche wurden durch EFI Global, die von Sedgwick übertragenen Befugnisse und HFLS ausgeglichen, die alle stark vom Ausbleiben von Wetterereignissen betroffen waren. Der Bereich „Sedgwick Repair Solutions“ verzeichnete ein Wachstum von 6,1 % im Vergleich zum Vorjahr.
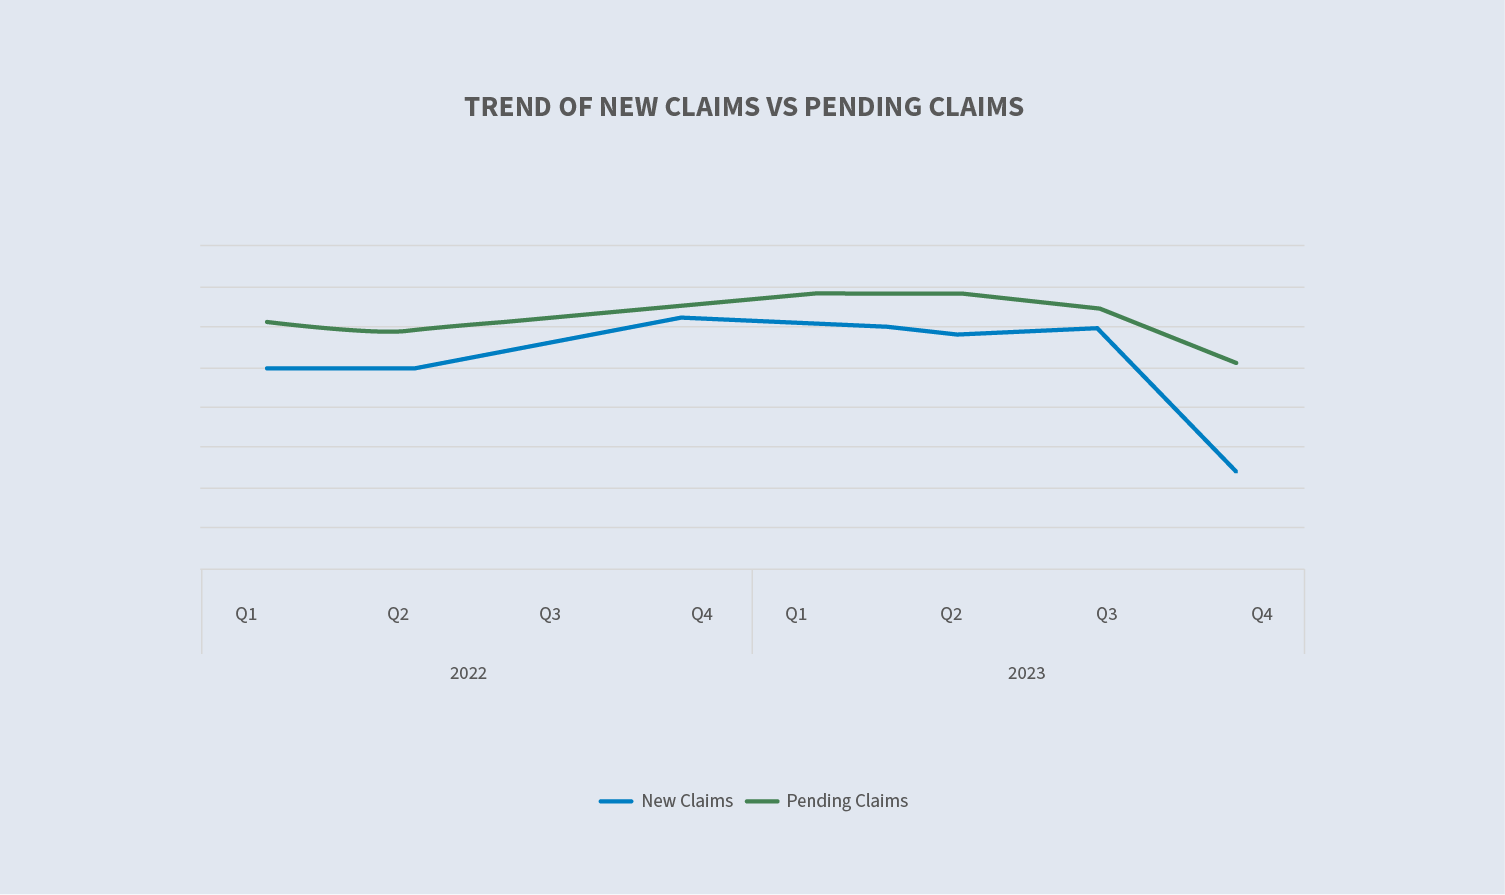
Ausstehende vs. neue Schadensfälle (ohne Reparaturlösungen)
Im Jahr 2023 ging die Zahl der anhängigen Schadensfälle insgesamt um 14 % zurück. Die Zahl der anhängigen Schadensfälle ist aufgrund der schnelleren Schadensabwicklung schneller zurückgegangen als die Zahl der neuen Schadensfälle.
Es lässt sich ein direkter Zusammenhang zwischen dem Unwetterereignis im dritten Quartal 2022, das einen erheblichen Übertrag offener Bestände in das vierte Quartal 2022 ermöglichte, und dem Ausbleiben eines Unwetterereignisses in der zweiten Jahreshälfte 2023 sowie dem Fehlen eines Übertragvolumens in das vierte Quartal 2023 herstellen. Die Bestandsbilanz dieser Zahlen spiegelt weiterhin unser konsequentes Festhalten an Leistungskennzahlen und der Schadenabwicklung für unsere Kunden wider.
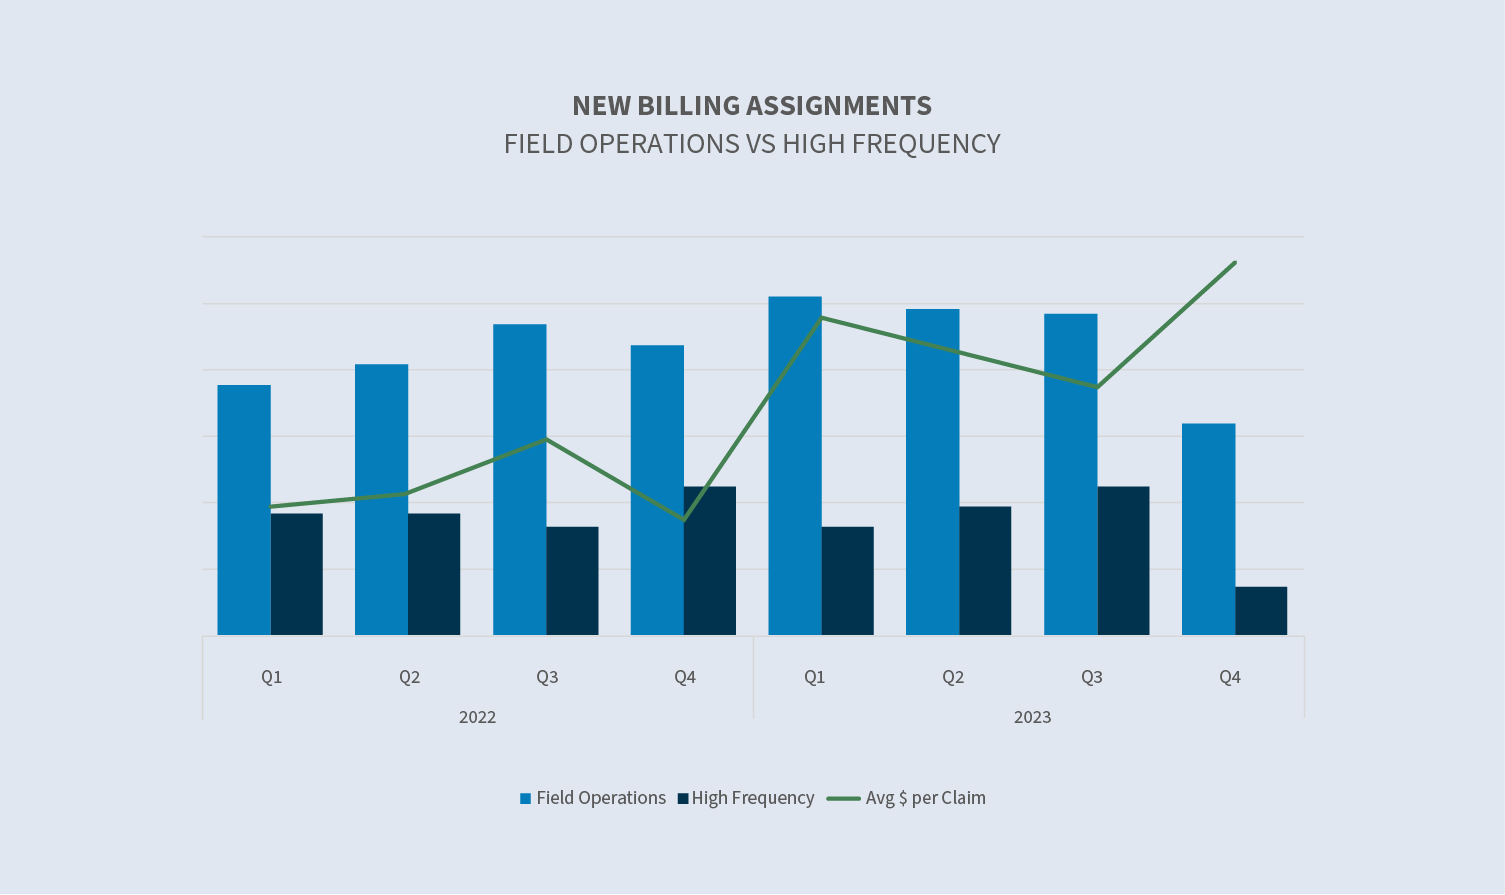
Neue Behauptungen: Feldarbeit vs. HFLS
Wir bekennen uns weiterhin dazu, als Full-Service-Anbieter im Schadenbereich zu agieren, indem wir unser Dienstleistungsportfolio diversifizieren und uns gleichzeitig auf alle Sparten konzentrieren, darunter Privatkunden, Mittelstand (Gewerbe) und Großschäden. Im Bereich der Privatkunden ist unser Geschäftsbereich HFLS nach wie vor ein Wachstumsfeld. Die Vorgehensweise und die Erwartungen der Branche hinsichtlich der Regulierung und Abwicklung dieser Schäden sind unterschiedlich. Der Geschäftsbereich HFLS hat einzigartige Lösungen entwickelt, um diesen Erwartungen gerecht zu werden, und beobachtet gezielt die Trends in diesem Bereich.
Der Bereich der Hochhäufigkeitsschäden wird durch ein hohes Volumen an Schadensfällen mit geringem Schadenbetrag bestimmt. Der Anstieg des durchschnittlichen Schadenbetrags pro Schadensfall im vierten Quartal 2023 ist auf den Rückgang der Anzahl der Schadensfälle mit geringem Schadenbetrag zurückzuführen.
Sedgwick ist nach wie vor ein Marktführer bei der Entwicklung neuer Technologien für den Immobilienbereich.
Im Jahr 2022 haben wir eine durchgängige Self-Service-Lösung eingeführt, die es Versicherten ermöglicht, routinemäßige Sachschäden mithilfe eines auf einer Entscheidungs-Engine basierenden Tools selbst zu regeln. Mit diesem Tool beantwortet der Versicherte einige grundlegende Fragen zum Schadenfall und liefert uns nach Abschluss des Vorgangs die Daten, die für die Erstellung eines Kostenvoranschlags und die Auszahlung einer ersten Rate erforderlich sind. Im Rahmen von Pilotprogrammen mit mehreren Kunden in den letzten 18 Monaten wurde dieses Tool weiterentwickelt und wird derzeit bei mehreren Kunden eingesetzt. Mit weiteren Kunden befinden wir uns in verschiedenen Phasen der Gespräche und der Einführungsphase.
Neue Schadensfälle im Vergleich zu CATs
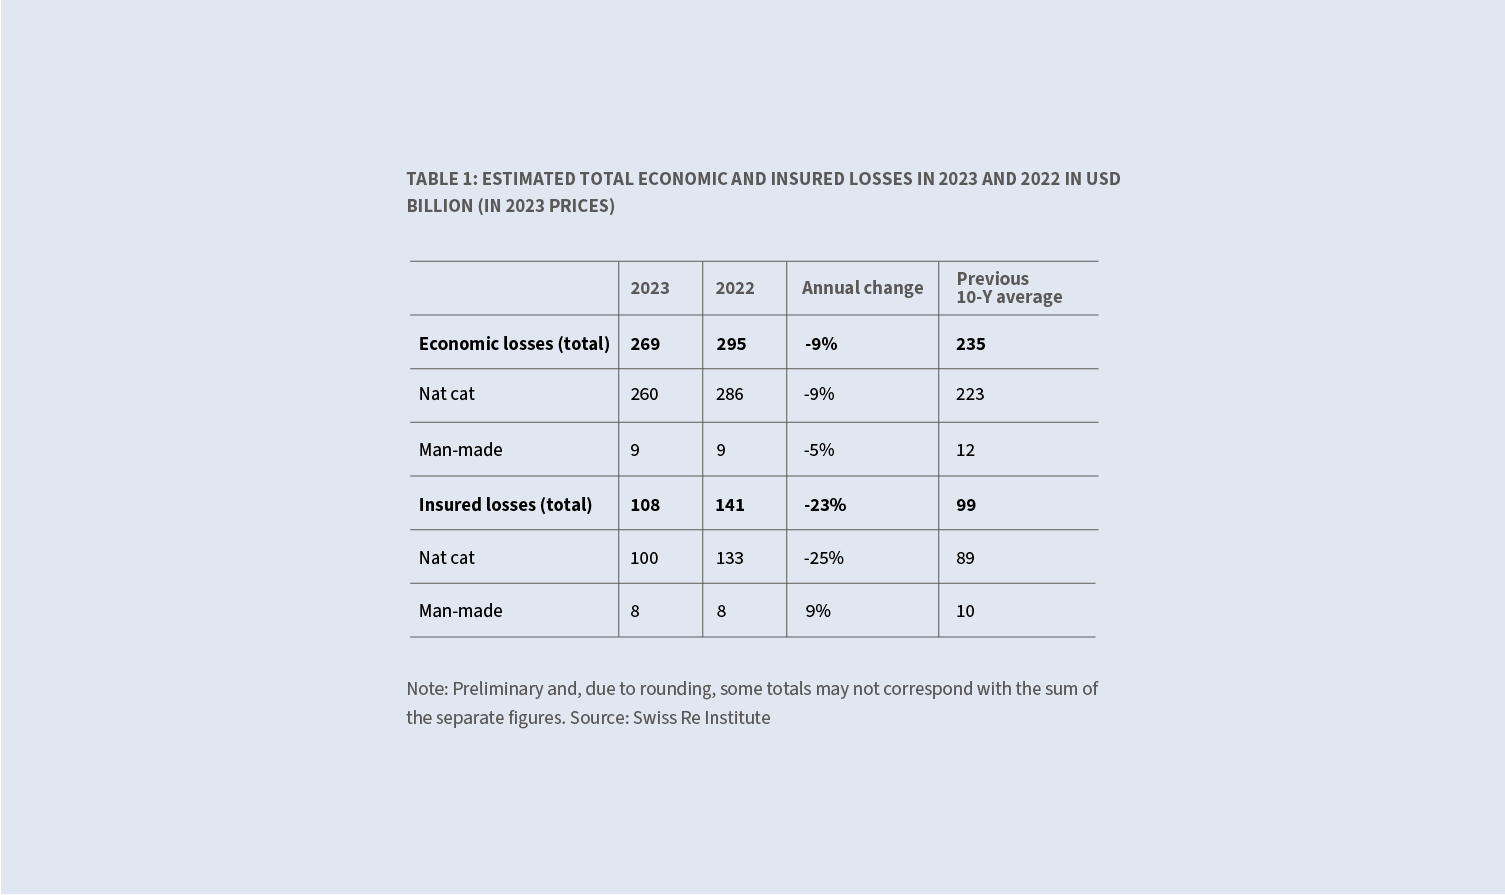
Weltweit war das Jahr 2023 weiterhin von erheblichen wetterbedingten Ereignissen geprägt, wobei sich der jüngste Trend nur geringfügig verlangsamte. Wetterereignisse und deren Schwere nehmen seit fünf bis zehn Jahren weltweit weiter zu.
Laut dem Swiss Re Institute gingen die wirtschaftlichen Schäden durch Naturkatastrophen im Jahresvergleich um 9 % zurück – von 286 Milliarden US-Dollar auf 260 Milliarden US-Dollar –, was in erster Linie auf das Ausbleiben einer besonders heftigen Hurrikansaison im Nordatlantik zurückzuführen ist. Diese 260 Milliarden US-Dollar liegen dennoch deutlich über dem Zehnjahresdurchschnitt von 223 Milliarden US-Dollar. Die versicherten Schäden durch Naturkatastrophen gingen um 25 % zurück, von 133 Mrd. US-Dollar auf 100 Mrd. US-Dollar, lagen aber immer noch deutlich über dem 10-Jahres-Durchschnitt von 89 Mrd. US-Dollar.
Wir haben erheblich in die Vorbereitung auf Katastrophen investiert und sind bereit, unseren Kunden und deren Versicherungsnehmern zu helfen, wenn solche Ereignisse eintreten.
Zu den wichtigsten Schwerpunkten gehören:
- ∙ Weiterer Ausbau und Wachstum unserer Ressourcen, die auf unserer Plattform für freiberufliche Mitarbeiter bereitgestellt werden, sowie fortgesetzte Bemühungen um die Einbindung dieser Ressourcen.
- ∙ Wir nutzen unser Dienstleistungsangebot, um das Serviceniveau für unsere Kunden zu verbessern. Wir können unsere internen Kontakte zu Schadensregulierern, forensischen Wirtschaftsprüfern, Bauberatern, Ingenieuren, Anbietern von Notunterkünften sowie den Reparaturlösungen von Sedgwick und vielen anderen nutzen, um diese schnell einzubinden und sie bei der Schadensregulierung zu unterstützen. Dass alle Experten während eines Katastrophenereignisses nahtlos unter einem Dach in einem Team zusammenarbeiten, ist ein enormer Vorteil.
- ∙ Automatisierung und wichtige Integrationen.
Obwohl in der ersten Hälfte des Jahres 2023 mehrere kleinere konvektive Stürme auftraten, die für ein erhöhtes Schadensvolumen sorgten, gab es in der zweiten Hälfte des Jahres 2023 kein jährliches Hurrikanereignis, wie wir es in den letzten Jahren erlebt haben. Diese Daten belegen mehrere kleinere Ereignisse im Verlauf der ersten Hälfte des Jahres 2023 sowie Nachlaufschäden aus dem Katastrophenereignis Ende 2022, die die Katastrophenschadenzahlen im ersten Quartal 2023 in die Höhe trieben.

Wichtige Kennzahlen
Die Leistungsmessung ist nach wie vor ein entscheidender Faktor bei der Auswahl von Anbietern oder Partnern durch unsere Kunden. Wir bauen unsere Ressourcen und Instrumente kontinuierlich aus, um unsere Fähigkeiten zur Kalibrierung, Erfassung und Darstellung von Kennzahlen zu verbessern. Anhand dieser Daten können wir durch ein Management nach Ausnahmen die Leistung steigern.
Mit nur wenigen Klicks können unsere Manager auf der Ebene der Sachbearbeiter genau dieselbe Ansicht aufrufen. Außerdem können sie nach einer beliebigen Anzahl von Schlüsselkennzahlen filtern, um die Leistung einer Einheit oder einer einzelnen Person genauer zu bewerten.
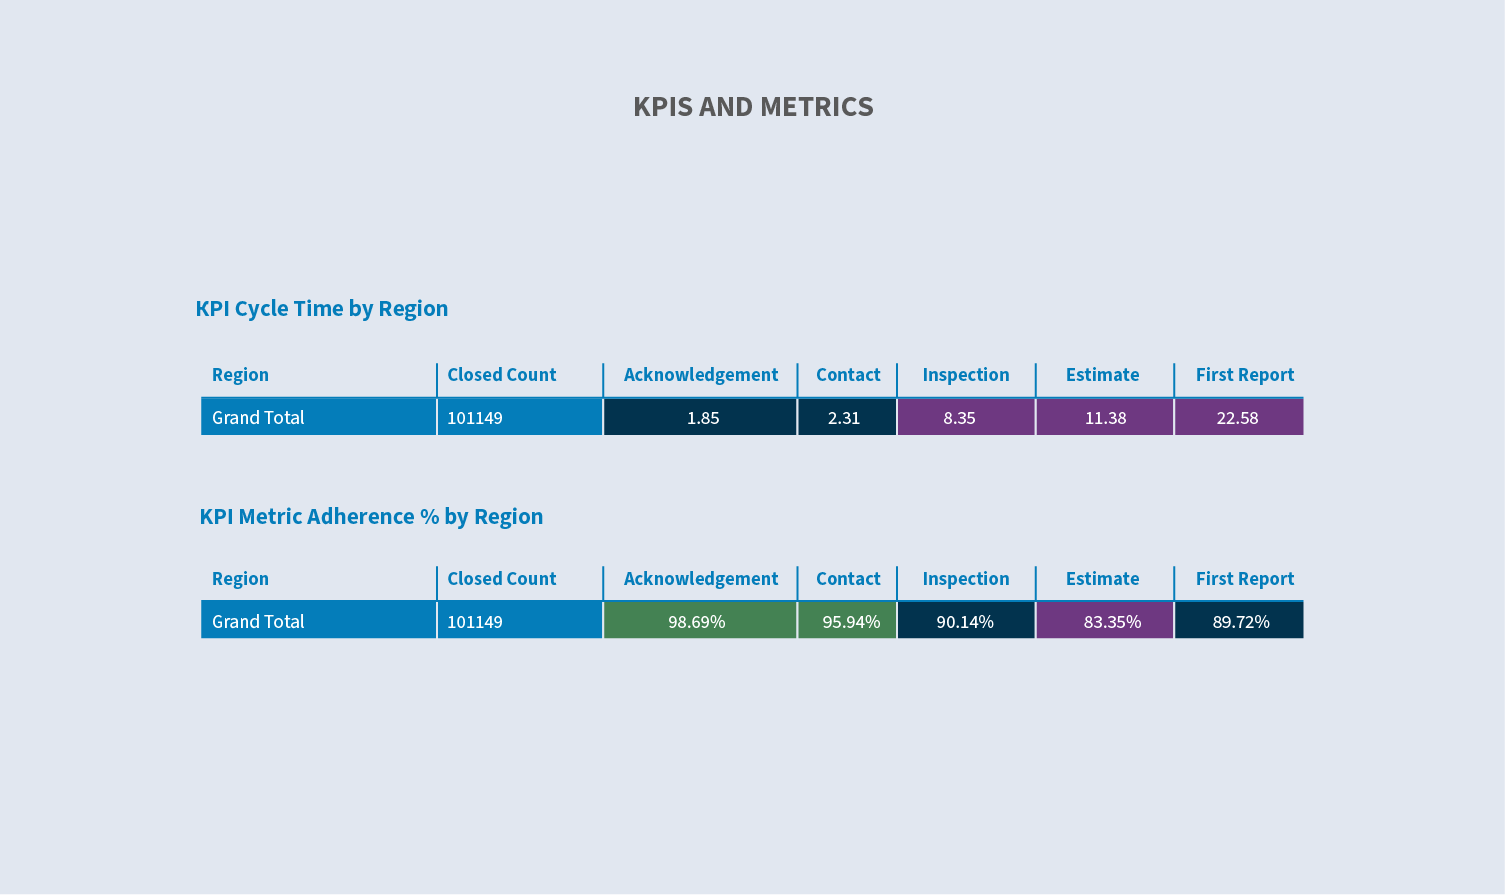
In der zweiten Jahreshälfte 2023 haben wir unsere zukünftigen Initiativen konkretisiert und Finanzmittel erhalten, um unsere Strategie zur digitalen Transformation voranzutreiben. Diese Strategie nutzt sowohl bestehende Technologien wie RPA als auch neue Technologien wie KI, um die Effizienz bei Standardprozessen in der Schadenbearbeitung – wie der ersten Schadensmeldung (FNOL), der Triage und der Zuweisung – zu steigern. Langfristig soll diese Strategie den gesamten Schadenbearbeitungsprozess umfassen. Ziel dieser Strategie ist es, die Effizienz unserer Teams zu steigern und die interne Benutzererfahrung zu verbessern, was zu einem schnelleren und besseren Service für unsere Kunden führt.
Zukünftige Überlegungen
Insgesamt blieb das Geschäftsvolumen unseres Kerngeschäfts im US-Immobilienbereich im Vergleich zum Vorjahr unverändert, wobei etwaige Rückgänge im Geschäftsvolumen auf das Ausbleiben von Wetterereignissen zurückzuführen waren. Diese Entwicklung lässt sich direkt auf zwei Faktoren zurückführen:
- ∙Eineanhaltend starke Entwicklung und ein anhaltendes Wachstum unseres Kerngeschäfts, der Schadenregulierung.
- ∙Dieweitere Umsetzung der Diversifizierungsstrategie durch die Ausrichtung auf ergänzende Spezialmärkte wie die Reparaturlösungen von Sedgwick, die Bauberatung und den Hausrat.
Unser Team von Schadensregulierern für Großschäden ist das größte und erfahrenste auf dem US-Markt. In diesem Bereich herrscht erheblicher Wettbewerb, und dieser von Fachkompetenz geprägte Markt erfordert ein hohes Maß an Aufmerksamkeit und Sorgfalt, um unsere Talente zu gewinnen und zu halten. Unsere Talente stehen ständig im Fokus der Konkurrenz, daher müssen wir stets darauf bedacht sein, unseren bestehenden Kollegen das bestmögliche Umfeld zu bieten, in dem sie sich entfalten und weiterentwickeln können. Dies hat sich seit Jahren nicht geändert und wird wahrscheinlich auch in naher Zukunft so bleiben. Unsere anhaltend hohe Mitarbeiterbindung zeigt, dass die verschiedenen Programme, die speziell auf die Entwicklung und Bindung der Mitarbeiter bei Sedgwick Property ausgerichtet sind, erfolgreich sind.
Bedenken der Industrie
- ∙Auswirkungen des Klimawandelsauf das Ausmaß und die Schwere von Sturmfluten
- ∙Weitergabe von Fachwissen und Know-how an Absolventen
- ∙NeueTechnologien (Automatisierung und KI)
- ∙Leistungskennzahlenund präzise Messungen in einem komplexen Ökosystem
- ∙Wettbewerb auf dem Arbeitsmarkt(Fachkräftemarkt)
- ∙ErfahreneArbeitskräfte (Katastrophenfall)

