
 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten

- Winter 2024: CASUALTY
Arbeitsunfallversicherung
Ziele des Berichts
Ziel dieses Berichts ist es, einen umfassenden Überblick über unsere aktuellen Kennzahlen für unsere „ Arbeitsunfallversicherung “-Programme zu geben, der in gewisser Weise mit den regelmäßig von Forschungsinstituten und Ratingagenturen veröffentlichten Daten vergleichbar ist. Für diese vergleichende Analyse arbeiten unsere Teams aus den Bereichen Business Intelligence und „ Arbeitsunfallversicherung “ zusammen, um die JURIS-Schadensdaten in einen Sedgwick-Bericht zum „Stand der Branche“ zu integrieren, der dazu dient, unsere Trends mit anderen relevanten Branchenstudien zu vergleichen und gegenüberzustellen.
Es wurden die verfügbaren Analysen der folgenden Einrichtungen herangezogen:
• Forschungs
des National Council on Compensation Insurers (NCCI) • Forschungs des California Arbeitsunfallversicherung Insurance Rating Bureau (WCIRB)
• Forschungsinstitut „ Arbeitsunfallversicherung “ (WCRI)
Datenparameter
Für Branchenvergleiche basieren die Daten auf neuen Schadensfällen in einem rollierenden 12-Monats-Zeitraum (als „CY“ bezeichnet) vom 1. Januar 2023 bis zum 31. Dezember 2023 für versicherte und selbstversicherte Schadensfälle in allen Bundesstaaten an fünf Bewertungszeitpunkten von 2019 bis 2023. Die Auswirkungen der COVID-19-Pandemie und der wirtschaftlichen Erholung auf „ Arbeitsunfallversicherung “ spiegeln sich weiterhin in den Schadensdaten von Sedgwick wider.
Wichtigste Erkenntnisse
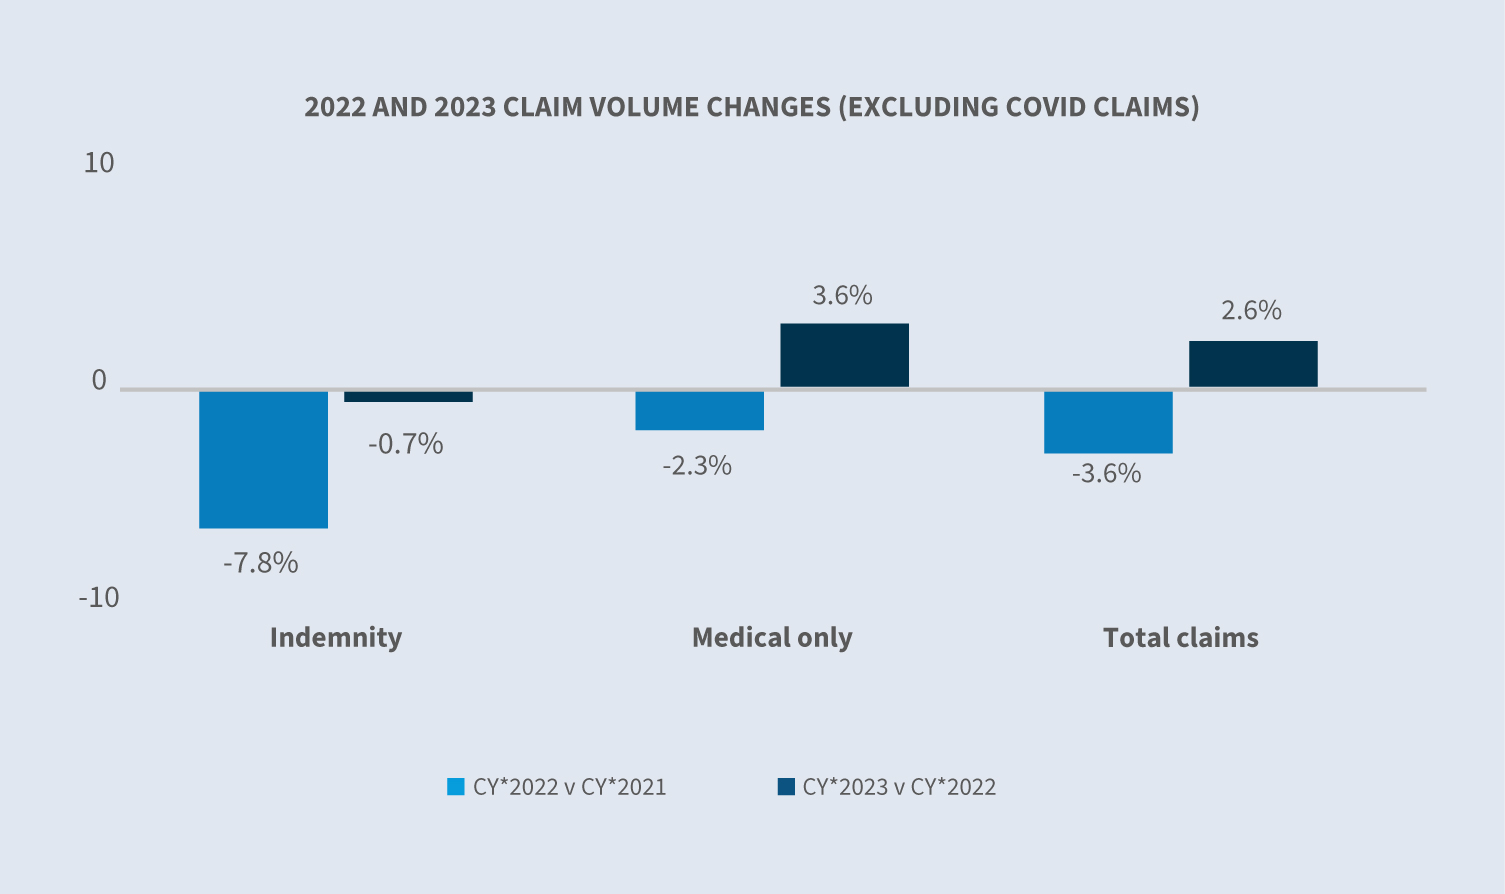
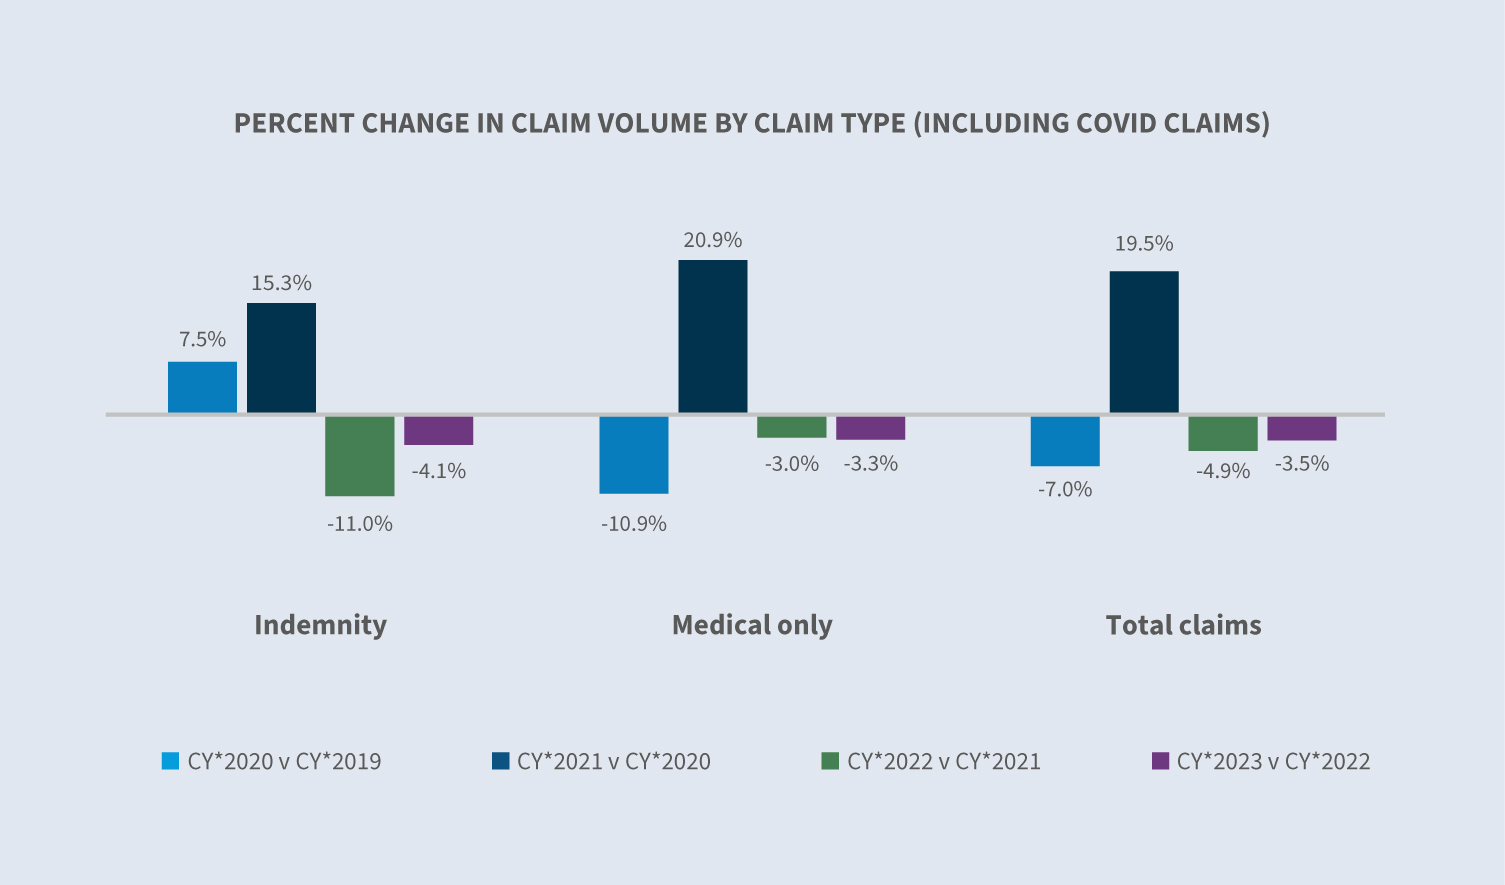
Arbeitsunfallversicherung Das Schadenvolumen ging von 2022 bis 2023 um 3,5 % zurück; ohne Berücksichtigung der COVID-Schäden stieg das Volumen (der letzte deutliche Anstieg erfolgte Anfang 2022) jedoch von 2022 bis 2023 um 2,6 % und gegenüber 2019 um 1 %.
Die Zahl der im Jahr 2023 eingegangenen COVID-Schadensfälle ging im Vergleich zu 2022 um 85 % zurück. Das Gesundheitswesen hatte auch im Jahr 2023 den größten Anteil an den COVID-Schadensfällen.
Die durchschnittliche Auszahlungssumme pro Schadensfall stieg im Jahr 2023 um 11,2 %. Ohne Berücksichtigung der COVID-Schadensfälle betrug der Anstieg der durchschnittlichen Auszahlungssumme pro Schadensfall 8 %. Dies verdeutlicht den anhaltenden, aber nachlassenden Einfluss von COVID auf die Ergebnisse von „ Arbeitsunfallversicherung “.
Insgesamt entsprachen die Abschluss- und Dauerquoten bei „ Arbeitsunfallversicherung “ im Jahr 2023 den Ergebnissen von 2022.
Markt
Arbeitsunfallversicherung, die größte gewerbliche Flotte in den USA, verzeichnet weiterhin positive Ergebnisse.
Laut dem am 1. November 2023 vom National Council on Compensation Insurance (NCCI) veröffentlichten „ Arbeitsunfallversicherung : Financial Results Update 2023“ wird erwartet, dass „die landesweite Combined Ratio der privaten Versicherer im Kalenderjahr 2022 im Bereich der Arbeitsunfallversicherung (WC) sehr ähnlich ausfallen wird wie im Jahr 2022, womit sich die Combined Ratios im Kalenderjahr im Bereich der Arbeitsunfallversicherung ( Arbeitsunfallversicherung ) bereits seit einem ganzen Jahrzehnt unter 100 % bewegen würden.“
(Die Combined Ratio ist ein häufig herangezogener Indikator für die Rentabilität einzelner Versicherer und der gesamten Branche.)
Der Marktsegmentbericht von A.M. Best: „ Arbeitsunfallversicherung “ bleibt ein Gewinnmotor für die US-Sach- und Unfallversicherungsbranche“ stellt folgende Trends fest:
„Der Bereich, in dem sich die Prämien nach der Höhe der Lohnsumme richten, hat vom stärksten Lohnwachstum in den USA seit über 25 Jahren profitiert, verbunden mit einem starken Beschäftigungswachstum, was dazu beigetragen hat, dass die Gesamtprämien wieder das Niveau vor der Pandemie erreicht haben.“
„Die Schadensschwere bei Kranken- und Haftpflichtversicherungen stieg zwar an, doch fiel der Anstieg geringer aus als der Lohnanstieg. Dank der höheren Lohnsumme als Bemessungsgrundlage für die Versicherung nach dem „ Arbeitsunfallversicherung “-Prinzip blieb der Anstieg der Schadensschwere überschaubar.“
Branchenexperten warnen jedoch davor, dass die Inflation dieses stabile Umfeld stören könnte. Zudem könnten Zinssenkungen in allen Bundesstaaten (mit Ausnahme von Washington) im Jahr 2023 zu einer Margenverengung führen und die Fähigkeit der Versicherer, ihre Rentabilität aufrechtzuerhalten, auf die Probe stellen.
Schadenvolumen
Im Kalenderjahr 2023 war ein Anstieg der Schadensfälle um 2,6 % zu verzeichnen, wenn man die COVID-Fälle ausklammert. Nicht nur die Zahl der COVID-Fälle und Todesfälle ist deutlich zurückgegangen, sondern im Jahr 2023 sind auch in allen Bundesstaaten die widerlegbaren Vermutungen gemäß dem „ Arbeitsunfallversicherung “ ausgelaufen.
Mit Blick auf die Zukunft wird erwartet, dass sich die Auswirkungen von COVID auf die „ Arbeitsunfallversicherung “-Schadensfälle weiter abschwächen werden.
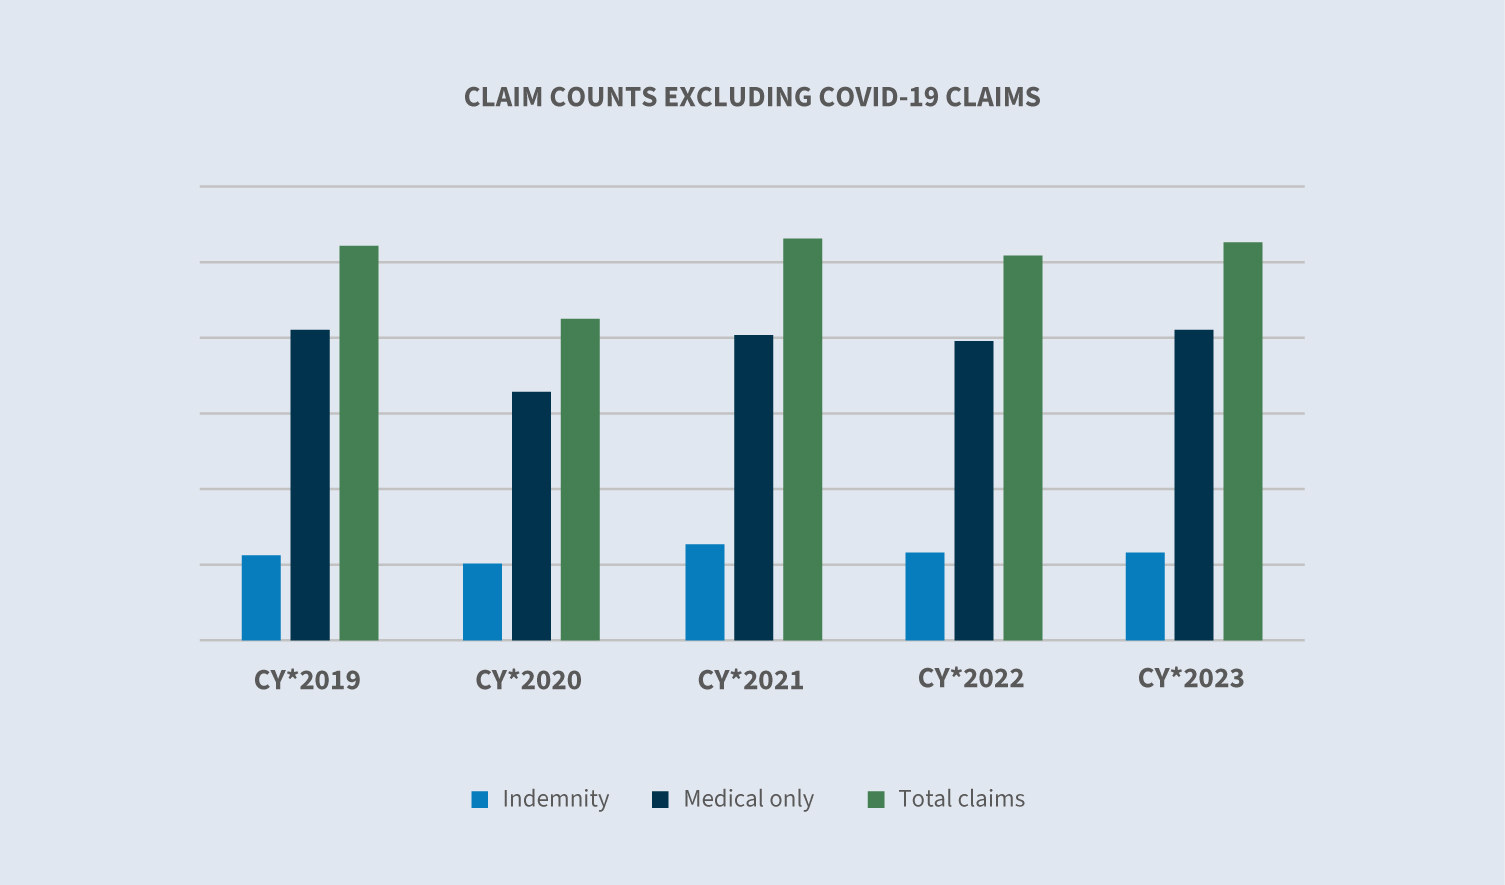
Einschließlich der COVID-Anträge war im Vergleich zu 2022 ein Rückgang der Gesamtzahl der Anträge um 3,5 % zu verzeichnen. Laut dem am 24. Januar 2024 veröffentlichten Bericht „TED: The Economics Daily“ des Bureau of Labor Statistics (BLS) wurden im Jahr 2023 netto 2,7 Millionen neue Arbeitsplätze geschaffen, was einen deutlichen Rückgang gegenüber den 7,3 Millionen neuen Arbeitsplätzen im Jahr 2021 und den 4,8 Millionen neuen Arbeitsplätzen im Jahr 2022 darstellt.
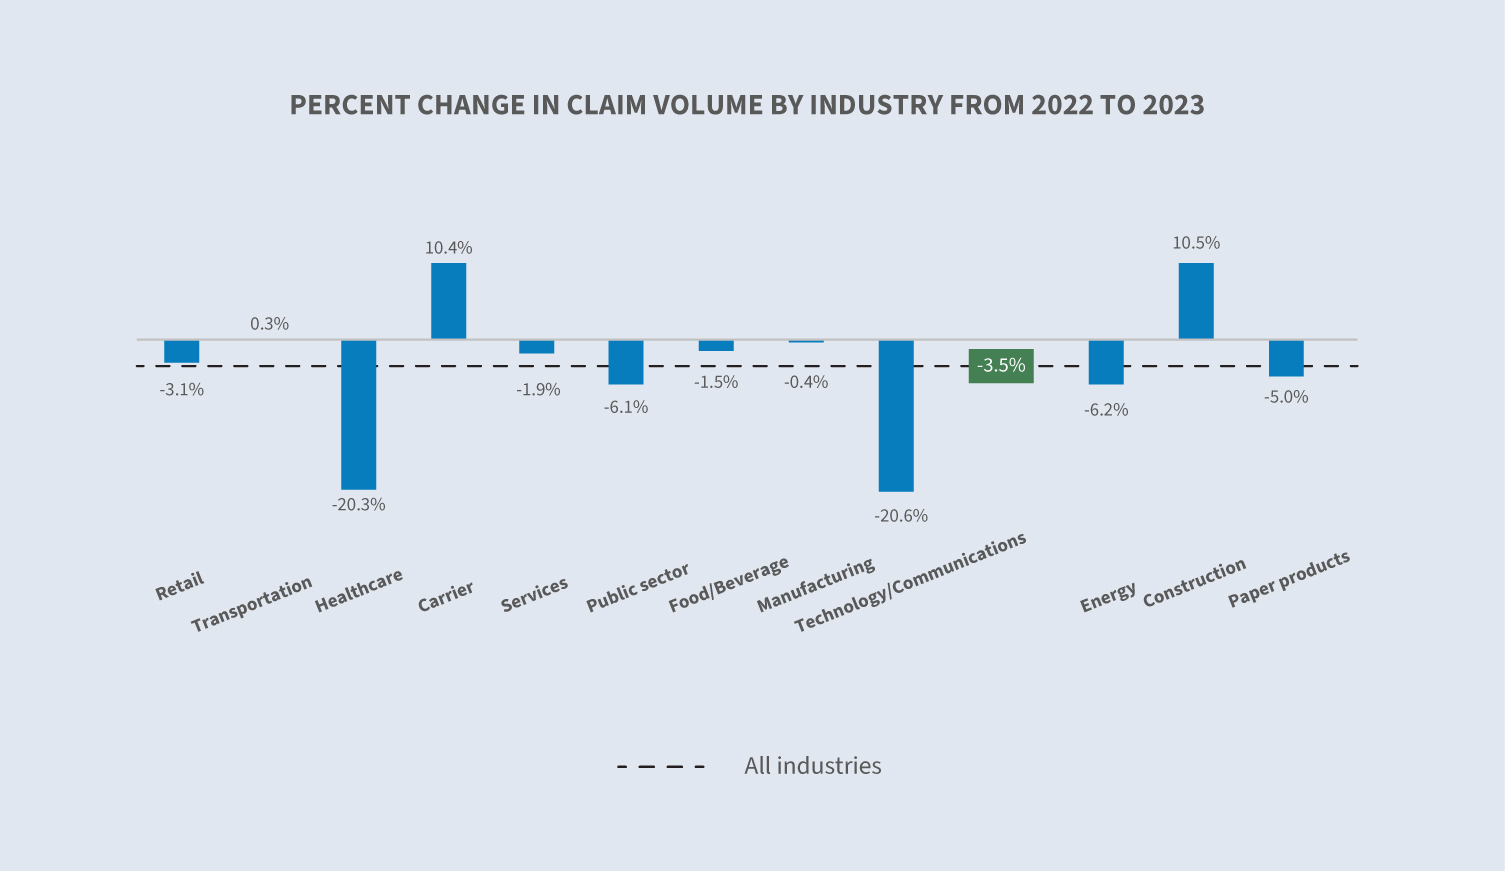
Aus branchenweiter Sicht hebt der Wirtschaftsausblick des NCCI für das 4. Quartal 2023 ein ungleichmäßiges Beschäftigungswachstum hervor, wobei über 80 % des Netto-Beschäftigungswachstums des Jahres auf folgende Wirtschaftssektoren entfallen: Bildungs- und Gesundheitswesen, Freizeit- und Gastgewerbe sowie der öffentliche Sektor. Bei Sedgwick stieg die Zahl der Schadensfälle im Jahr 2023 lediglich in den Branchengruppen Versicherer, Baugewerbe und Transportwesen an.
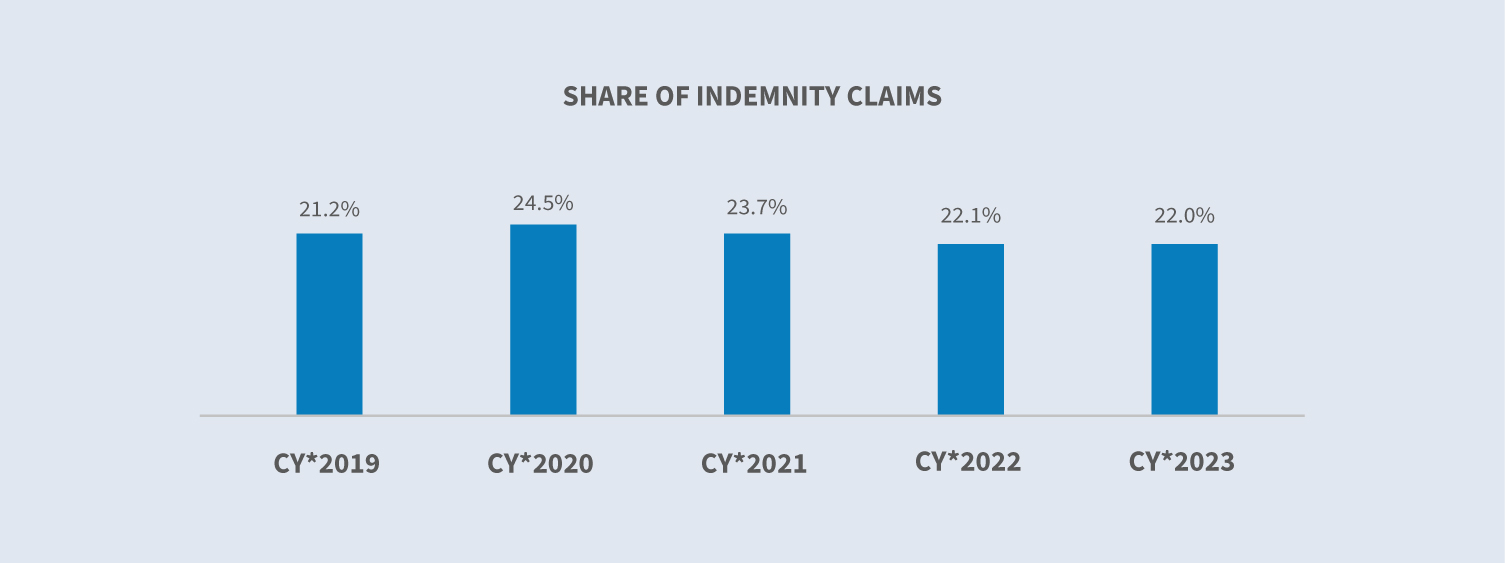
Der Anteil der Schadensersatzansprüche im Vergleich zu reinen medizinischen Leistungsansprüchen blieb 2023 im Vergleich zu 2022 unverändert. Zuvor hatten die Schadensersatzansprüche im Jahr 2020 mit 24,5 % ihren Höchststand erreicht.
Schadenskosten
Haftungsfreistellung
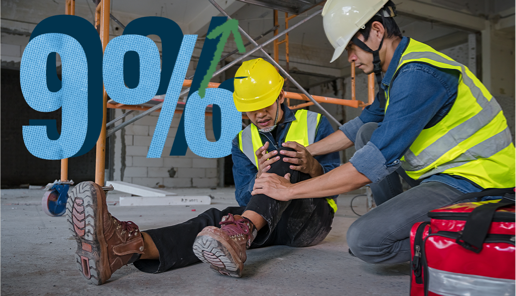
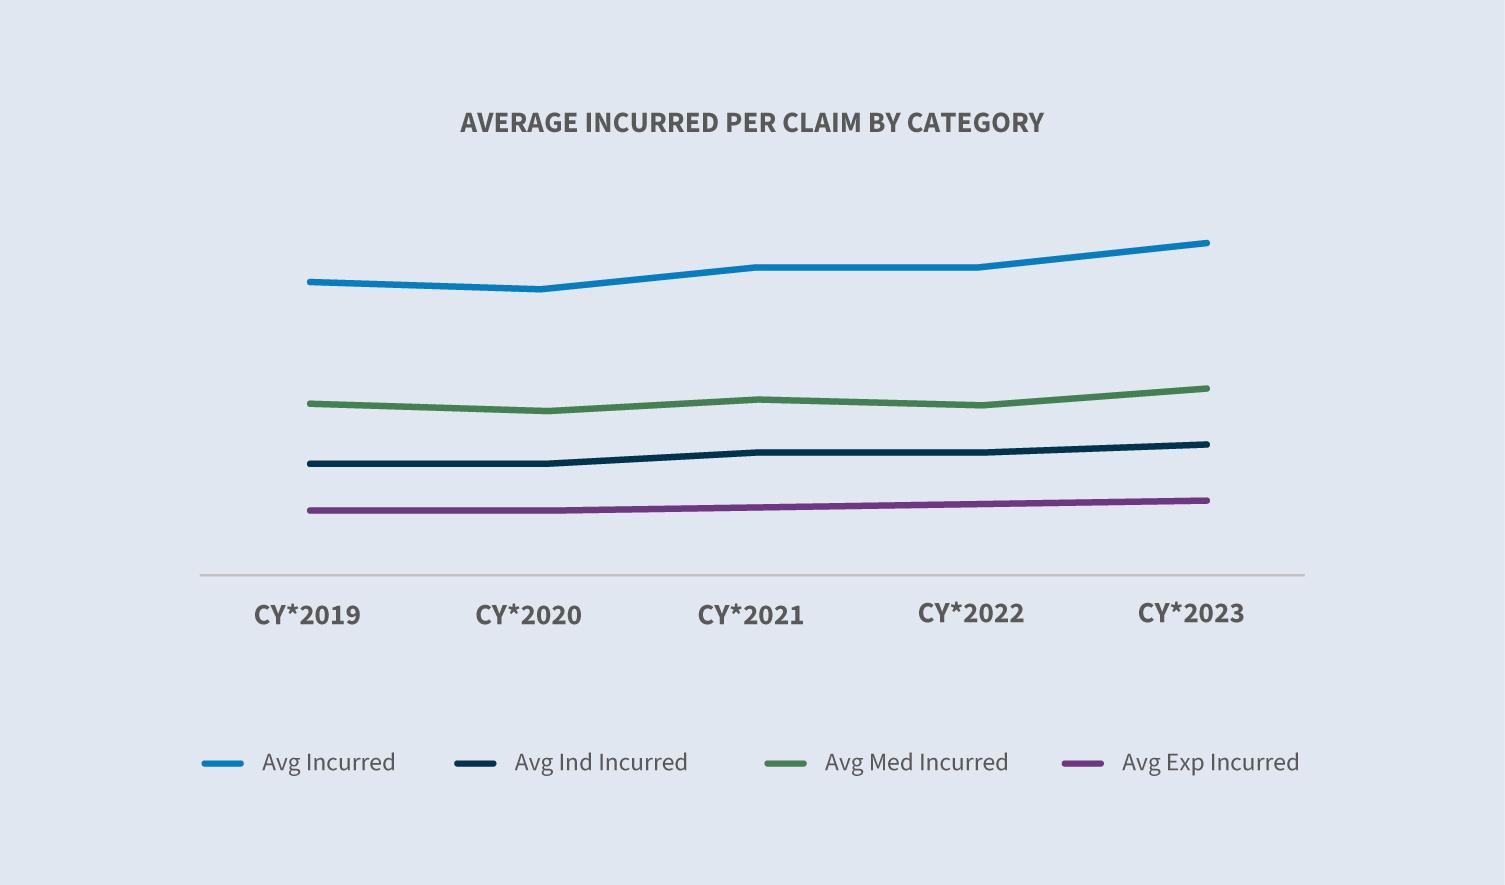
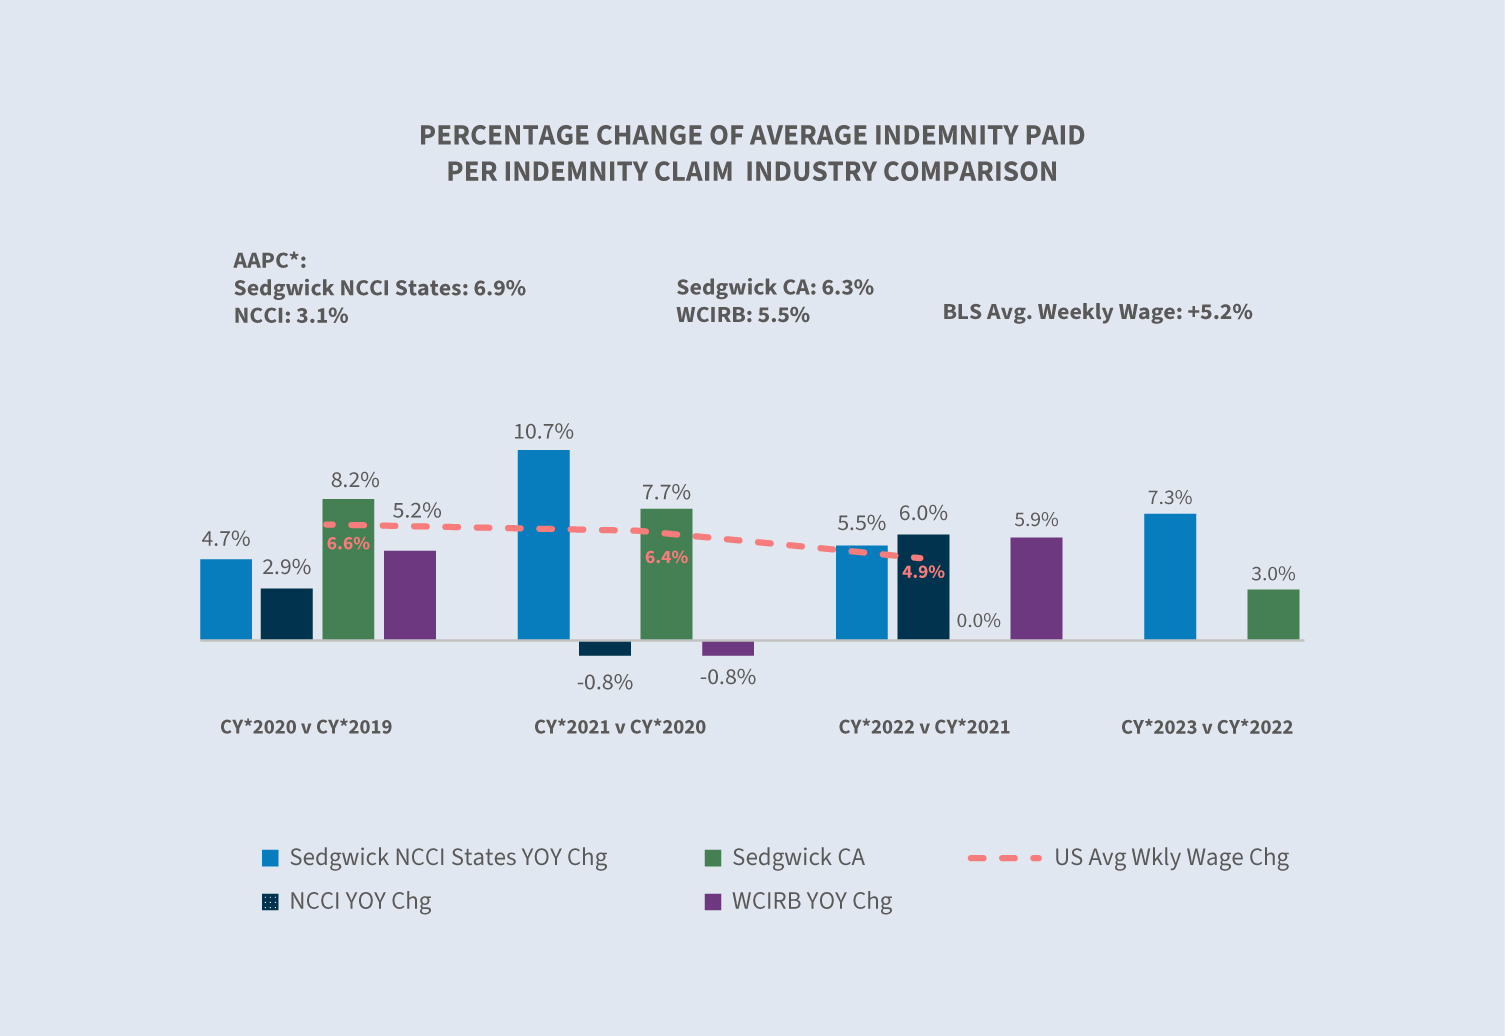
Die durchschnittlichen Aufwendungen stiegen im Jahr 2023 im Vergleich zu 2022 um 9 % – getrieben durch einen Anstieg der durchschnittlichen medizinischen Aufwendungen um 10 %, der durchschnittlichen Entschädigungsaufwendungen um 7 % und der durchschnittlichen Verwaltungskosten um 10 %.
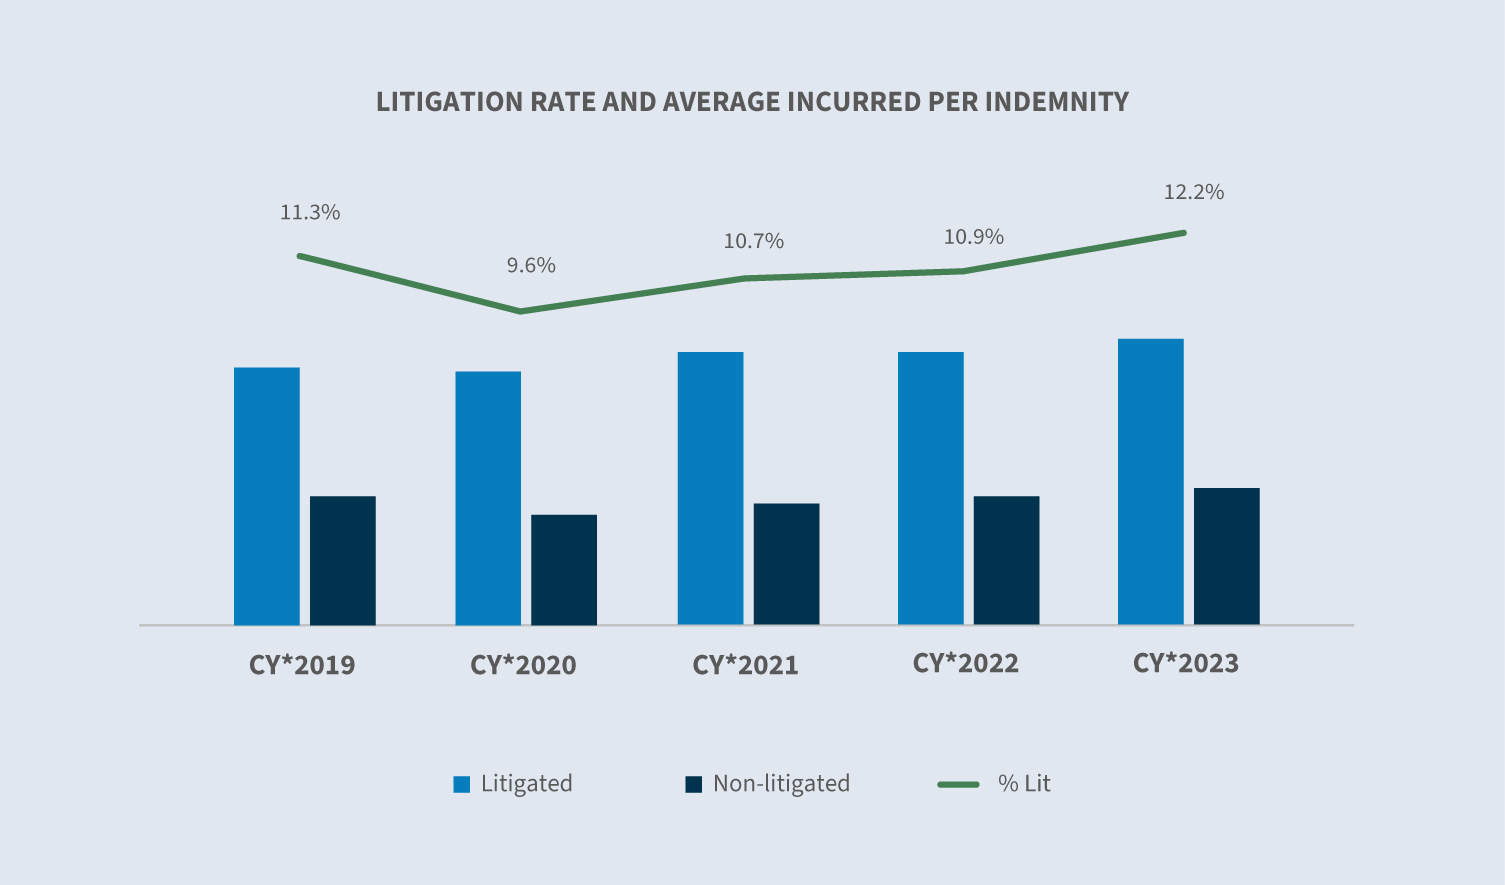
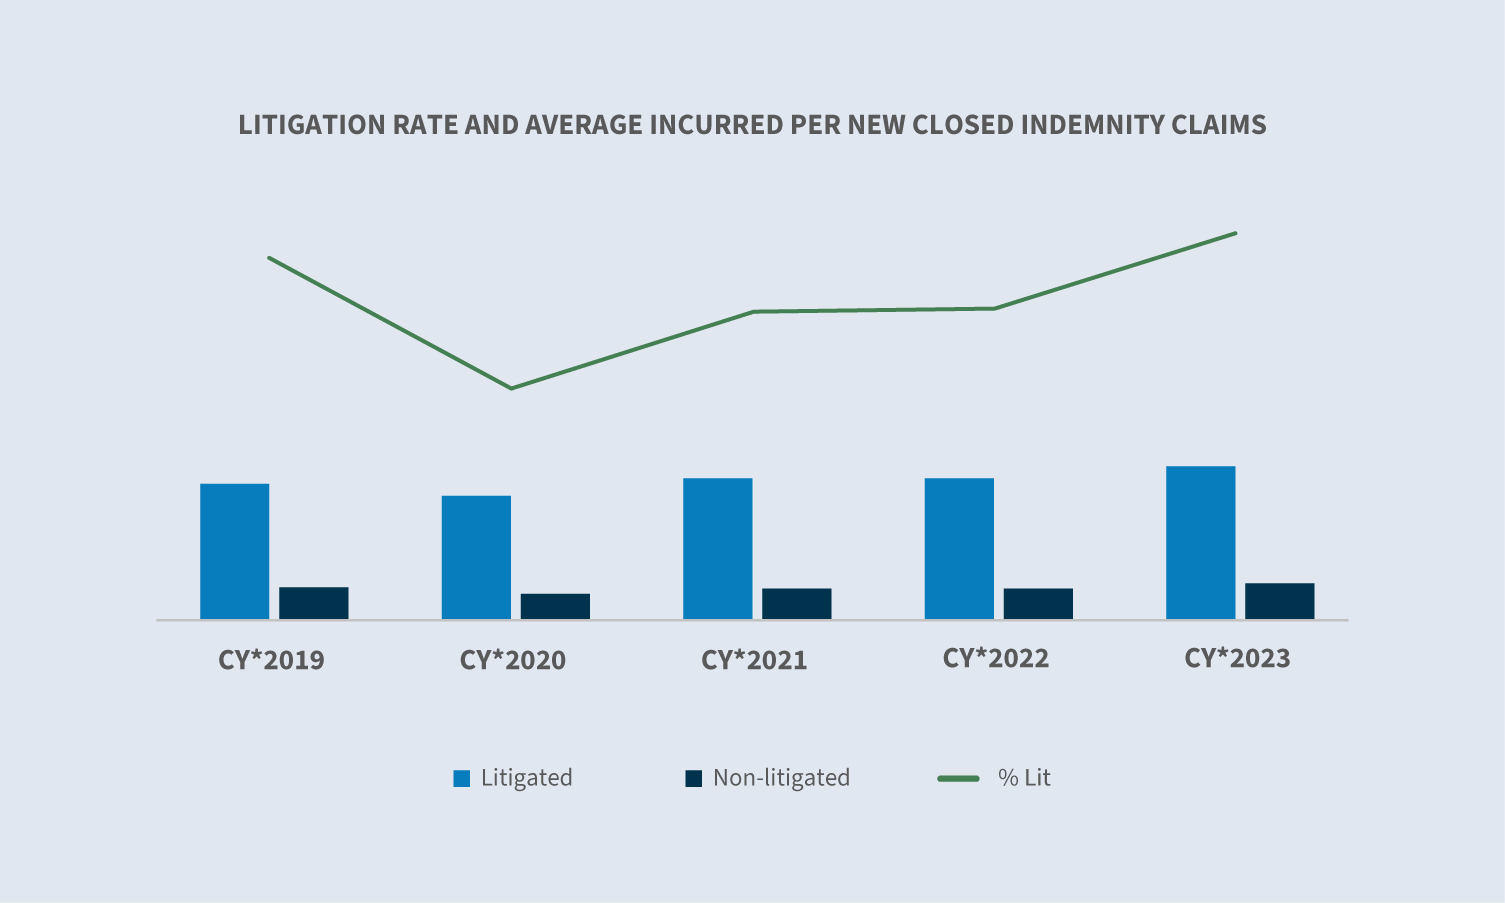
Die Prozessquote bei Schadensersatzansprüchen stieg von 10,9 % im Jahr 2022 auf 12,2 % im Jahr 2023. Die durchschnittlichen Aufwendungen für strittige Schadensersatzansprüche stiegen um 3 %, und die Kosten für strittige Ansprüche liegen weiterhin bei mehr als dem Doppelten der Kosten für nicht strittige Ansprüche.
Im Vergleich zu 2022 stieg die durchschnittliche Auszahlung pro Schadensfall im Jahr 2023 um 11,2 %, einschließlich der COVID-Schadensfälle.
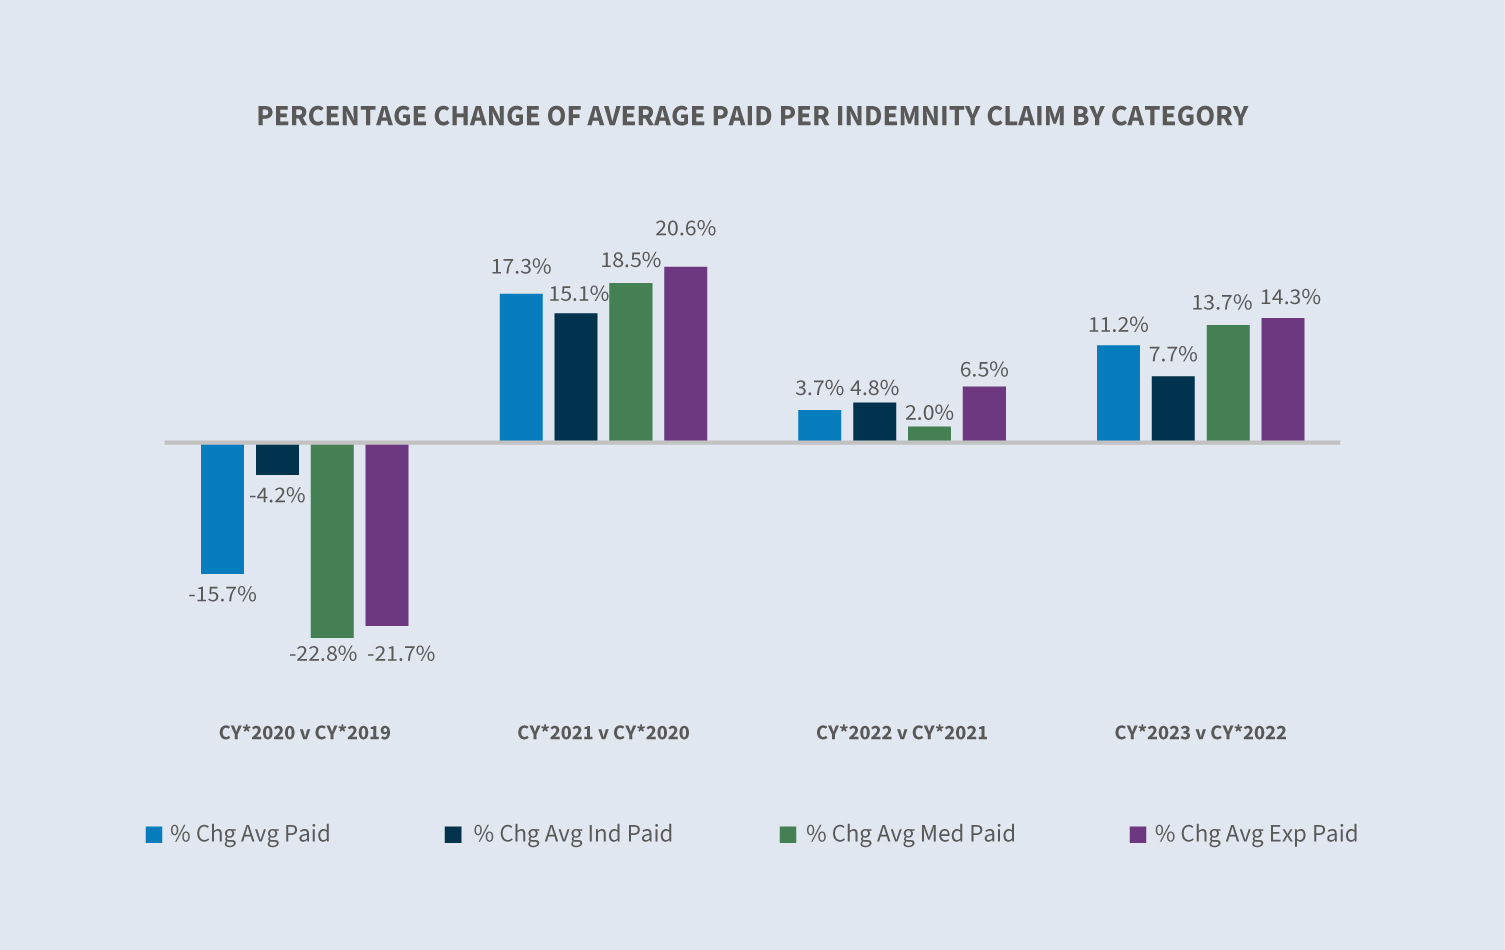
Ohne Berücksichtigung der COVID-Schadensfälle betrug der Anstieg der durchschnittlichen Auszahlungssumme pro Schadensfall im Jahr 2023 gegenüber 2022 8 %, was darauf zurückzuführen ist, dass die durchschnittliche Auszahlungssumme bei COVID-19-Schadensfällen die durchschnittliche Auszahlungssumme pro Schadensfall weiterhin nach unten drückte.
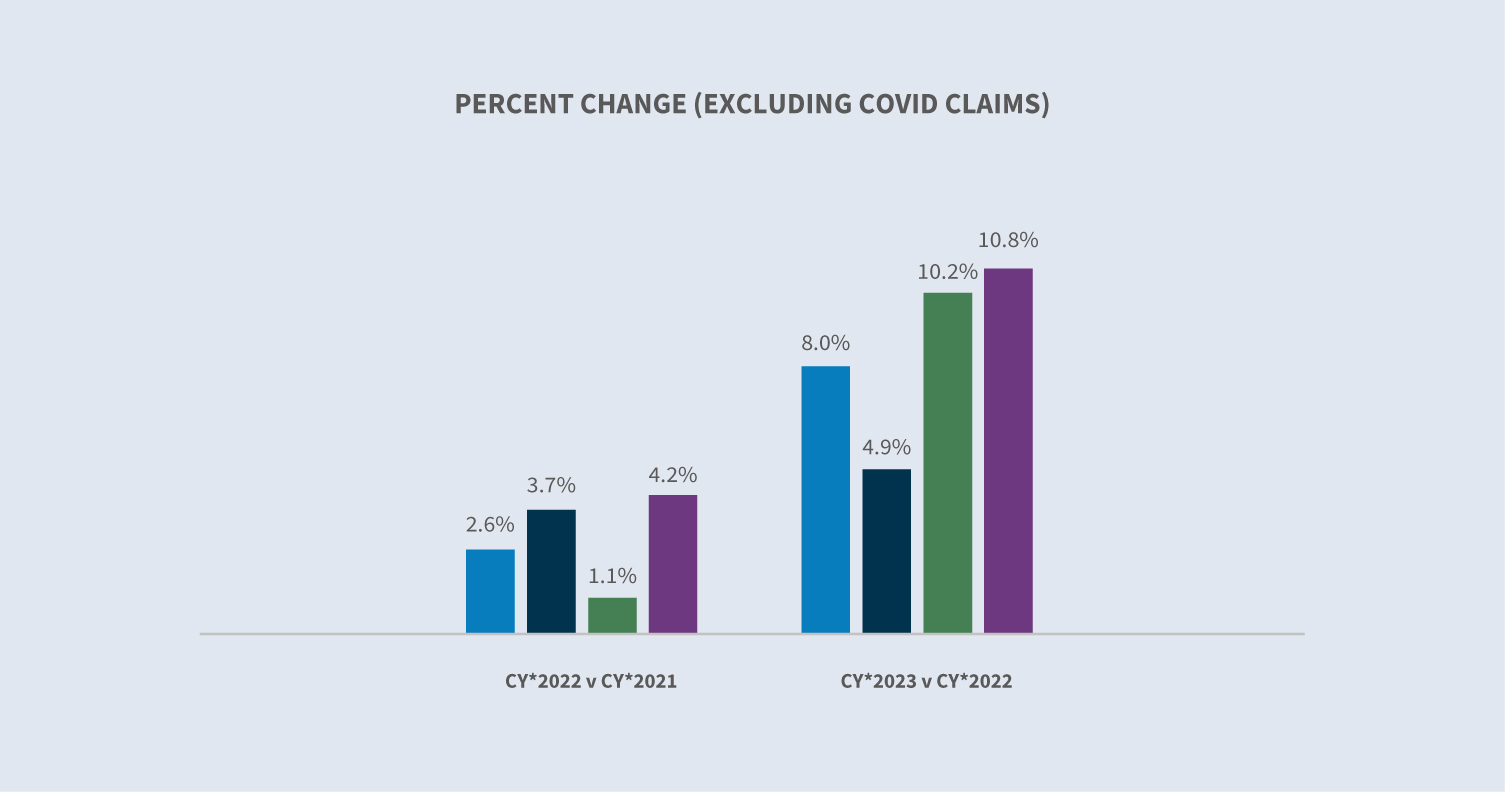
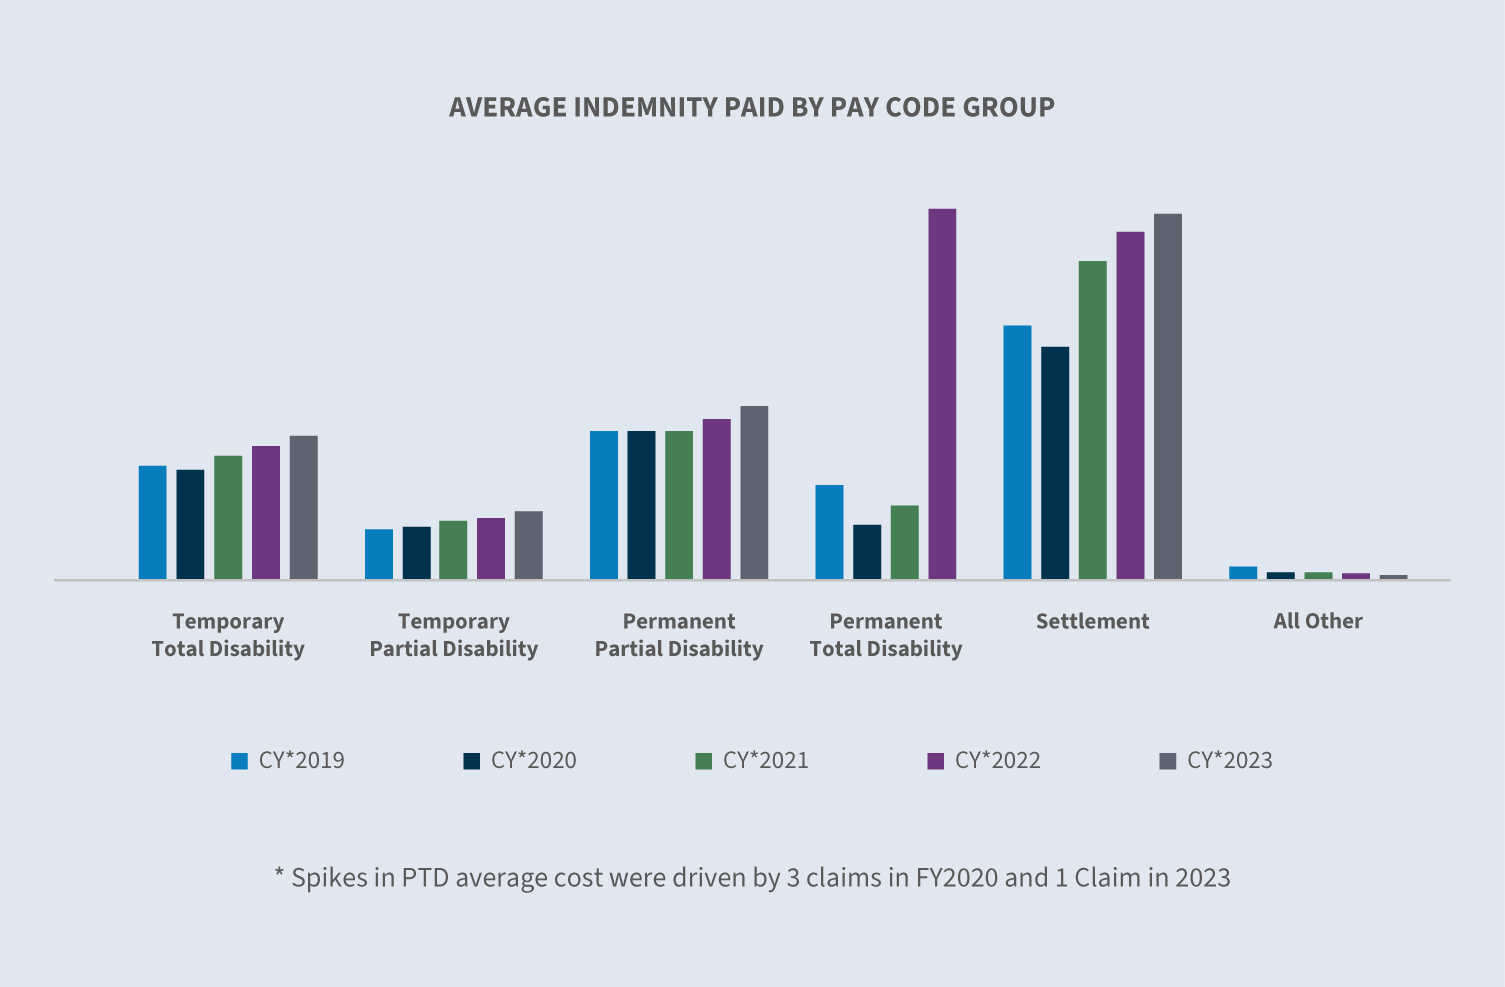
Die Entschädigungszahlungen stiegen im Jahr 2023 pro Entschädigungsfall um 7,7 %. Die durchschnittliche Entschädigungssumme stieg im Jahr 2023 in allen Vergütungsgruppen, wobei der Anstieg bei vorübergehender vollständiger Arbeitsunfähigkeit (TTD) 7,6 % betrug.
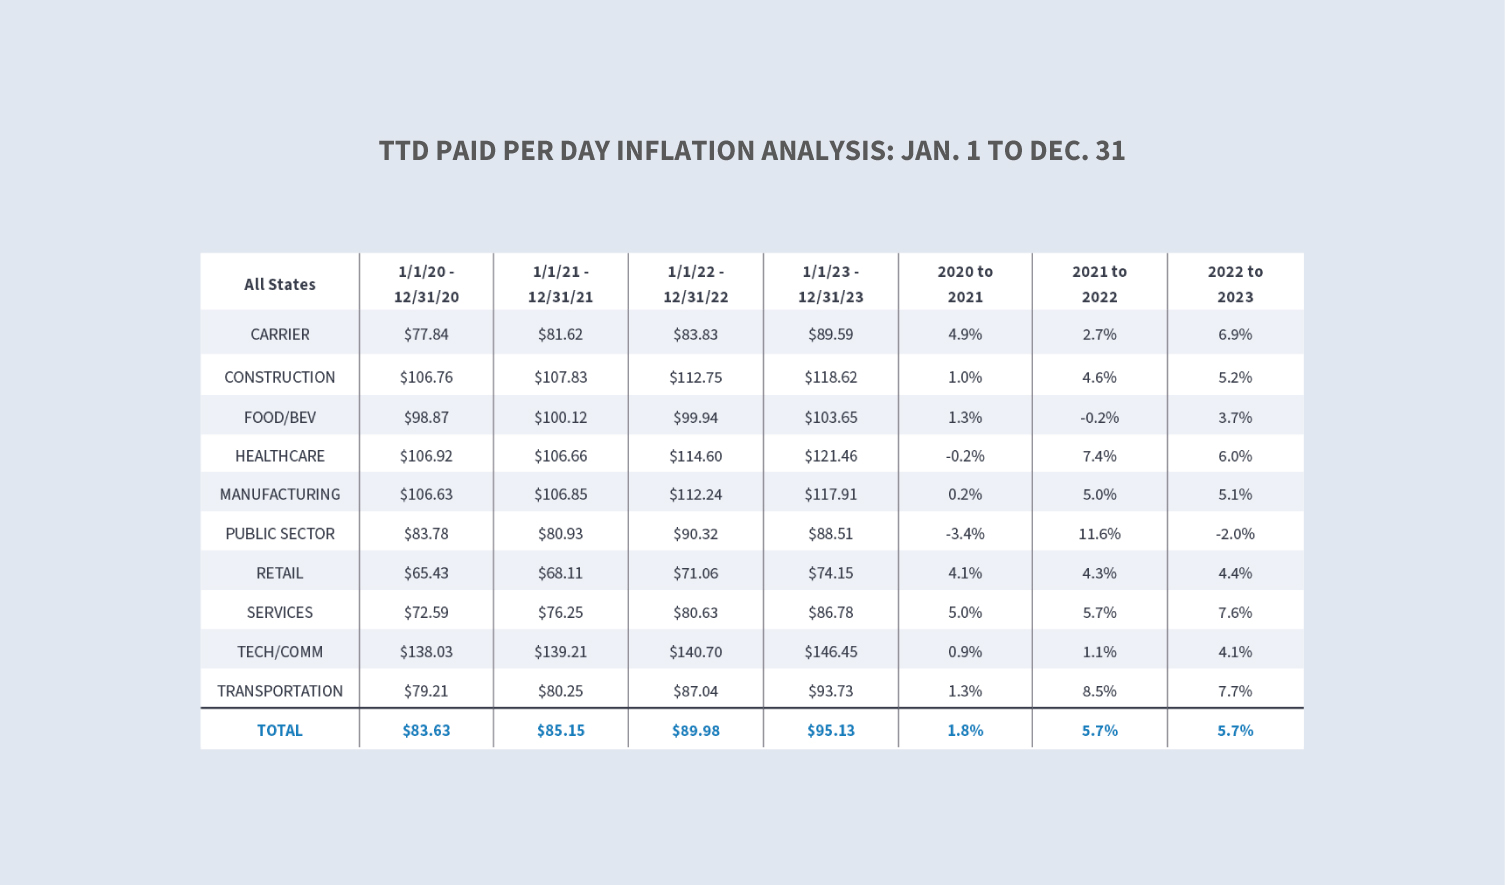
Der Filter nach Bundesländern im Tool zur Inflationsentwicklung des durchschnittlichen Wochenlohns (AWW) ermöglicht Vergleiche des AWW nach Bundesländern. Laut dem am 31. Januar 2024 veröffentlichten BLS-Beschäftigungskostenindex stiegen die Löhne und Gehälter in den zwölf Monaten bis Dezember 2023 bei nicht gewerkschaftlich organisierten Arbeitnehmern um 4,2 % und bei gewerkschaftlich organisierten Arbeitnehmern um 5,4 %. Ein weiterer Faktor, der die Löhne im Jahr 2023 stützte, waren die Erhöhungen des Mindestlohns in 23 Bundesstaaten aufgrund von Inflation, gesetzlicher Regelung und Volksabstimmungen. Im Jahr 2024 erhöhten 22 Bundesstaaten laut dem Mindestlohn-Tracker des Economic Policy Institute den Mindestlohn, wodurch sich die Vergütung für schätzungsweise 9,9 Millionen Arbeitnehmer verbesserte. Die meisten Bundesstaaten indexieren ihre maximale Entschädigungsleistung jährlich an den staatlichen durchschnittlichen Wochenlohn (SAWW), um zu verhindern, dass die Inflation das Niveau der Arbeitnehmer- benefits untergräbt.
Unsere Analyse der täglichen Inflationsrate (TTD) ergab für 2023 einen Anstieg von 5,7 % im Vergleich zu 2022. Die größten Zuwächse verzeichneten die Transport- und Dienstleistungsbranche mit 7,7 % bzw. 7,6 %.
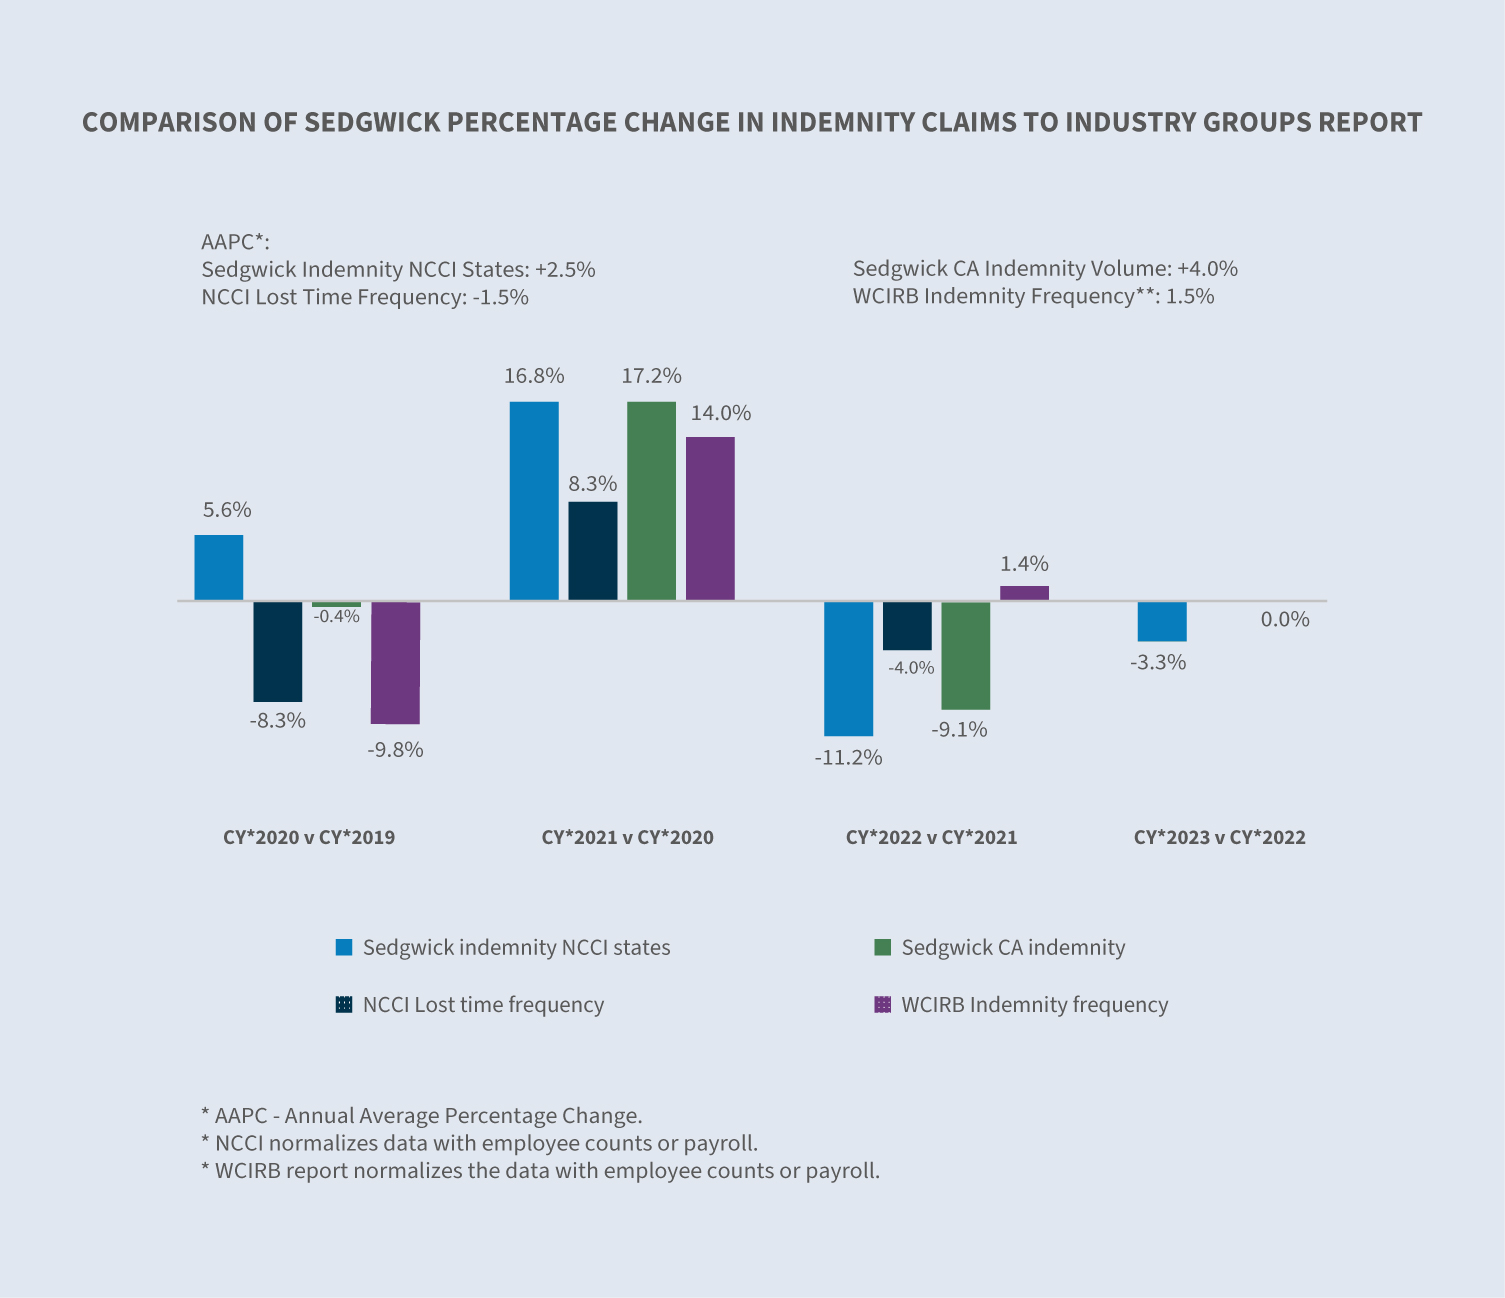
Die durchschnittliche von Sedgwick im Jahr 2023 pro Schadensfall gezahlte Entschädigungssumme lässt sich noch nicht mit der Branche vergleichen; im Jahr 2022 lagen unsere Veränderungen gegenüber dem Vorjahr jedoch unter den für die NCCI-Bundesstaaten gemeldeten Veränderungen.
Schließungen
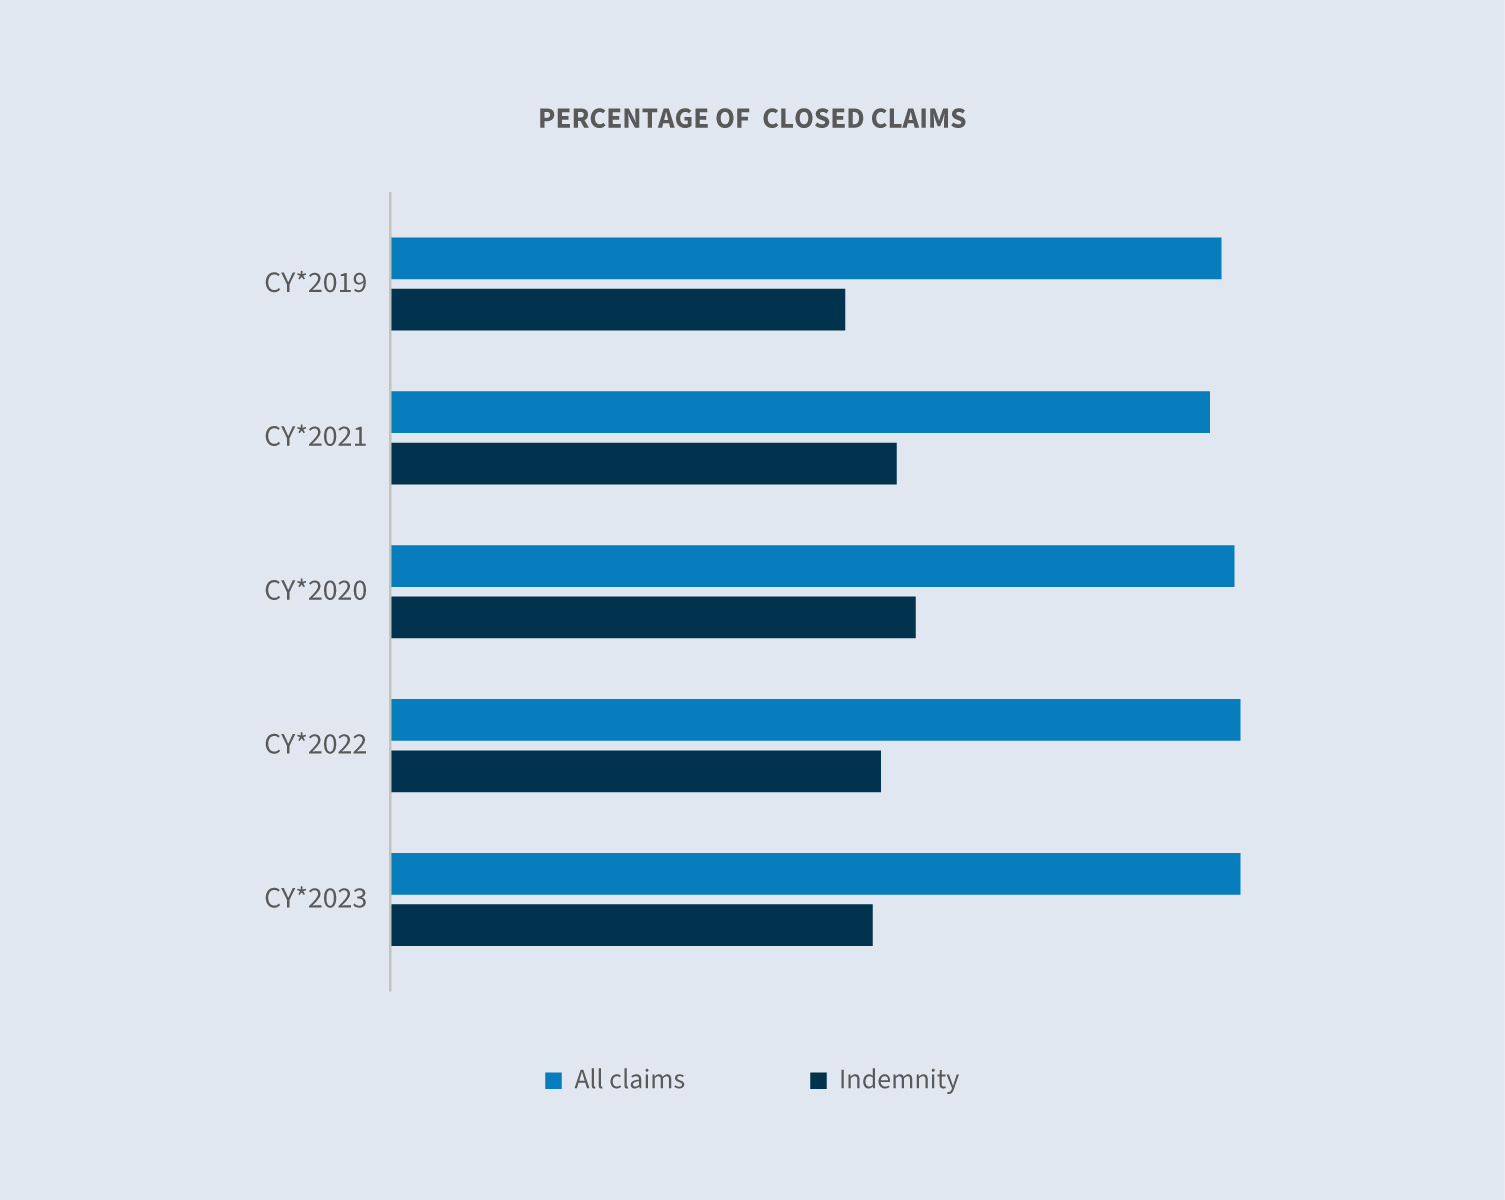
Der Anteil aller im Kalenderjahr 2023 abgeschlossenen Schadensfälle blieb relativ konstant. Im Durchschnitt wurden COVID-Schadensfälle schneller abgeschlossen als Nicht-COVID-Schadensfälle. Ohne Berücksichtigung der COVID-Schadensfälle blieb der Anteil der abgeschlossenen Schadensfälle im Jahr 2023 im Vergleich zu 2022 unverändert.
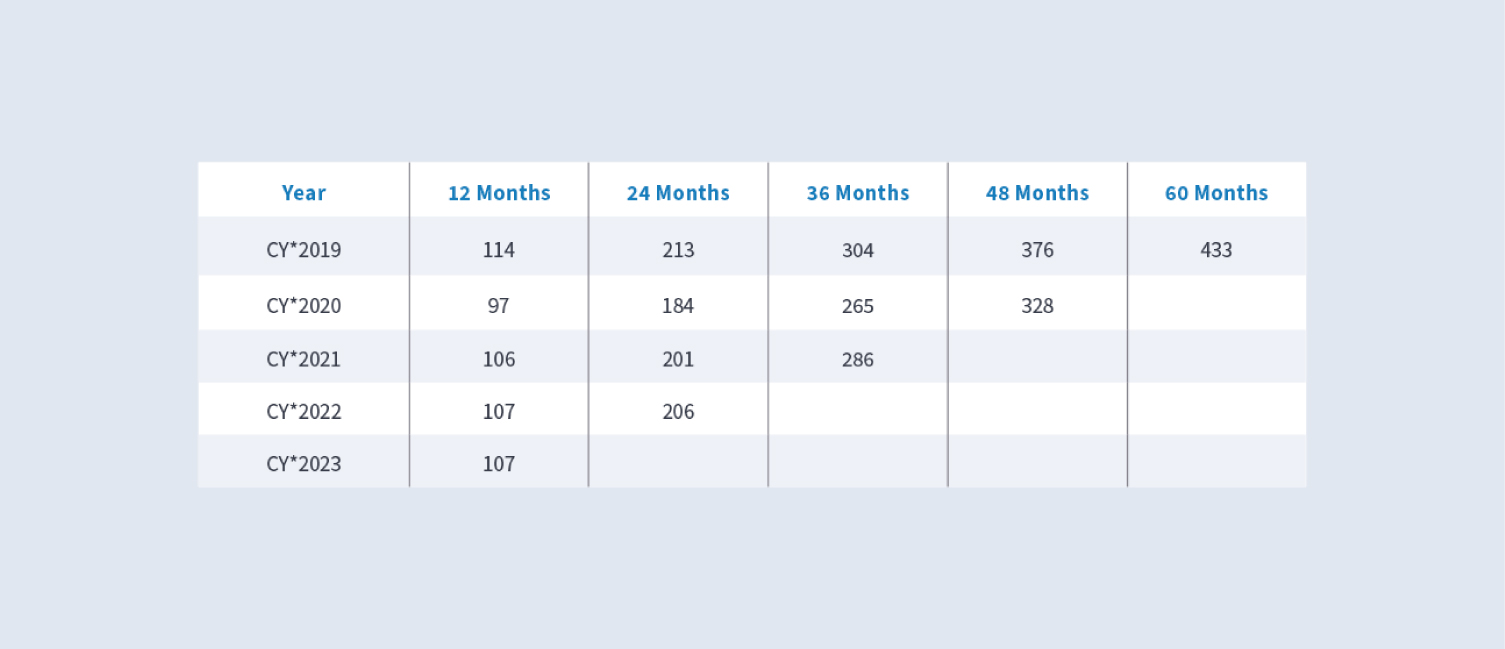
Die Dauer der Schadens benefits , die bei 12 Monaten liegt und einen weiteren Bestandteil der Schadenskosten darstellt, blieb im Jahr 2023 im Vergleich zu 2022 stabil.
Krankenkosten
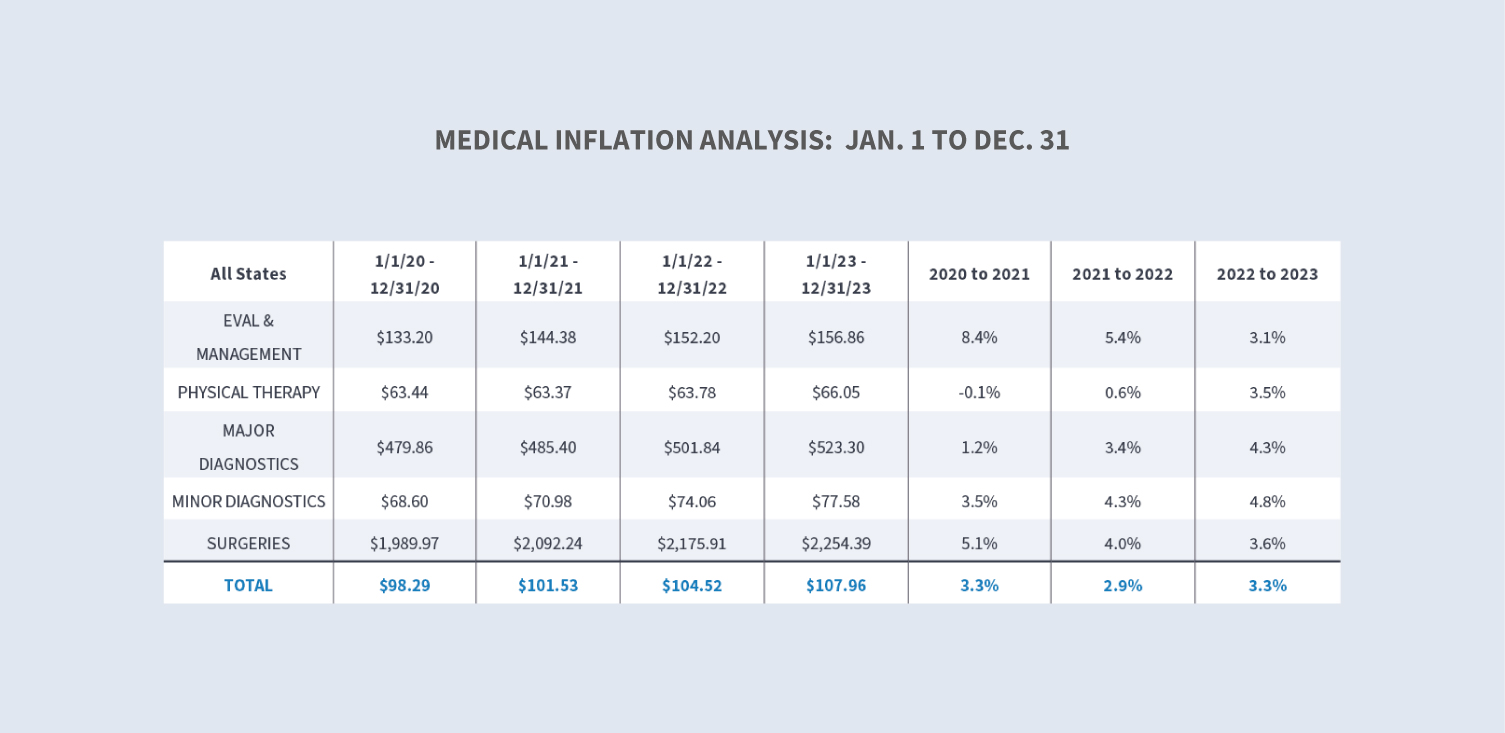
Die Gesundheitskosten werden in erster Linie durch eine Kombination aus Inanspruchnahme und Preis bestimmt. Die Inanspruchnahme medizinischer Leistungen kehrte weiterhin auf das Niveau vor der Pandemie zurück. Die Preiskomponente der medizinischen Zahlungen im Rahmen des „ Arbeitsunfallversicherung “-Systems unterliegt in jedem Bundesstaat einer strengen Regulierung, was zu erheblichen Unterschieden bei den Preisen für medizinische Leistungen zwischen den einzelnen Bundesstaaten führt. Unser Tool zur Analyse der Inflation im Gesundheitswesen ergab, dass die Preise im Jahr 2023 im Vergleich zu 2022 insgesamt um 3,3 % gestiegen sind.
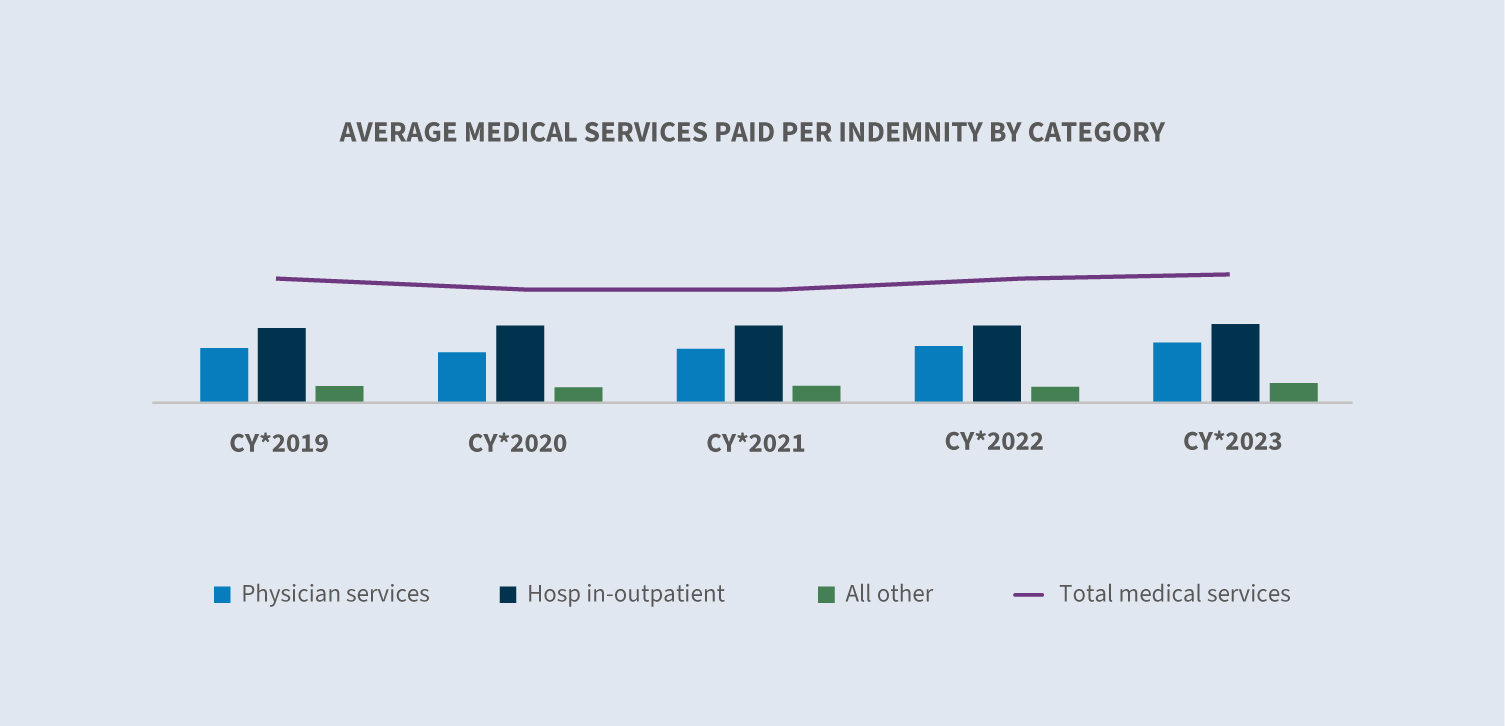
Der Anstieg der medizinischen Kosten ist auch bei rein medizinischen Leistungsansprüchen zu beobachten, unabhängig davon, ob COVID-Fälle darin enthalten waren oder nicht.
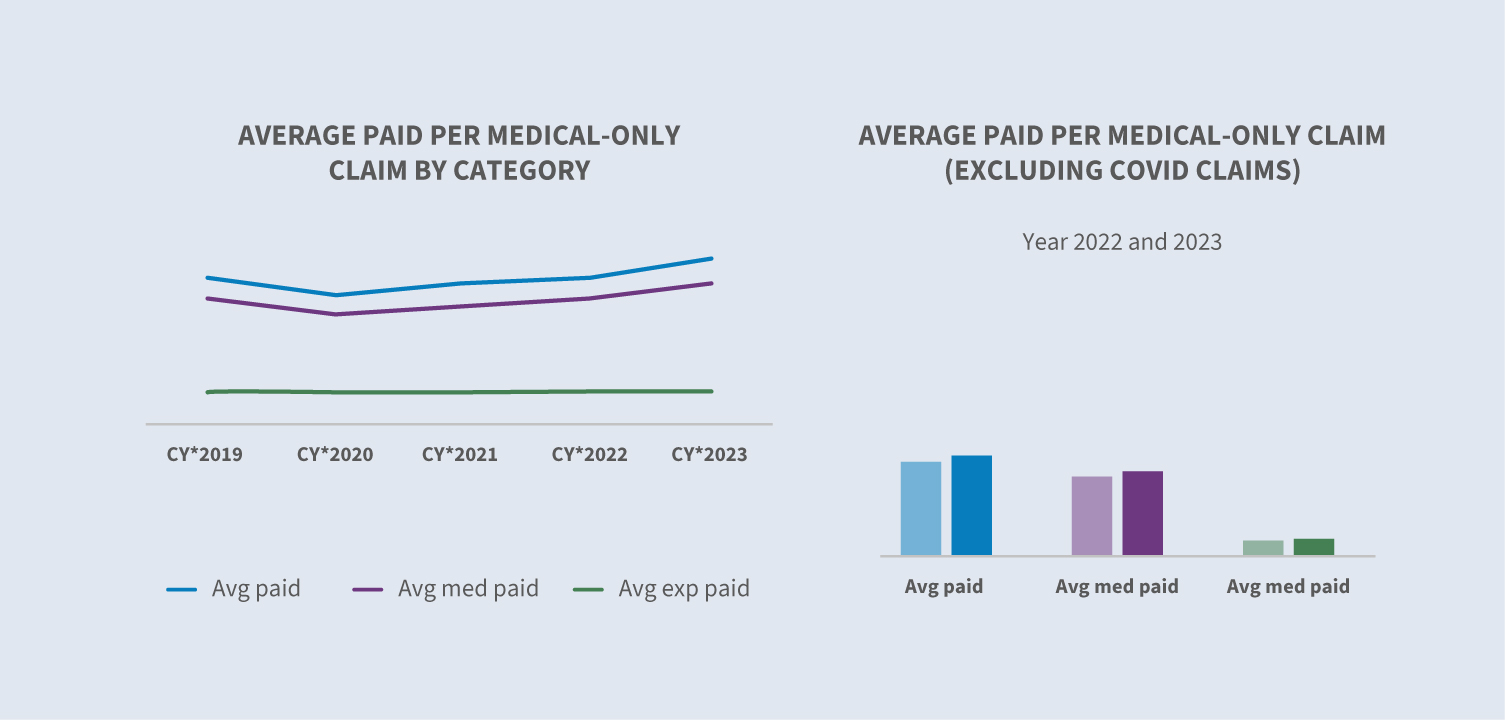
Die durchschnittlichen Kosten für medizinische Leistungen, die Sedgwick pro Schadensfall im Kalenderjahr 2023 gezahlt hat, lassen sich noch nicht mit dem Branchendurchschnitt vergleichen; im Jahr 2022 lagen die durchschnittlichen Kosten für medizinische Leistungen pro Schadensfall bei Sedgwick jedoch im Vergleich zur Branche auf einem guten Niveau.
Aufwendungen
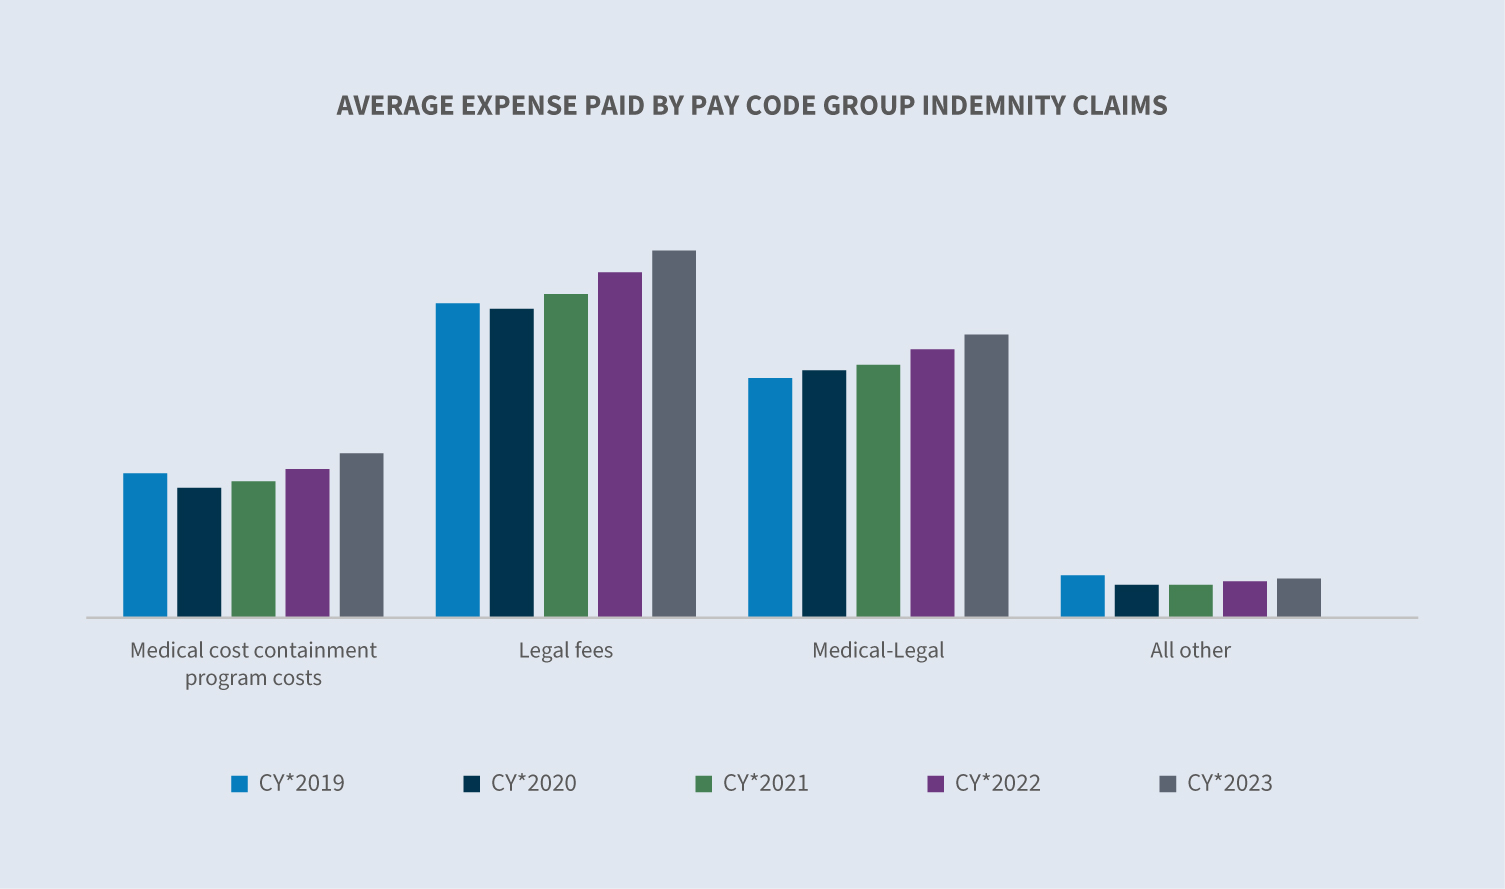
Die Kosten für die „Allocated Lost Adjustment Expense“ (ALAE) pro Schadensfall lassen sich drei Hauptkategorien zuordnen:
1. Durchschnittliche Kosten für Programme zur Eindämmung der Gesundheitskosten
2. Anwaltskosten
3. Medizinrecht
Zwar stiegen die durchschnittlichen Auslagen in jeder dieser Kategorien an, doch die größten Zuwächse waren bei den Maßnahmen zur Eindämmung der medizinischen Kosten (+10 % gegenüber 2022) und den Anwaltskosten (+6 % gegenüber 2022) zu verzeichnen.
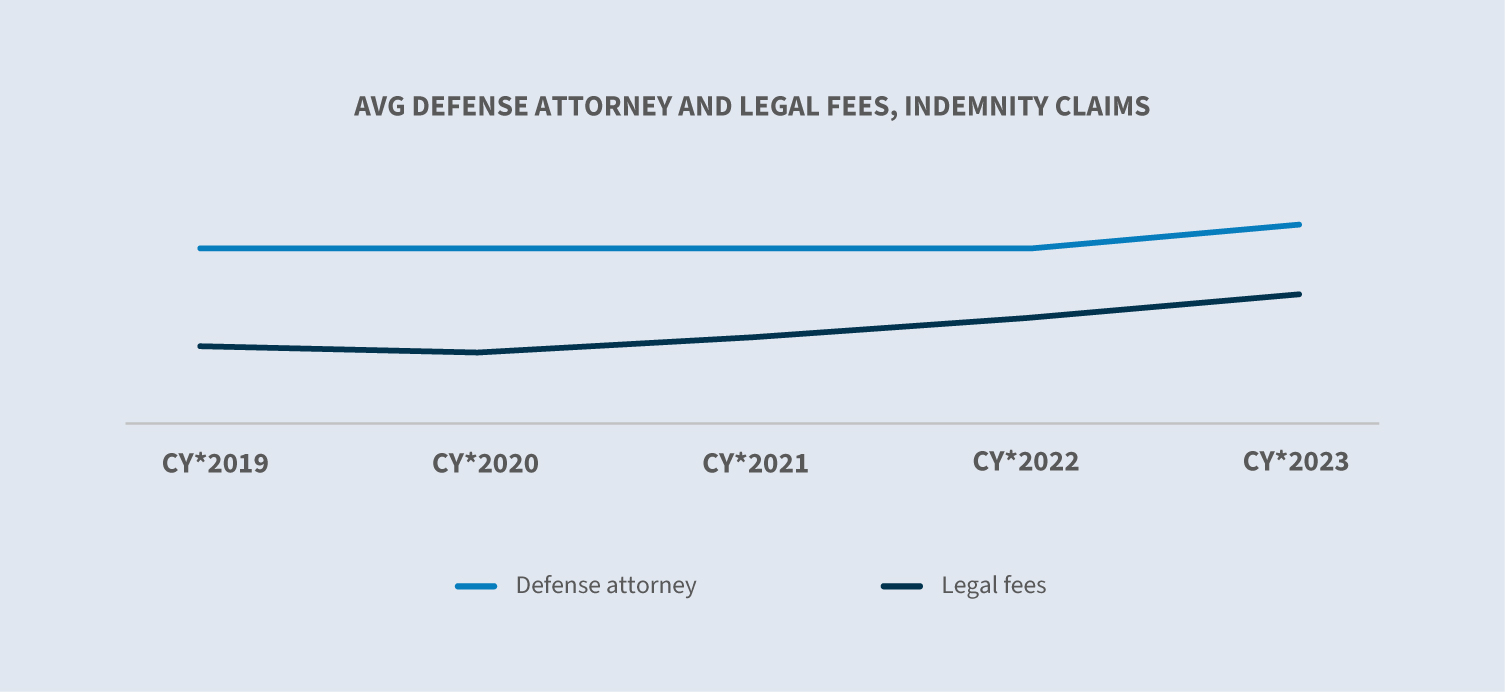
Die Honorare für Strafverteidiger machen 82,1 % der Anwaltskosten aus, und der im Kalenderjahr 2023 gezahlte Durchschnittsbetrag stieg um etwa 4 %, wobei es zwischen den einzelnen Gerichtsbezirken erhebliche Unterschiede gab.
Im Kalenderjahr 2023 stieg die Zahl der abgeschlossenen streitigen Fälle gegenüber 2022 um 8 % und machte 4,2 % aller abgeschlossenen Fälle aus. Der Anstieg des Abschlussvolumens ist ein weiteres Anzeichen dafür, dass sich das System mit der Wiederaufnahme der Verfahren durch die Gerichte normalisiert. Allerdings sind abgeschlossene streitige Fälle mehr als dreimal so kostspielig wie außergerichtliche Fälle, was die Bedeutung der Vermeidung unnötiger Rechtsstreitigkeiten unterstreicht.
Zukünftige Überlegungen
Auch im Jahr 2023 setzte sich der Trend zu insgesamt positiven Ergebnissen für die Branche fort: Arbeitsunfallversicherung verzeichnete ein weiteres Jahr mit Schadenquoten unter 100 %. Dennoch müssen wir wachsam bleiben, um auch im Jahr 2024 positive Ergebnisse zu erzielen.
Schadenskosten und Inflation
Die Gesamtkosten für Versicherungsansprüche stiegen im Jahr 2023 um 8 %, wenn man die COVID-bezogenen Ansprüche außer Acht lässt. Ein Hauptgrund für diesen Anstieg war die Inflation – 5,7 % bei den täglichen Erwerbsunfähigkeitsleistungen und 3,3 % bei den medizinischen Kosten. Es wird erwartet, dass die Auswirkungen im Jahr 2024 aufgrund der Stabilisierung der Lohnsätze bei den Entschädigungs benefits n geringer ausfallen werden; allerdings dürfte der Kostendruck im medizinischen Bereich angesichts der gestiegenen Kosten im Gesundheitswesen weiterhin bestehen bleiben.
Rechtsstreitigkeiten
Die Zahl der Rechtsstreitigkeiten stieg im Jahr 2023 leicht an. Maßnahmen wie Interessenvertretung, zeitnahe Kommunikation zur Förderung des Verständnisses für den Schadenregulierungsprozess, zügige Zahlungen und die Konzentration auf eine gütliche Einigung tragen dazu bei, dass es nicht zu Rechtsstreitigkeiten kommt.
Mitarbeiterdaten
Die demografischen Merkmale der Mitarbeiter gewinnen im Schadenbearbeitungsprozess zunehmend an Bedeutung. Wenn man sicherstellt, dass die unterschiedlichen Erwartungen an den Prozess, die unterschiedlichen Kommunikationsstile und die unterschiedlichen Auffassungen hinsichtlich des Schwerpunkts des Schadenbearbeitungsprozesses verstanden werden, trägt dies dazu bei, dass positive Ergebnisse effizient erzielt werden.
Veränderungen auf dem Arbeitsmarkt
Die COVID-Pandemie führte zu Veränderungen auf dem Arbeitsmarkt und bei den Löhnen, die sich auf Arbeitsunfallversicherung ausgewirkt haben.
Die aktuelle Arbeitslosenquote liegt landesweit bei 3,7 %, wobei die Zahl der Arbeitslosen mit 6,3 Millionen im Wesentlichen unverändert geblieben ist, was auf eine Rückkehr zum Beschäftigungsniveau der US-Wirtschaft vor der Pandemie hindeutet. Allerdings lagen die Arbeitslosenquoten in 18 Bundesstaaten und im District of Columbia höher als ein Jahr zuvor, in 15 Bundesstaaten niedriger und in 17 Bundesstaaten unverändert.
Die Fluktuation nimmt ab, wodurch sich der Anteil der Beschäftigten mit kurzer Betriebszugehörigkeit an der Gesamtbelegschaft im Laufe der Zeit verringert. Eine historisch bedingte Verkürzung der durchschnittlichen Betriebszugehörigkeit aufgrund des Wechsels der Beschäftigten in neue Stellen, Berufe und Branchen führt tendenziell zu einer höheren Unfallhäufigkeit und kann sich möglicherweise auch auf die Schwere der Unfälle auswirken, da die Unfallraten je nach Branche variieren.
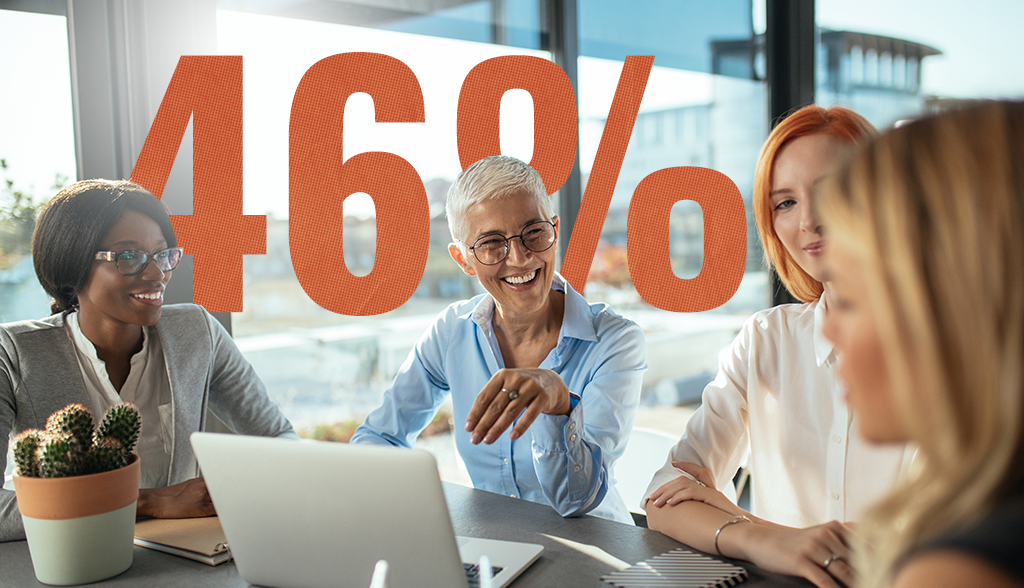
Demografische Veränderungen, wie beispielsweise eine Verschiebung der Alters- und Geschlechterverteilung der Erwerbstätigen, können sich ebenfalls auf die Häufigkeit und Schwere von Arbeitsunfällen auswirken. Laut einer Studie des Pew Research Centers war im Jahr 2023 etwa jeder fünfte Amerikaner im Alter von 65 Jahren und älter erwerbstätig – fast doppelt so viele wie noch vor 35 Jahren. Frauen machen einen größeren Anteil der älteren Erwerbstätigen aus und stellen 46 % aller Erwerbstätigen im Alter von 65 Jahren und älter.
In den letzten zwei Jahren haben mehrere Bundesländer Gesetze erlassen, um die Beschränkungen hinsichtlich der Berufe, in denen Minderjährige im Alter von 14 bis 17 Jahren arbeiten dürfen, sowie hinsichtlich der Anzahl der Stunden, die sie arbeiten dürfen, zu lockern. Nach Angaben des Nationalen Instituts für Arbeitssicherheit und Gesundheitsschutz (NIOSH) weisen diese jungen Arbeitnehmer hohe Raten an arbeitsbedingten Verletzungen auf.
Angesichts dieser Entwicklungen auf dem Arbeitsmarkt gewinnen Sicherheit, Weiterbildung und Programme zur Wiedereingliederung in den Arbeitsmarkt mehr denn je an Bedeutung.
Zugang zu medizinischer Versorgung und Kosten
Es wird erwartet, dass die medizinischen Kosten und der Schweregrad der Erkrankungen in Zukunft aufgrund verschiedener Faktoren steigen werden.
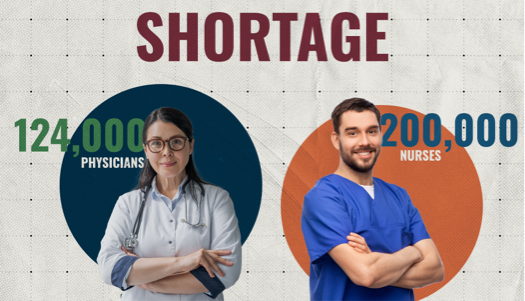
Die American Hospital Association schätzt, dass bis zum Jahr 2033 ein Mangel von bis zu 124.000 Ärzten bestehen wird und jährlich etwa 200.000 Pflegekräfte benötigt werden, um den steigenden Bedarf im Gesundheitswesen zu decken. Dieser Bedarf an Fachkräften im Gesundheitswesen wird sich unweigerlich auf die Zugänglichkeit der Gesundheitsversorgung auswirken. Unsere Daten zeigen einen leichten Anstieg der Zeitspanne zwischen dem Zeitpunkt des Ausfalls und dem ersten Behandlungstermin für bestimmte medizinische Behandlungen, wobei es je nach Bundesstaat Unterschiede gibt.
Der Fachkräftemangel im Gesundheitswesen führt zudem zu steigenden Personalkosten für Gesundheitssysteme und Krankenhäuser, die voraussichtlich über höhere Preise und eine verstärkte Inanspruchnahme der Leistungen an die Kostenträger und Verbraucher weitergegeben werden.
Ein weiterer Faktor, der sich auf den Zugang zur medizinischen Versorgung und die Kosten auswirkt, ist die Konsolidierung auf dem Gesundheitsmarkt. In diesem Jahr wurden Fusionen und Übernahmen im Gesundheitswesen sowohl auf Bundes- als auch auf Landesebene weiterhin einer genauen Prüfung durch die Aufsichts- und Kartellbehörden unterzogen.
Medizinische Fortschritte wie die Präzisionsmedizin bieten das Potenzial für bessere Behandlungsergebnisse, indem Therapien auf der Grundlage patientenspezifischer demografischer Daten und krankheitsspezifischer Informationen maßgeschneidert werden, um Patienten mit Nichtverwachsungen, Frakturen im Zusammenhang mit Polytrauma und Verbrennungen zu behandeln. Allerdings sind neue Fortschritte in der medizinischen Versorgung in der Regel kostspielig.
Technologischer Wandel
Technologie spielt eine immer wichtigere Rolle bei der Neugestaltung der Arbeitsunfallversicherung -Branche. Zu den Bereichen, in denen der strategische Einsatz dieser Technologie Prozesse potenziell verändern könnte, gehören unter anderem:
1. Künstliche Intelligenz (KI): Es wird erwartet, dass KI die Effizienz der Schadenbearbeitung verbessert und dabei hilft, Trends bei „ Arbeitsunfallversicherung “ zu erkennen, was zu einer Senkung der Schadenkosten und der Gesamtrisiken führt.
2. Telemedizin: Diese Technologie ermöglicht es verletzten Arbeitnehmern, medizinische Beratungen aus der Ferne in Anspruch zu nehmen, was den Zugang und den Komfort verbessert.
3. Stärkung der Position verletzter Arbeitnehmer: Indem verletzten Arbeitnehmern ein effizienterer und bequemerer Zugang zu Informationen ermöglicht wird, wird ihre Erfahrung verbessert und die Unsicherheit während des Schadenregulierungsverfahrens verringert.
4. Wearable-Technologie: Mit der zunehmenden Verbreitung von Wearables könnten die dadurch gewonnenen Daten und Informationen dazu beitragen, die Sicherheit am Arbeitsplatz zu erhöhen, die Rückkehr an den Arbeitsplatz zu erleichtern und die Kosten für Ansprüche im Rahmen des „ Arbeitsunfallversicherung “-Programms zu senken.
Legalisierung von Cannabis
Mit Inkrafttreten des Marihuana-Gesetzes in Kentucky im Jahr 2023 haben zum 1. Januar 2024 insgesamt 38 Bundesstaaten, der District of Columbia, Puerto Rico, die Amerikanischen Jungferninseln, Guam, die Nördlichen Marianen, Kanada und Mexiko die medizinische Nutzung von Marihuana legalisiert.
Im Laufe der Jahre haben sich zahlreiche Gerichte und Landesparlamente mit der Frage befasst, ob Marihuana eine erstattungsfähige medizinische Behandlung im Sinne des „ Arbeitsunfallversicherung “ darstellt, und derzeit verlangen nur sechs Bundesstaaten – Connecticut, New Jersey, New Mexico, New York, Pennsylvania und New Hampshire –, dass „ Arbeitsunfallversicherung “ die Kosten unter bestimmten Umständen als medizinische Behandlung erstattet.
Die übrigen Bundesländer äußern sich zu diesem Thema entweder nicht oder enthalten eine Bestimmung, die in der Regel lautet: „Ein staatliches medizinisches Hilfsprogramm, ein Krankenversicherungsträger oder ein privater Krankenversicherer ist nicht verpflichtet, einer Person die Kosten im Zusammenhang mit der medizinischen Nutzung von Cannabis zu erstatten.“ Weitere Informationen finden Sie in dieser Liste der staatlichen Programme für medizinisches Cannabis (Stand: 1. Januar 2024).
Reguliertes Cannabis für den Freizeitkonsum durch Erwachsene ist in 24 Bundesstaaten und in Kanada legal; erst im vergangenen Jahr wurde es in Delaware und Minnesota legalisiert, und in Ohio gab es eine Volksabstimmung zu diesem Thema. Die Daten zeigen bislang keine direkten Auswirkungen auf die Häufigkeit von Unfällen in den Bundesstaaten, die den Freizeitkonsum durch Erwachsene zulassen. Dies liegt zum Teil daran, dass in den meisten Gerichtsbarkeiten Gesetze zur „ Arbeitsunfallversicherung “ gelten, die in irgendeiner Form die Haftung für Unfälle einschränken ( Arbeitsunfallversicherung benefits ), wenn die Verletzung auf eine Vergiftung oder den Drogenkonsum zurückgeführt wird.
Eine Neuklassifizierung von Cannabis auf Bundesebene könnte 2024 durchaus Realität werden, da der Kongress derzeit mehrere Gesetzesentwürfe prüft.
Verschärfte regulatorische Rahmenbedingungen
Im Jahr 2023 traten in jedem Bundesstaat die Landesparlamente zusammen. Im Jahr 2024 treten die Landesparlamente in allen Bundesstaaten außer vier zusammen – Montana, Nevada, North Dakota und Texas.
Im Jahr 2023 legten viele Bundesstaaten den Schwerpunkt auf das psychische Wohlbefinden der Beschäftigten, und dieser Trend dürfte sich fortsetzen. Zehn Bundesstaaten erließen Gesetze im Zusammenhang mit psychischen Verletzungen, wobei die meisten Gesetze die Anspruchsvoraussetzungen für Ersthelfer erweiterten oder eine Vermutung der psychischen Gesundheit zugunsten dieser Gruppe einführten. Washington und Connecticut erweiterten die Anspruchsvoraussetzungen für die Geltendmachung von Ansprüchen aufgrund einer posttraumatischen Belastungsstörung (PTBS). In Illinois wurde die Definition einer entschädigungsfähigen psychischen Verletzung auf wiederholten Stress ausgeweitet, und in Kalifornien wurde die Definition auf jede psychische Verletzung erweitert, die aus einer stressbedingten Verletzung resultiert.
Mehrere Bundesländer haben weitere Vermutungsregelungen für Einsatzkräfte ausgeweitet, um entweder zusätzliche Erkrankungen einzubeziehen oder weitere Einsatzkräfte in den Geltungsbereich aufzunehmen. Diese Gesetze gelten traditionell für lokale öffentliche Einrichtungen oder bestimmte staatliche und bundesstaatliche Behörden; manchmal gelten sie jedoch auch für einige Beschäftigte des privaten Sektors oder Freiwillige.
In Nevada und Washington ist das Haftungsrisiko aufgrund verabschiedeter Gesetze erheblich gestiegen. Mehrere Bundesstaaten haben Gesetze verabschiedet, die die Anwaltshonorare für Anspruchsteller erhöhen und den Kreis der Fälle erweitern, in denen der Arbeitgeber für die Zahlung dieser Honorare aufkommen muss. Die Aufsichtsbehörden in Minnesota, Oregon und Texas haben Maßnahmen ergriffen, um die Reaktionsfähigkeit der Schadenprüfer sicherzustellen.
Am 10. Januar 2024 veröffentlichte das US-Arbeitsministerium eine endgültige Verordnung, die am 11. März in Kraft tritt und die Leitlinien zur Beurteilung, wer im Sinne des Fair Labor Standards Act (FLSA) als Arbeitnehmer oder als selbstständiger Auftragnehmer gilt, überarbeitet. Die neue Verordnung untersucht den Test der wirtschaftlichen Realität unter Berücksichtigung der „Gesamtheit der Umstände“ anhand von sechs zu berücksichtigenden Faktoren. Es ist zu erwarten, dass die neue Verordnung gerichtlich angefochten wird. Aus Sicht der Berufshaftpflichtversicherung ( Arbeitsunfallversicherung ) könnten sich für Unternehmen erhöhte Risiken und damit verbundene Kosten ergeben.
Bei den Wahlen im Jahr 2024 werden der Präsident, der Vizepräsident, alle 435 Sitze im Repräsentantenhaus der Vereinigten Staaten, 34 der 100 Sitze im Senat der Vereinigten Staaten sowie die Mitglieder der 85 Landesparlamente in 44 Bundesstaaten gewählt, darunter vier Versicherungsbeauftragte.

