 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten

- Winter 2024: CASUALTY
Allgemeine Haftpflicht
Ziele des Berichts
Dieser Bericht verfolgt zwei Ziele: Zum einen soll er einen Überblick über unsere aktuellen Kennzahlen für unser Programm zur allgemeinen Haftpflichtversicherung geben, zum anderen soll er einen Überblick über das aktuelle Umfeld im Zusammenhang mit Ansprüchen und Rechtsstreitigkeiten im Bereich der allgemeinen Haftpflicht bieten.
Datenparameter
Zu Vergleichszwecken basieren die Daten auf versicherten und selbstversicherten Schadensfällen für alle Bundesstaaten über einen Zeitraum von fünf Kalenderjahren (1. Januar bis 31. Dezember) von 2019 bis 2023.
Wichtigste Erkenntnisse
Das Neugeschäft im Bereich der allgemeinen Haftpflichtversicherung stieg 2023 gegenüber 2022 um 1,1 %.
Die Gesamtaufwendungen für neue Schadensfälle stiegen um 13,9 %.
- ∙Die Gesamtkostensind in den letzten 24 Monaten um 37 % gestiegen.
- ∙Die GL-Schadensfälle mit 0 Dollar Schadenssumme gingen von 2022 (51,8 % der Schadensfälle) bis 2023 (50,5 % der Schadensfälle) um 1,3 % zurück.
Die durchschnittliche Dauer der Schadensfälle blieb unverändert.
Die Ablehnungsquote bei neuen Anträgen stieg auf 23,4 %.
- ∙Die durchschnittlichenAufwendungen für abgelehnte Leistungsanträge stiegen im Vergleich zu 2022 um 27,1 %.
- ∙Die durchschnittlichenAufwendungen für anerkannte Schadensfälle stiegen gegenüber 2022 um 13,5 %.

Die Abwicklungsquote für alle neuen GL-Schadensfälle blieb im Vergleich zu 2022 unverändert.
Im Kalenderjahr 2023 stieg die Gesamtzahl der abgeschlossenen Schadensfälle um 5 %.
- ∙5,5 % der abgeschlossenen Schadensfälle waren Gegenstand eines Rechtsstreits.
- ∙DasGesamtvolumen der abgeschlossenen Streitfälle stieg im Vergleich zu 2022 um 19 %.
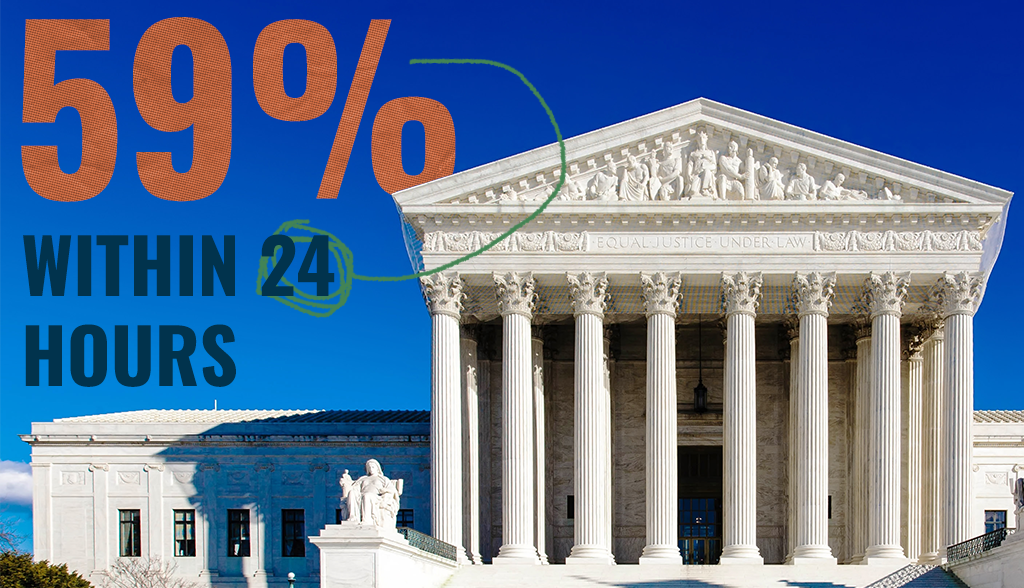
Derzeit werden 58 % aller neuen GL-Fälle, die vor Gericht verhandelt werden, innerhalb von 24 Stunden nach Bekanntgabe rechtlich vertreten, und bei zwei Dritteln ist innerhalb der ersten zwei Wochen ein Rechtsbeistand bestellt.
Die durchschnittlichen Auszahlungen stiegen 2023 gegenüber 2022 um 16,7 %. Die durchschnittlichen Schadensauszahlungen stiegen um 20 %, während die durchschnittlichen Aufwendungen unverändert blieben.
Die Zahl der seit zwei Jahren oder länger anhängigen Fälle ging um 2,5 % zurück.
- ∙DasVerhältnis zwischen strittigen, seit längerer Zeit anhängigen Fällen und nicht strittigen Fällen ist im Vergleich zum Vorjahr (YOY) gesunken.
- ∙38 %aller alten, noch offenen Schadensfälle sind Rechtsstreitigkeiten.
Markt
Laut einem im September 2023 veröffentlichten Bericht des Swiss Re Institute stiegen die Kosten für Haftpflichtschäden in den USA in den letzten fünf Jahren um durchschnittlich 16 % und lagen damit weit über den wirtschaftlichen Schadensfaktoren.
Die Verbraucherpreise in den USA stiegen zum Jahresende 2023 um 3,4 % im Jahresvergleich. Der Kern-Verbraucherpreisindex lag für das Jahr 2023 bei 3,9 % im Jahresvergleich.
In seinem Ausblick für das vierte Quartal 2023 prognostizierte das Insurance Information Institute für 2023 ein Wachstum im Schaden- und Unfallversicherungsgeschäft von 2,1 %. Außerdem wies das Institut darauf hin, dass sich das zugrunde liegende Wachstum in diesem Bereich in den nächsten drei Jahren weiter verbessern dürfte und bis 2025 möglicherweise die Gesamtwirtschaft übertreffen könnte.
Der „S&P Global Market Intelligence 2023 U.S. P&C Insurance Market Report“ geht von einer Combined Ratio von 100,8 % aus; andere Quellen prognostizieren eine Combined Ratio von 103,4 %.
In seinem Bericht vom November prognostizierte Milliman für die allgemeine Haftpflichtversicherung eine Netto-Kombinationsquote von 96,9 für das Jahr 2023, die zwischen den tatsächlichen Ergebnissen der Jahre 2021 und 2022 liegt.
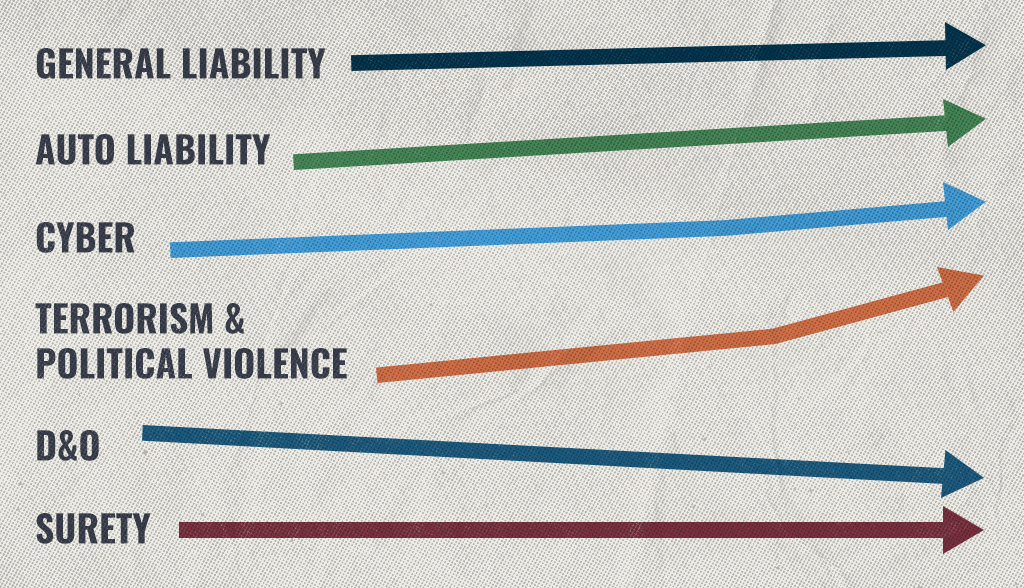
Laut S&P Global, Swiss Re und Business Insurance News ist generell mit weiteren Prämienerhöhungen zu rechnen.
- ∙Für die Prämien für die allgemeineHaftpflichtversicherung werden Steigerungen zwischen einer Stagnation und 5 % prognostiziert.
- ∙Es wird erwartet, dass die Kfz-Haftpflichtprämien um 5 % bis 10 % steigen werden.
- ∙Der Anstieg im Cyberbereichhat sich verlangsamt; die erwarteten Zuwächse liegen zwischen stagnierenden Werten und 10 %.
- ∙Es wird davon ausgegangen, dass die Versicherungsprämien für Terrorismusund politische Gewalt um 15 % bis 40 % steigen werden.
- ∙Für den Bereich D&Owird ein Rückgang um 10 % bis 15 % prognostiziert.
- ∙Es wird davon ausgegangen, dass die Bürgschaftunverändert bleibt.
Umfang
Das GL-Schadenvolumen stieg im Kalenderjahr (CY) 2023 insgesamt um 1,1 %.
- ∙Schadenvolumen bei GLBI +3 %
- ∙Schadenvolumen bei der Berufsunfähigkeitsversicherung+3,7 %
- ∙SonstigesSchadenvolumen (-20 %)
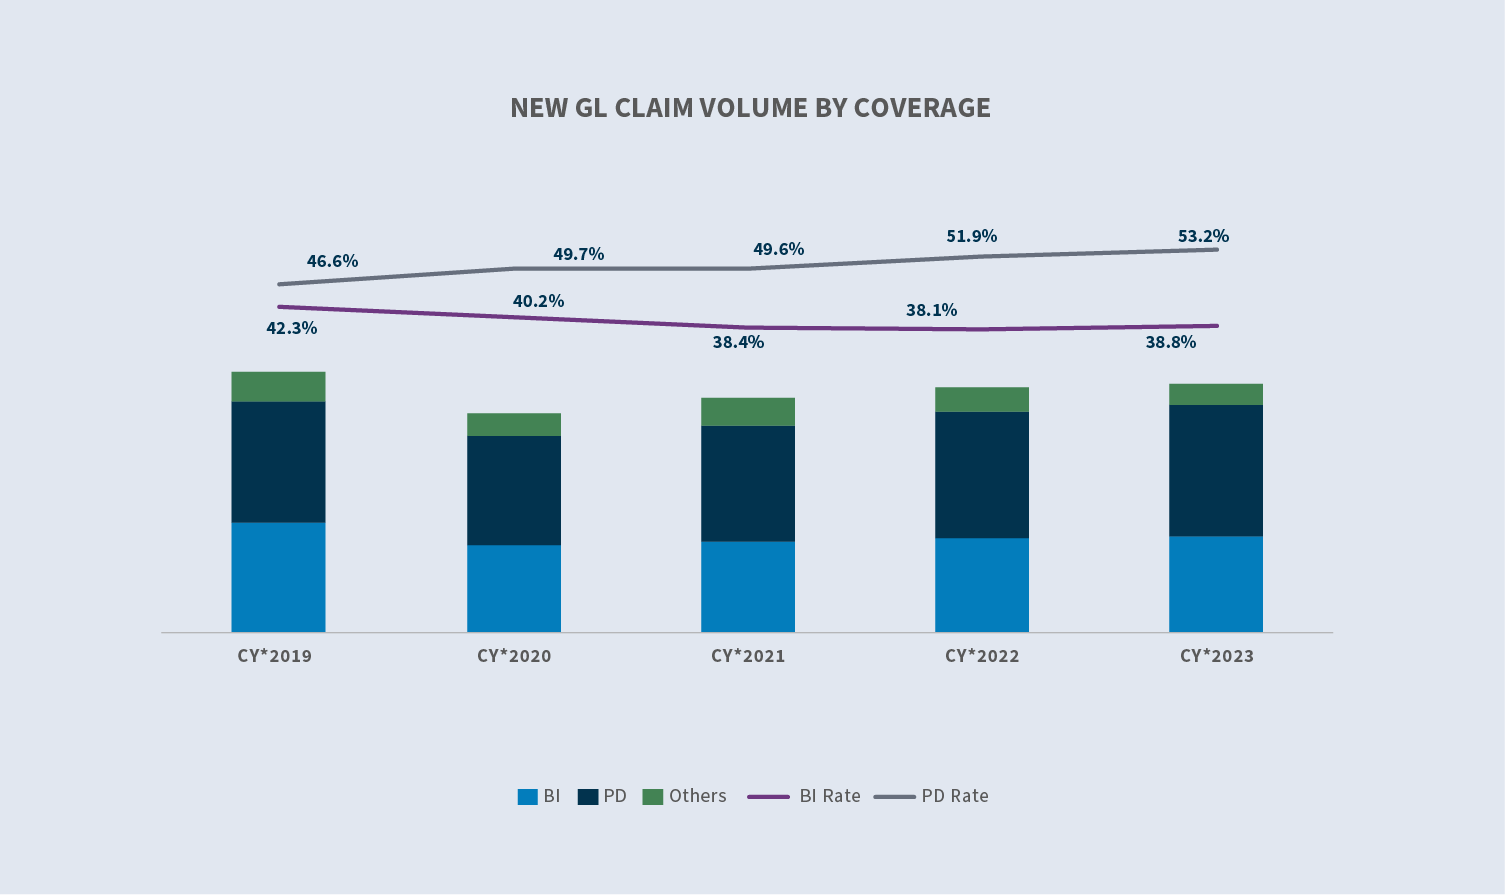
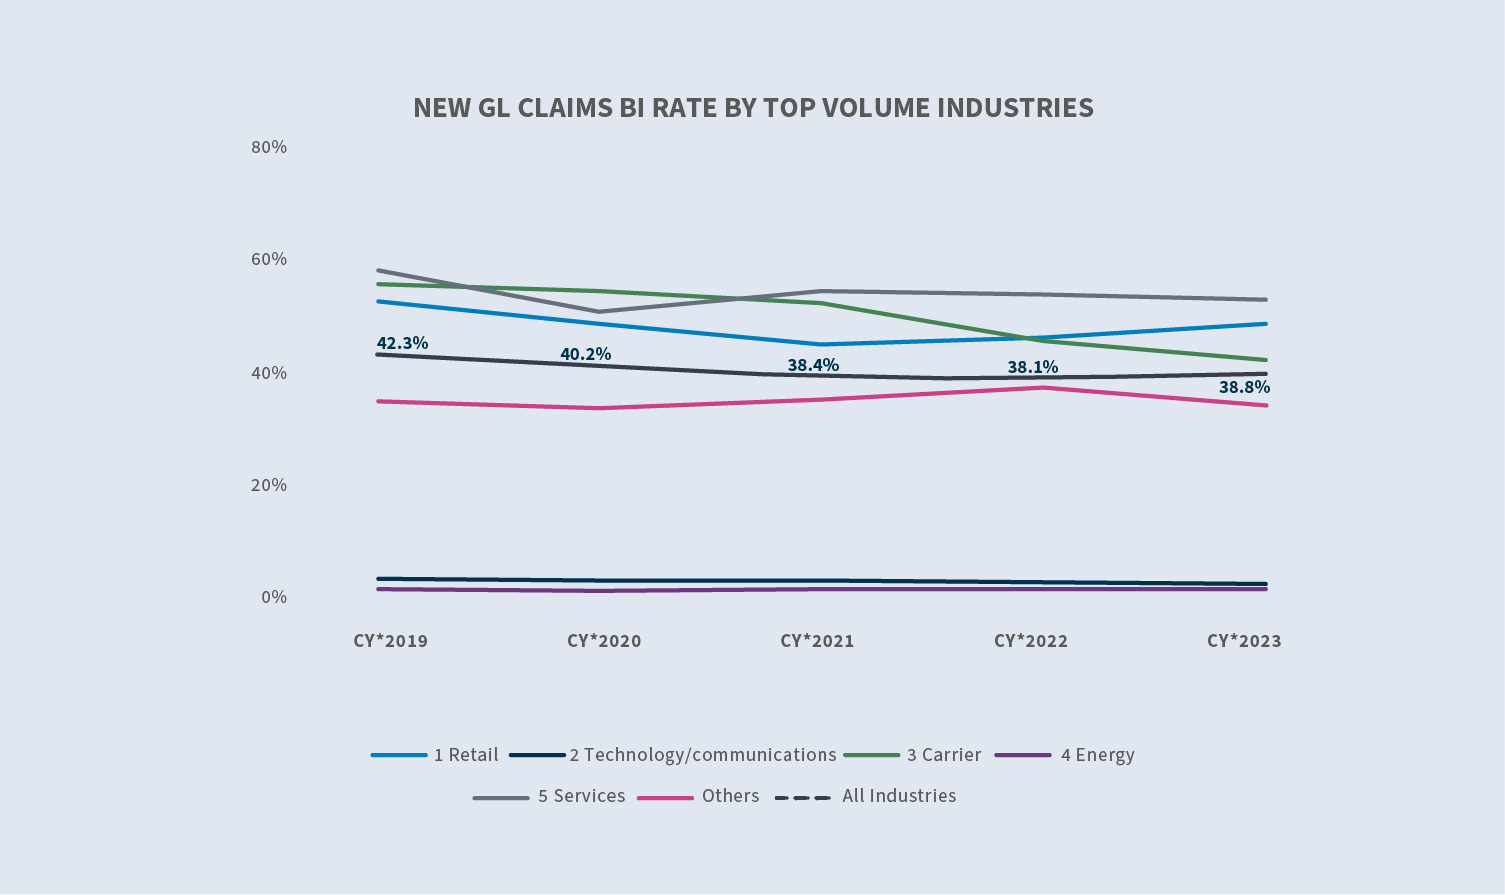
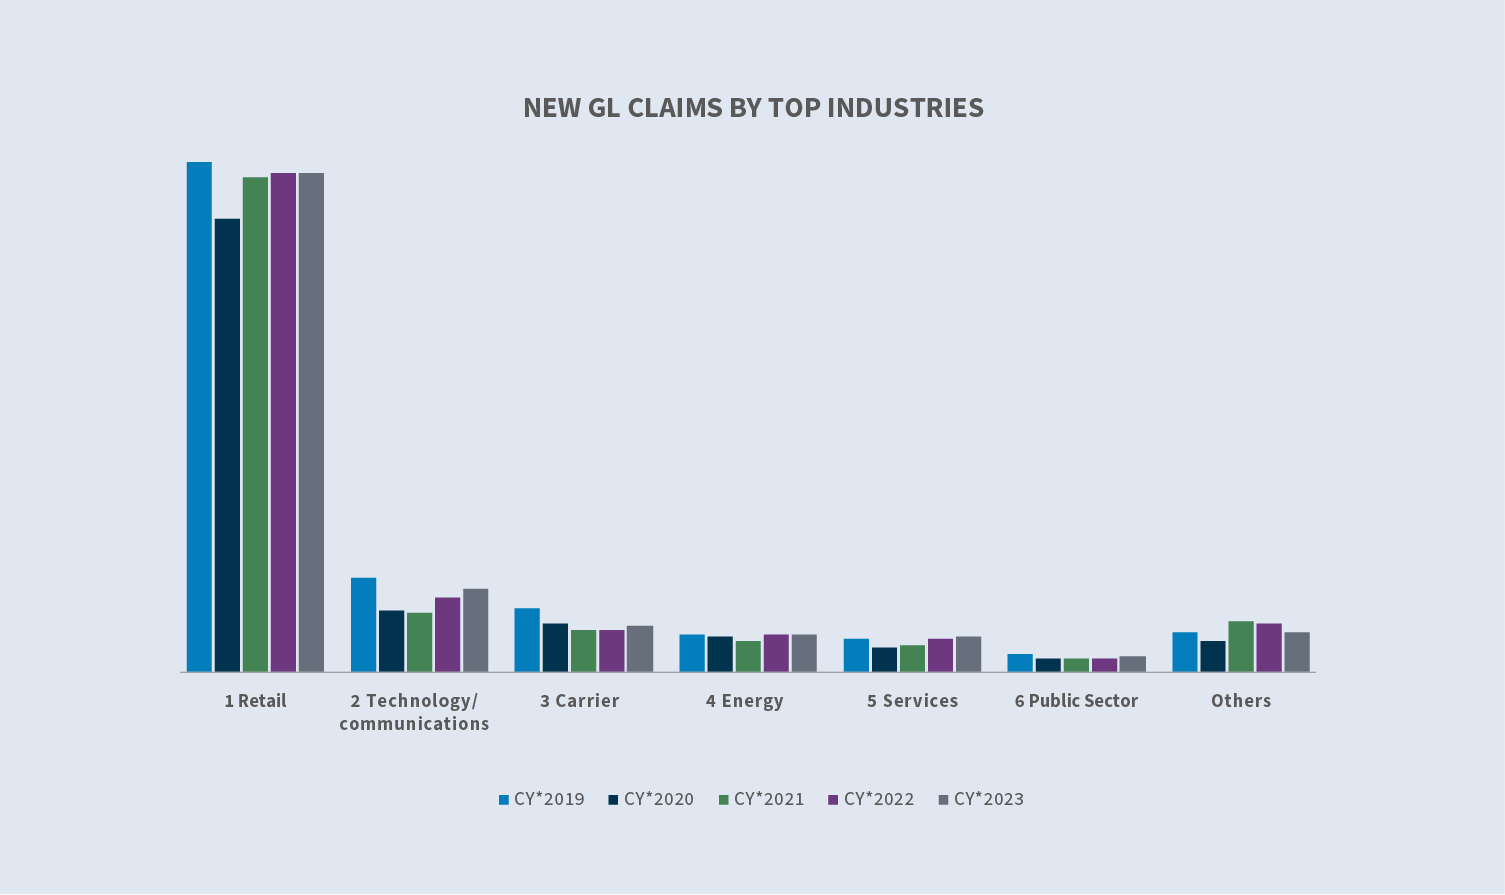
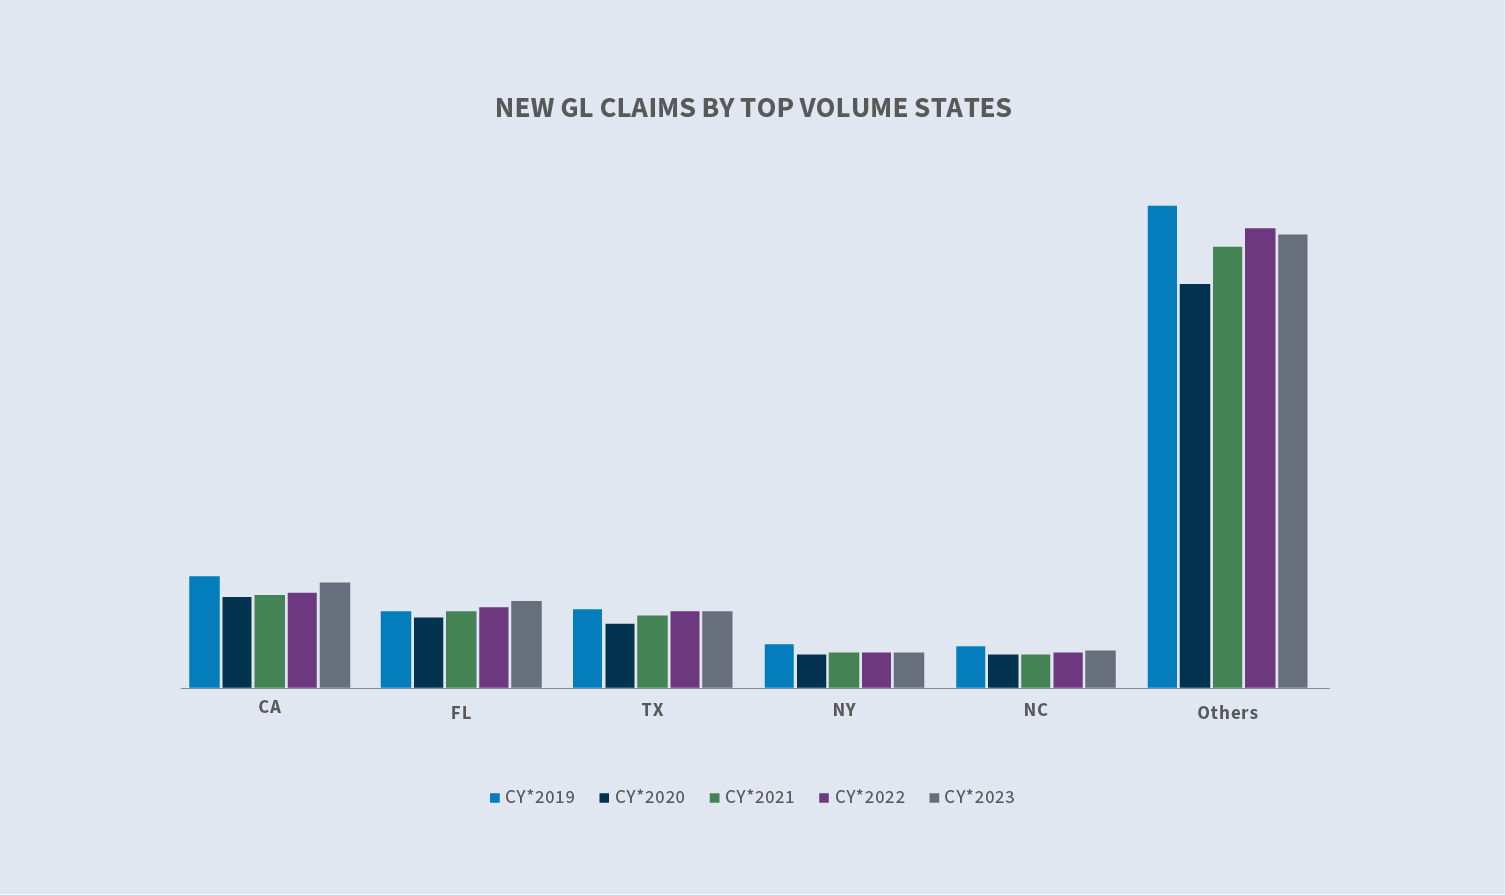
Die fünf Bundesstaaten mit der höchsten Anzahl neuer Haftpflichtschäden sind: Kalifornien, Florida, Texas, New York und North Carolina. Zusammen machen sie 43 % des Volumens neuer Haftpflichtschäden aus. Vom Kalenderjahr 2022 bis zum Kalenderjahr 2023 stieg die Zahl der Schadensfälle in Kalifornien, Florida und North Carolina an, während sie in Texas und New York zurückging.
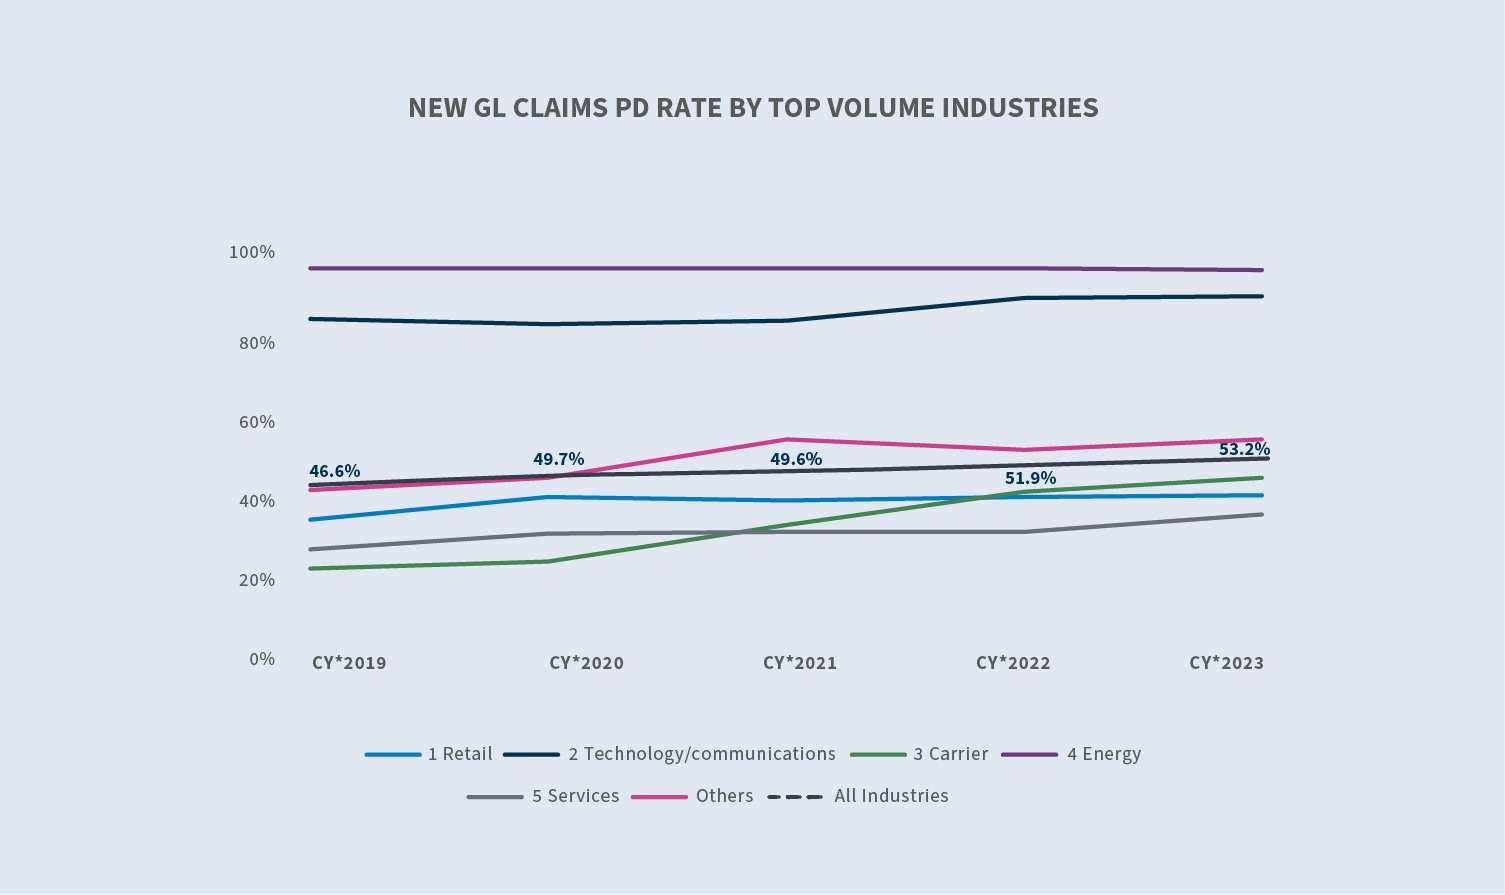
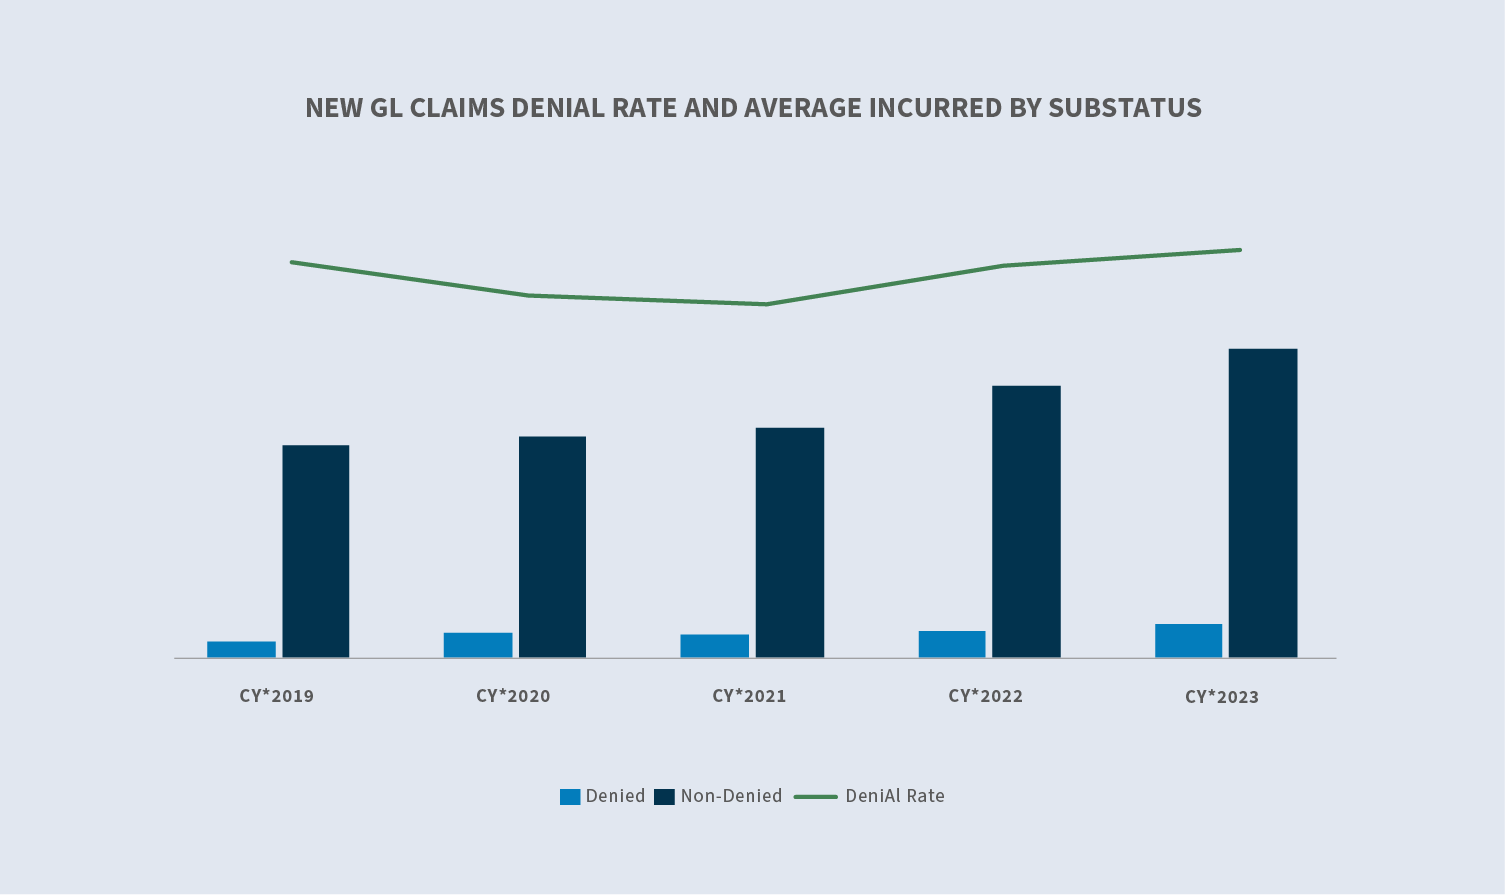
Nachdem die Ablehnungsquoten von 2019 bis 2021 stetig zurückgegangen waren, begannen sie 2022 wieder zu steigen und stiegen 2023 weiter auf 23,4 % an. Die durchschnittlichen Kosten für neue abgelehnte Forderungen stiegen im Kalenderjahr 20223 im Vergleich zum Kalenderjahr 2022 um 27,1 %. Die durchschnittlichen Kosten für neue nicht abgelehnte (akzeptierte) Forderungen stiegen im Kalenderjahr 2023 im Vergleich zu 2022 um 13,5 %.
Kosten
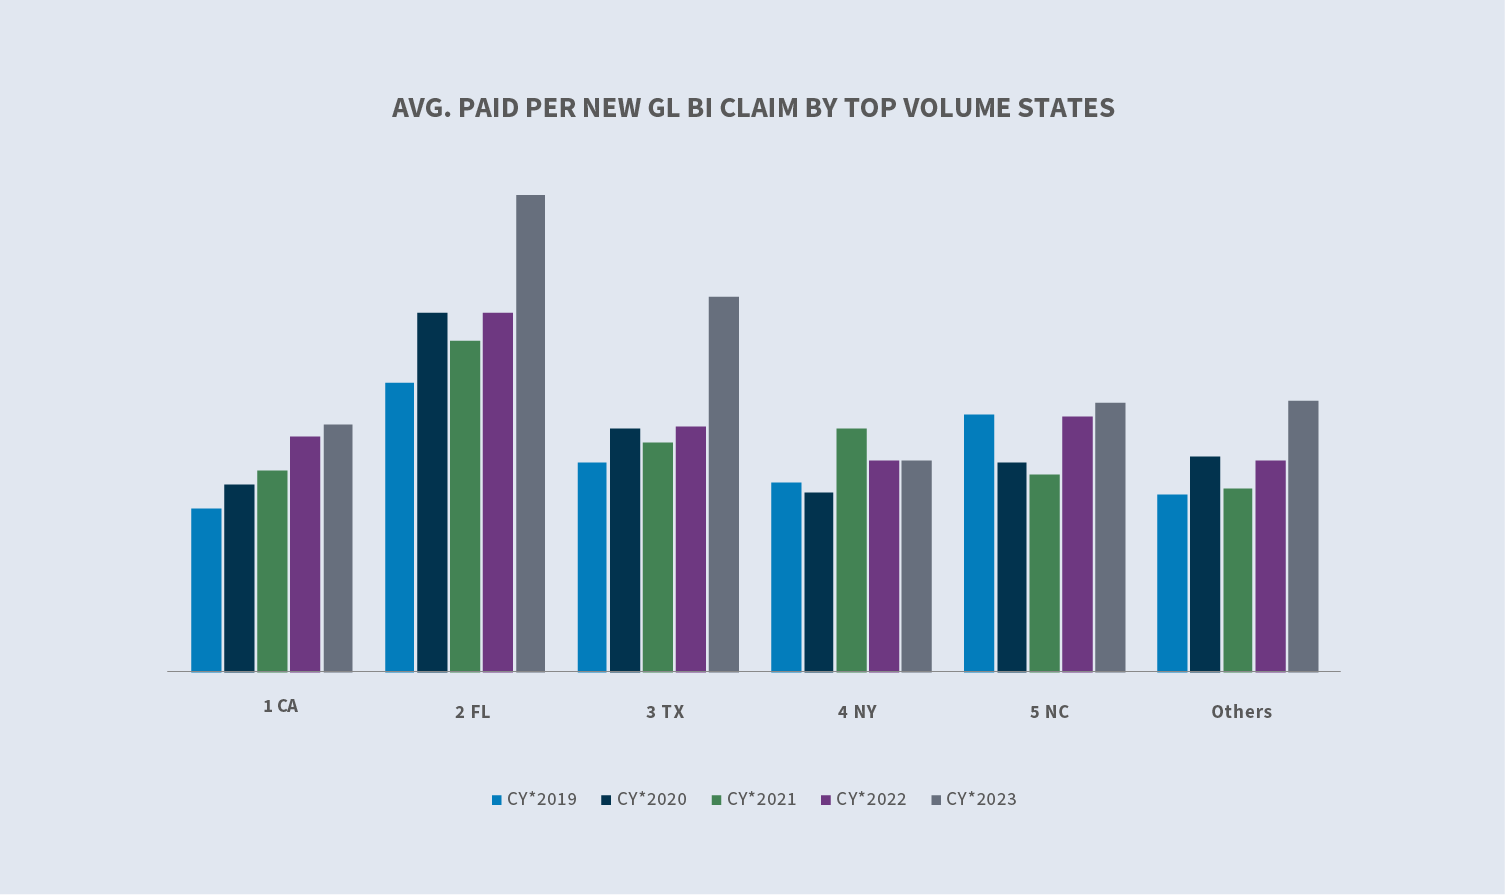
Die durchschnittliche Auszahlungssumme für neue Schadensfälle ist in den letzten fünf Jahren bei allen neuen Haftpflichtschadensfällen insgesamt weiter gestiegen. Die durchschnittliche Auszahlungssumme für alle neuen Schadensfälle stieg im Kalenderjahr 2023 um 16,7 %, und die durchschnittlichen Kosten pro neuem Betriebsunterbrechungsschadensfall stiegen um 25,9 %. Florida und Texas sind die Bundesstaaten, in denen Sedgwick im Vergleich zu 2022 den stärksten Anstieg der durchschnittlichen Kosten verzeichnete und in denen die durchschnittliche Auszahlungssumme für neue Betriebsunterbrechungsschadensfälle am höchsten war.
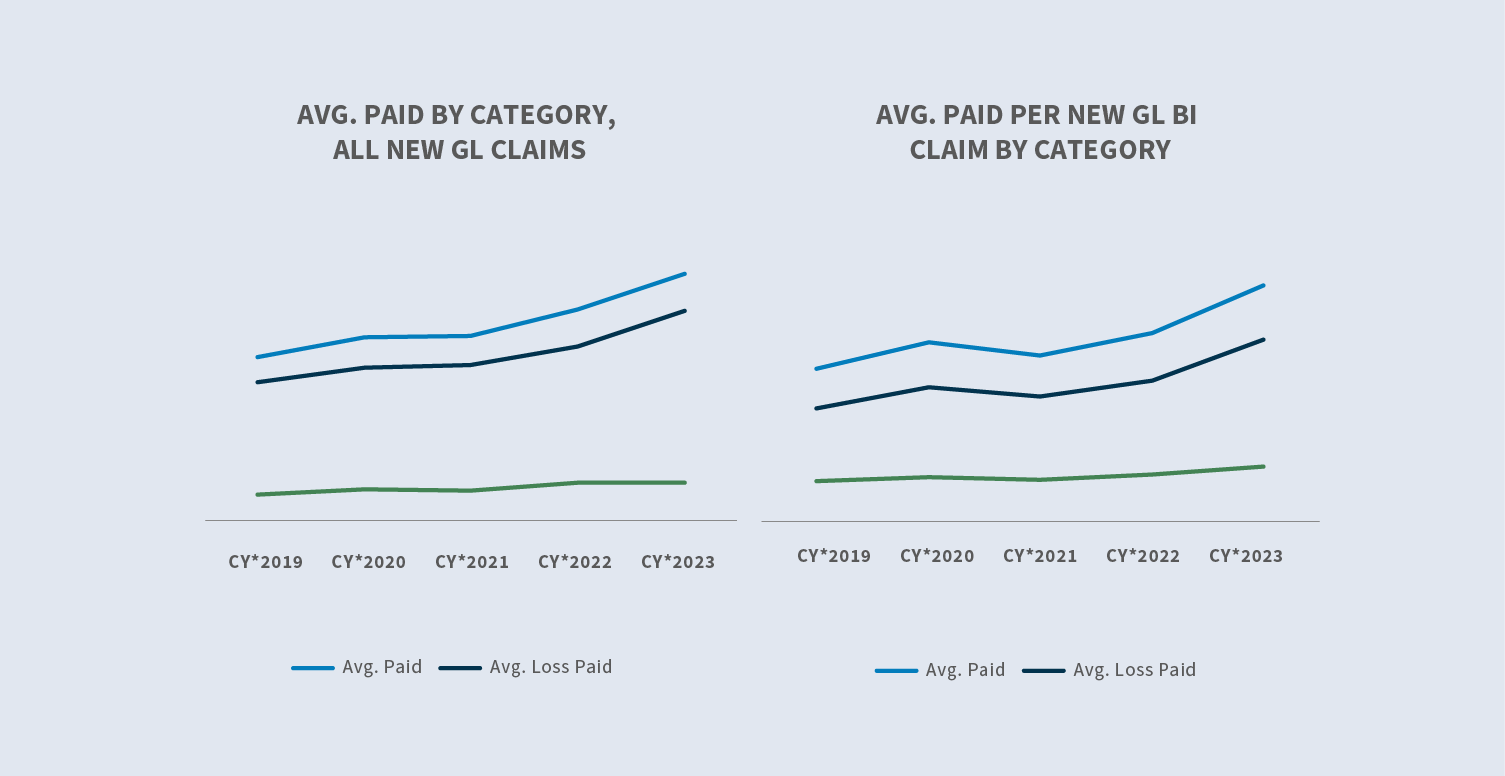
Der durchschnittliche Schaden für alle neuen Haftpflichtschäden stieg im Kalenderjahr 2023 im Vergleich zum Kalenderjahr 2022 um 12,7 %. Der durchschnittliche Schaden für neue Haftpflichtschäden im Bereich Betriebsunterbrechung stieg im Vergleich zum Kalenderjahr 2022 um 11,4 %. Der Anstieg des durchschnittlichen Schadens verläuft weiterhin schneller als der Anstieg der durchschnittlichen Aufwendungen und übertrifft weiterhin die Inflationsrate.
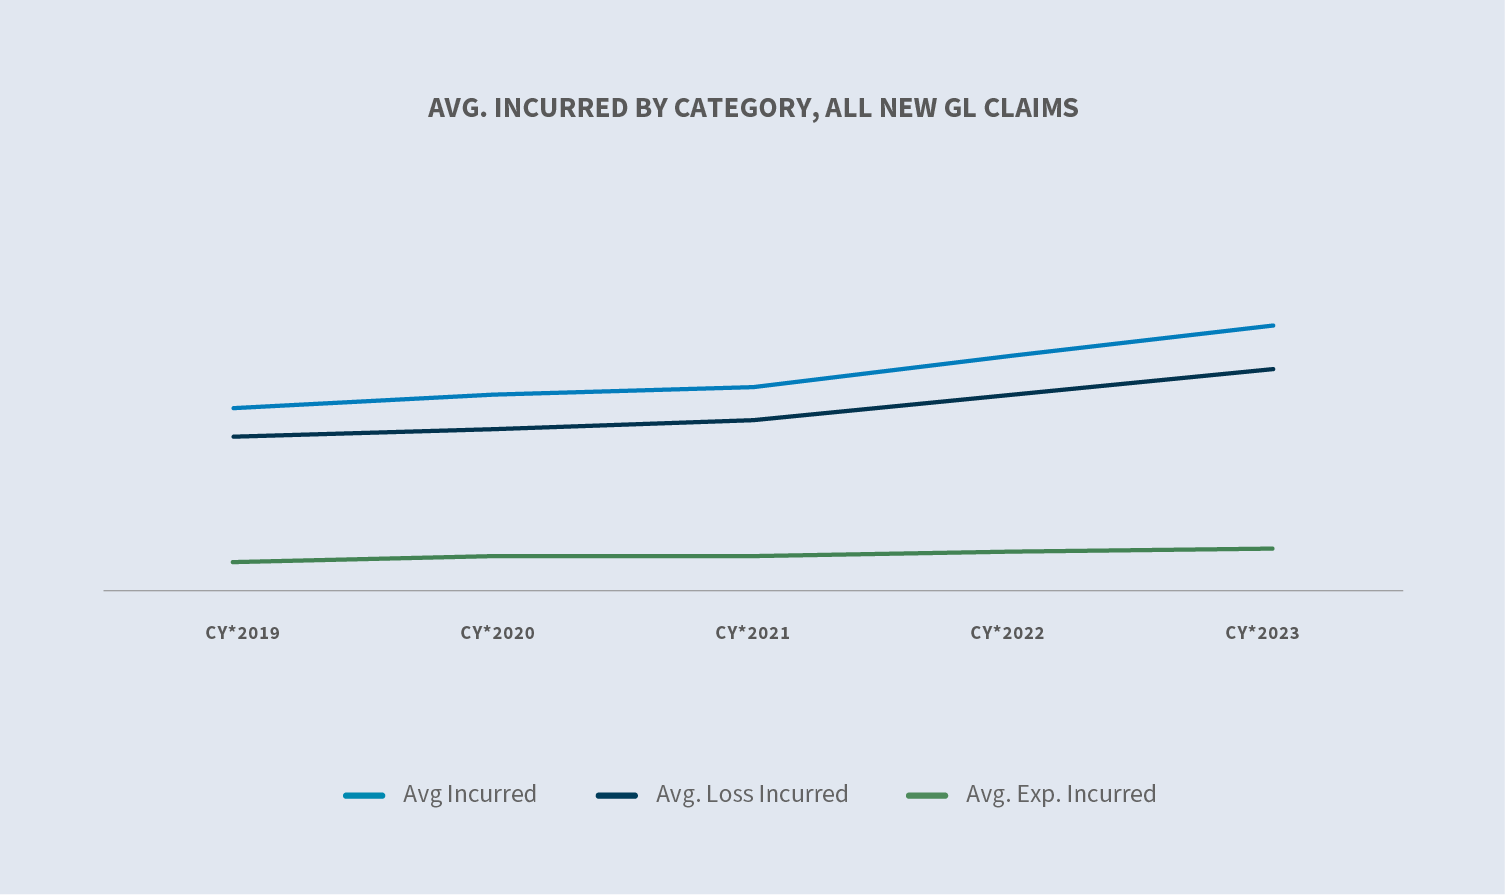
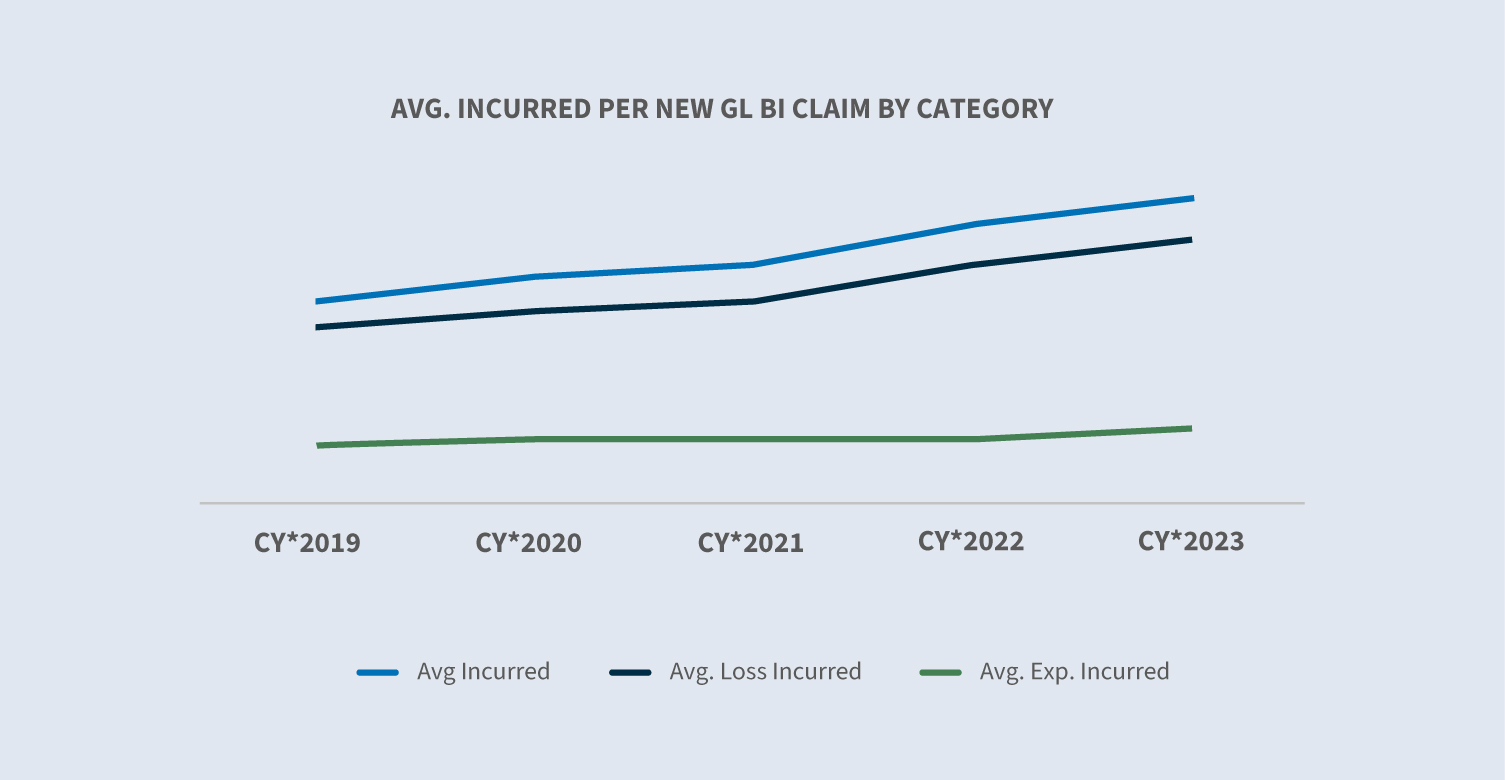
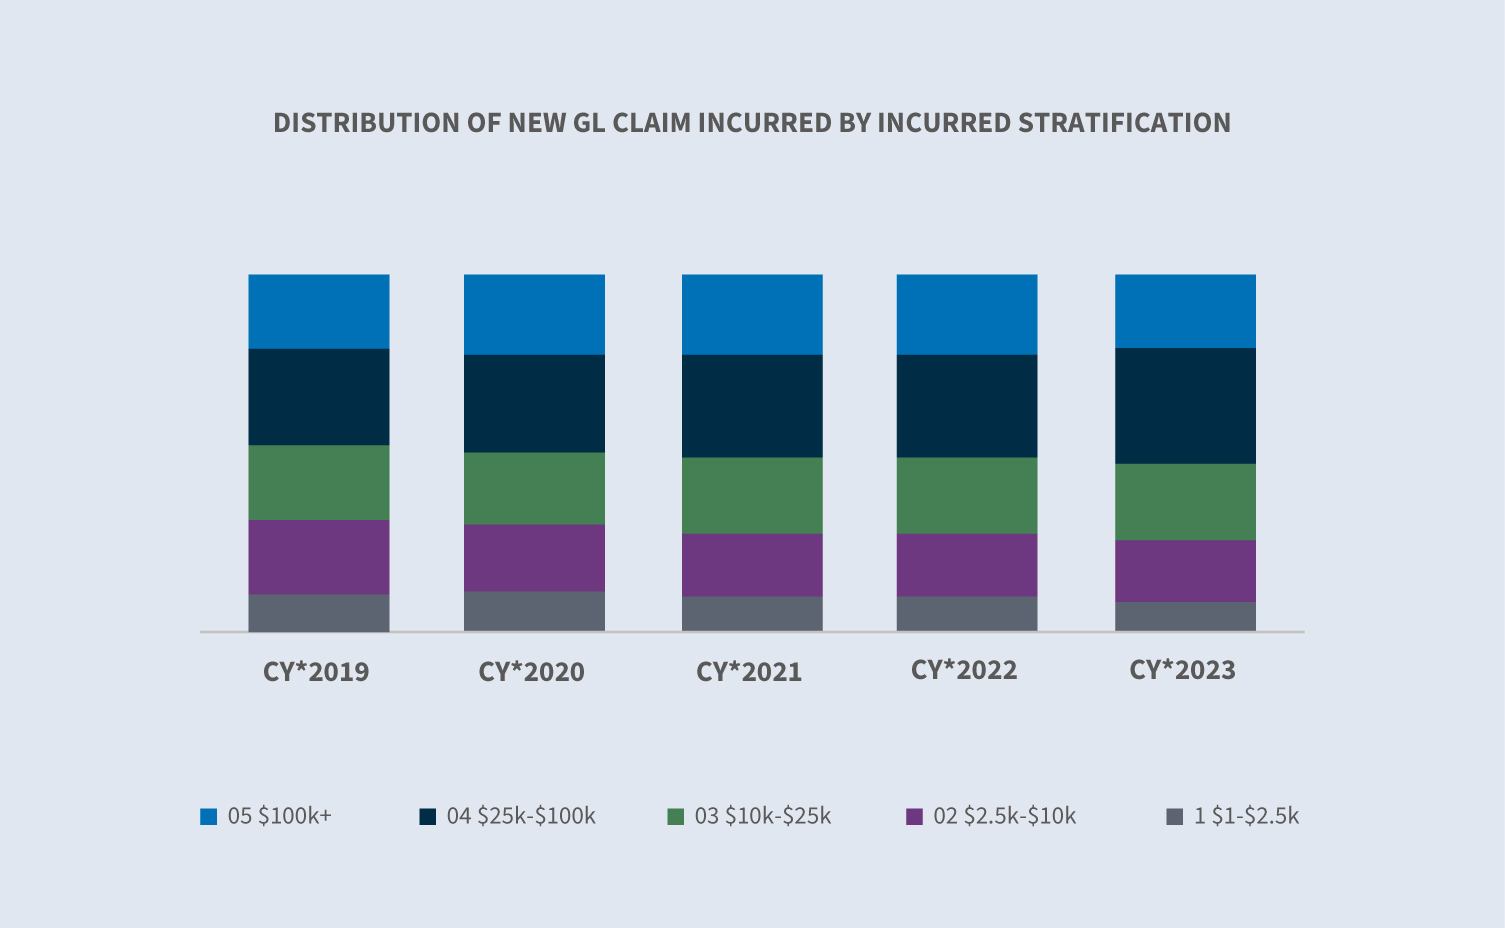
Im Geschäftsjahr 2023 wich die Entwicklung in den höheren Kostenkategorien von den Trends der vergangenen Jahre ab. Die Schadensfälle im Kalenderjahr 2023 in der Kategorie über 100.000 US-Dollar gingen auf 21 % der insgesamt entstandenen Kosten zurück, während der Anteil der Kategorie zwischen 25.000 und 100.000 US-Dollar auf 32 % der insgesamt entstandenen Kosten stieg. Obwohl die Kosten weiterhin steigen, verlangsamt sich der Anstieg in gewissem Maße, da die entstandenen Kosten im Kalenderjahr 2023 etwas zurückgingen.
Rechtsstreitigkeiten
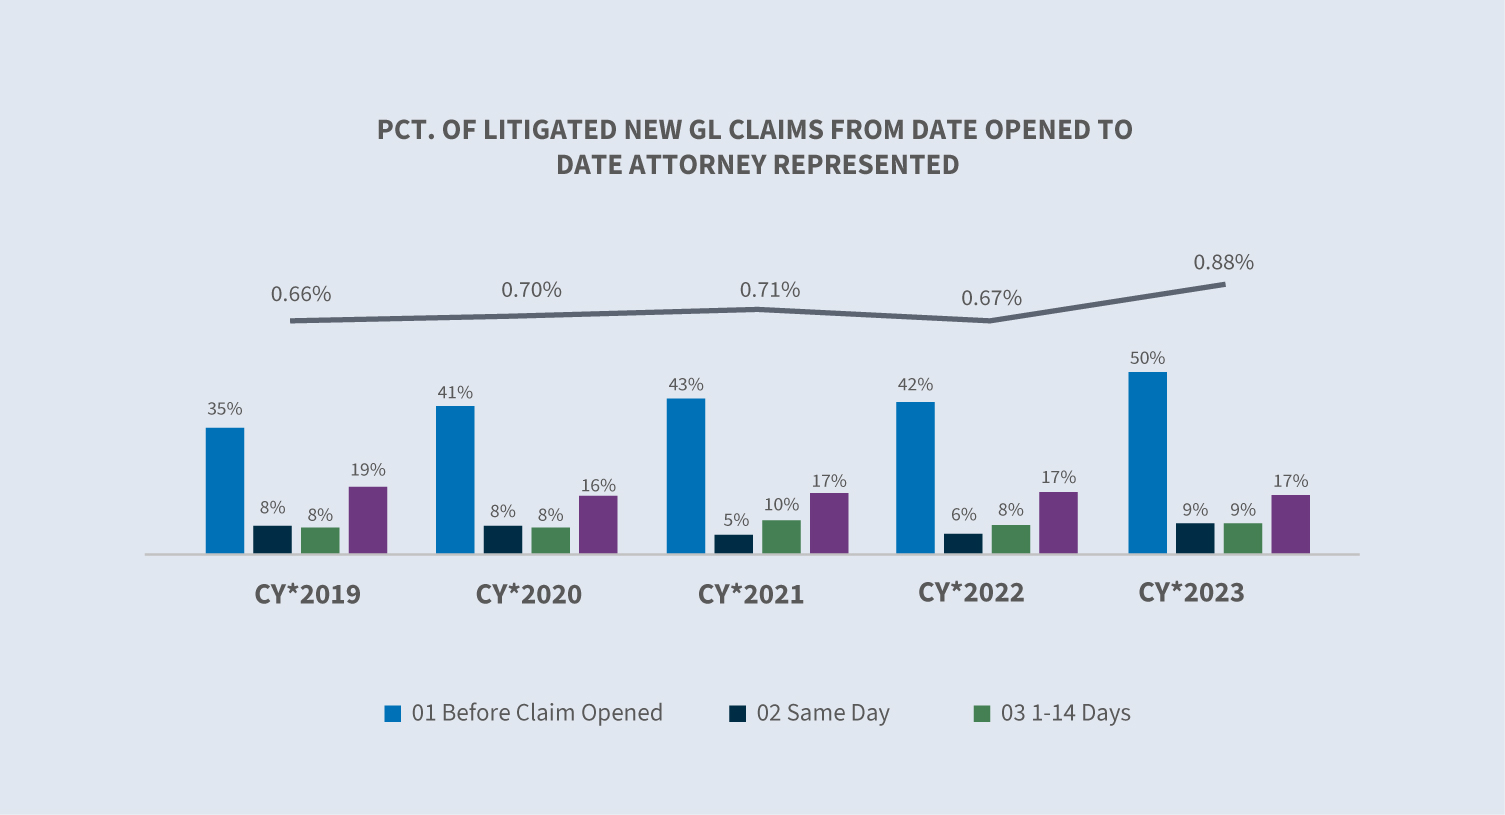
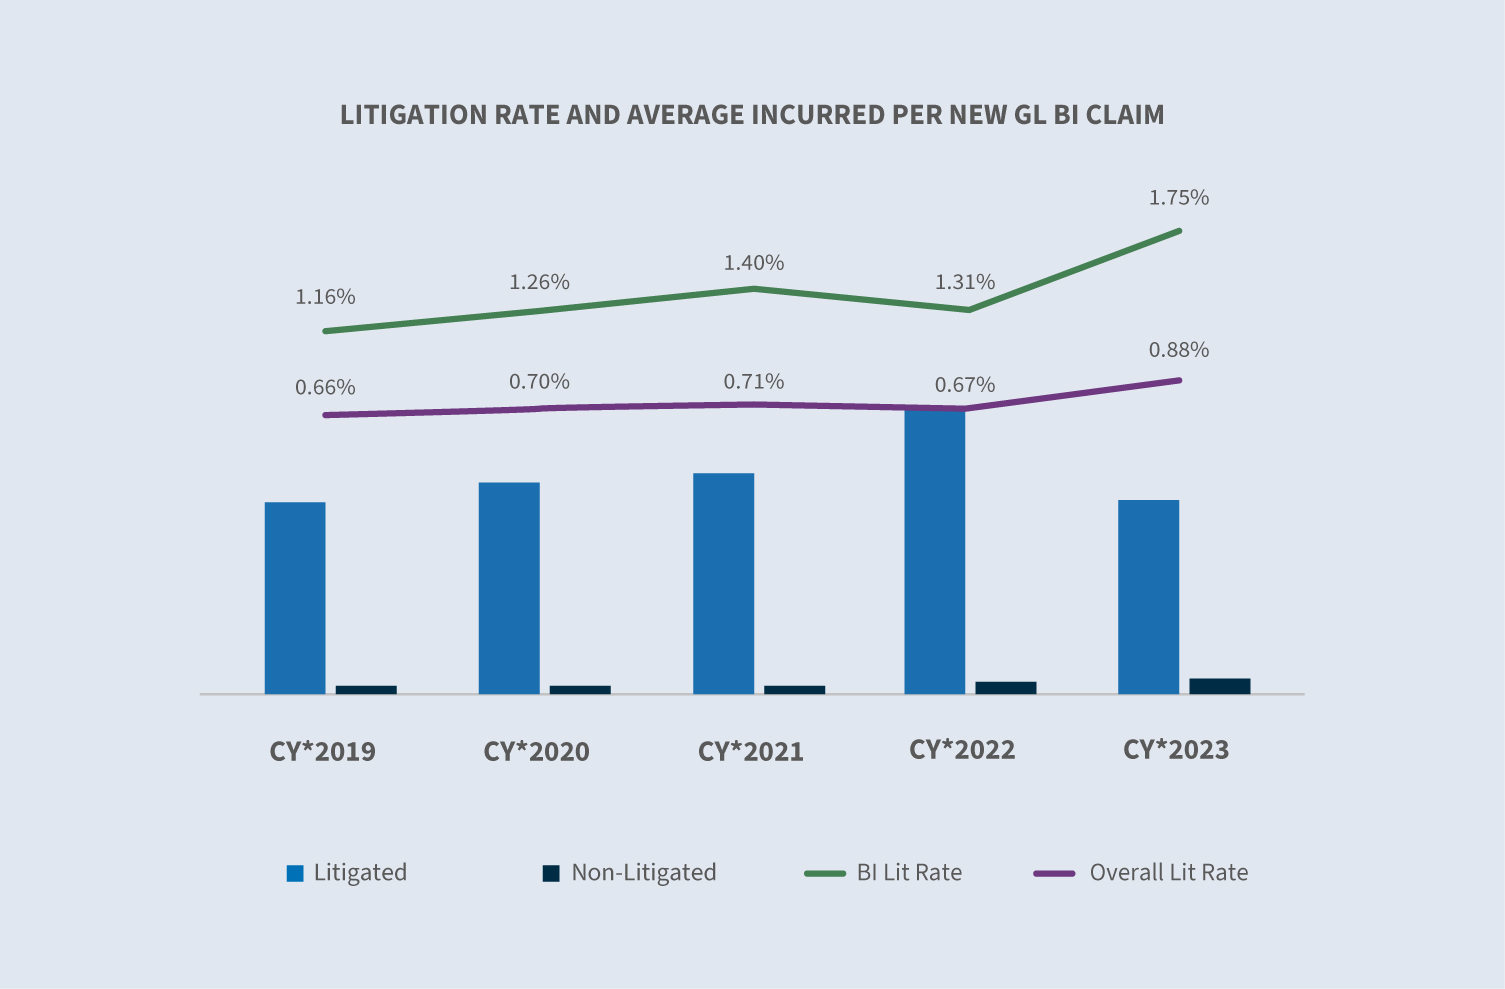
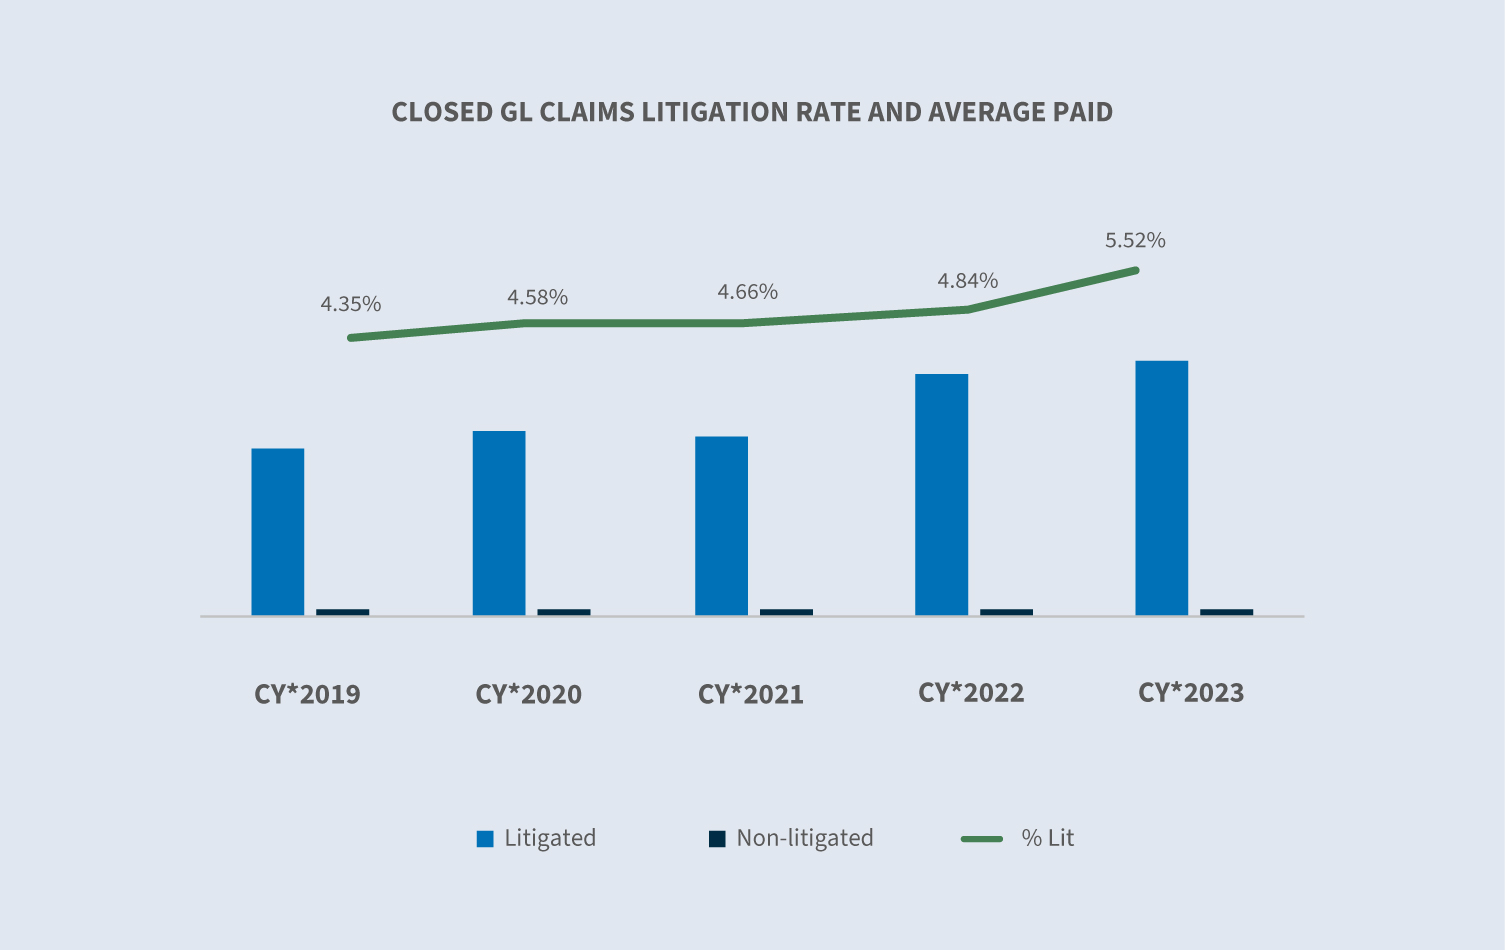
Die Prozessquote, die zur Jahresmitte auf über 1 % gestiegen war, ging bis zum Ende des Kalenderjahres 2023 auf 0,88 % zurück. Der Anstieg war auf Klagen zurückzuführen, die in Florida vor dem Inkrafttreten der dortigen Deliktsrechtsreform im März eingereicht worden waren. Bei 59 % aller neuen Schadensfälle, die irgendwann zu einem Rechtsstreit führen werden, ist bereits innerhalb der ersten 24 Stunden nach Beginn der Untersuchung ein Rechtsanwalt hinzugezogen worden.

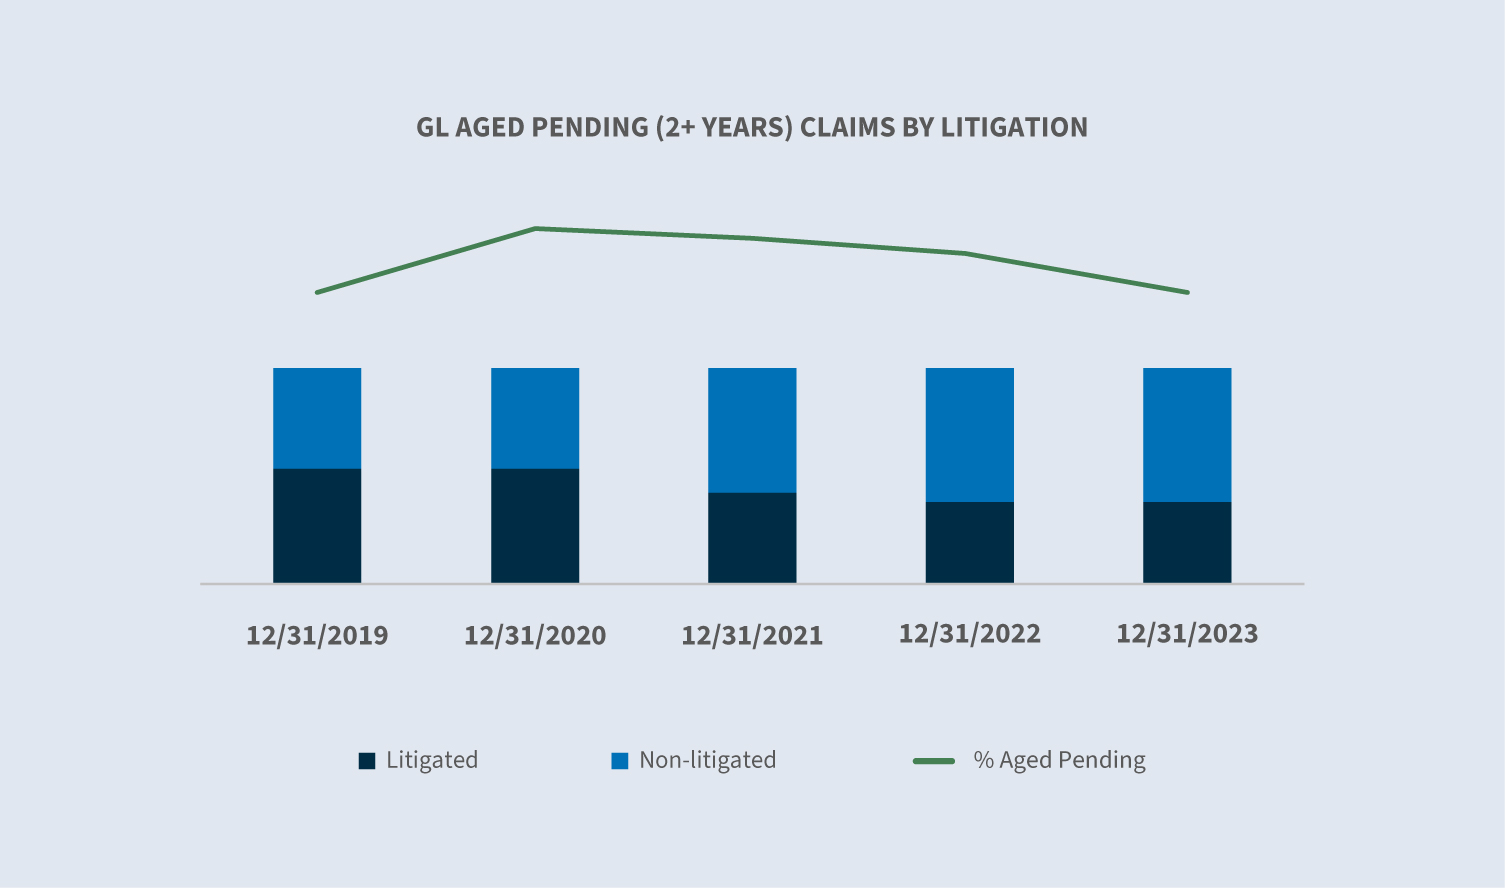
Die Zahl der seit längerem anhängigen Rechtsstreitigkeiten ist seit 2019 Jahr für Jahr weiter zurückgegangen. Im Kalenderjahr 2023 war gegenüber 2022 ein Rückgang um 10 % zu verzeichnen. Insgesamt sank der Anteil der seit längerem anhängigen Rechtsstreitigkeiten im Kalenderjahr 2023 um 2,5 % auf 22,5 % – den niedrigsten Stand seit dem Kalenderjahr 2020.
Schließungen
Die Abschlussquoten bei Haftpflichtschäden für neue Schadensfälle blieben 2023 im Vergleich zu 2022 unverändert; die Abschlussquoten bei Betriebsunterbrechungsschäden stiegen hingegen um 1,5 %.
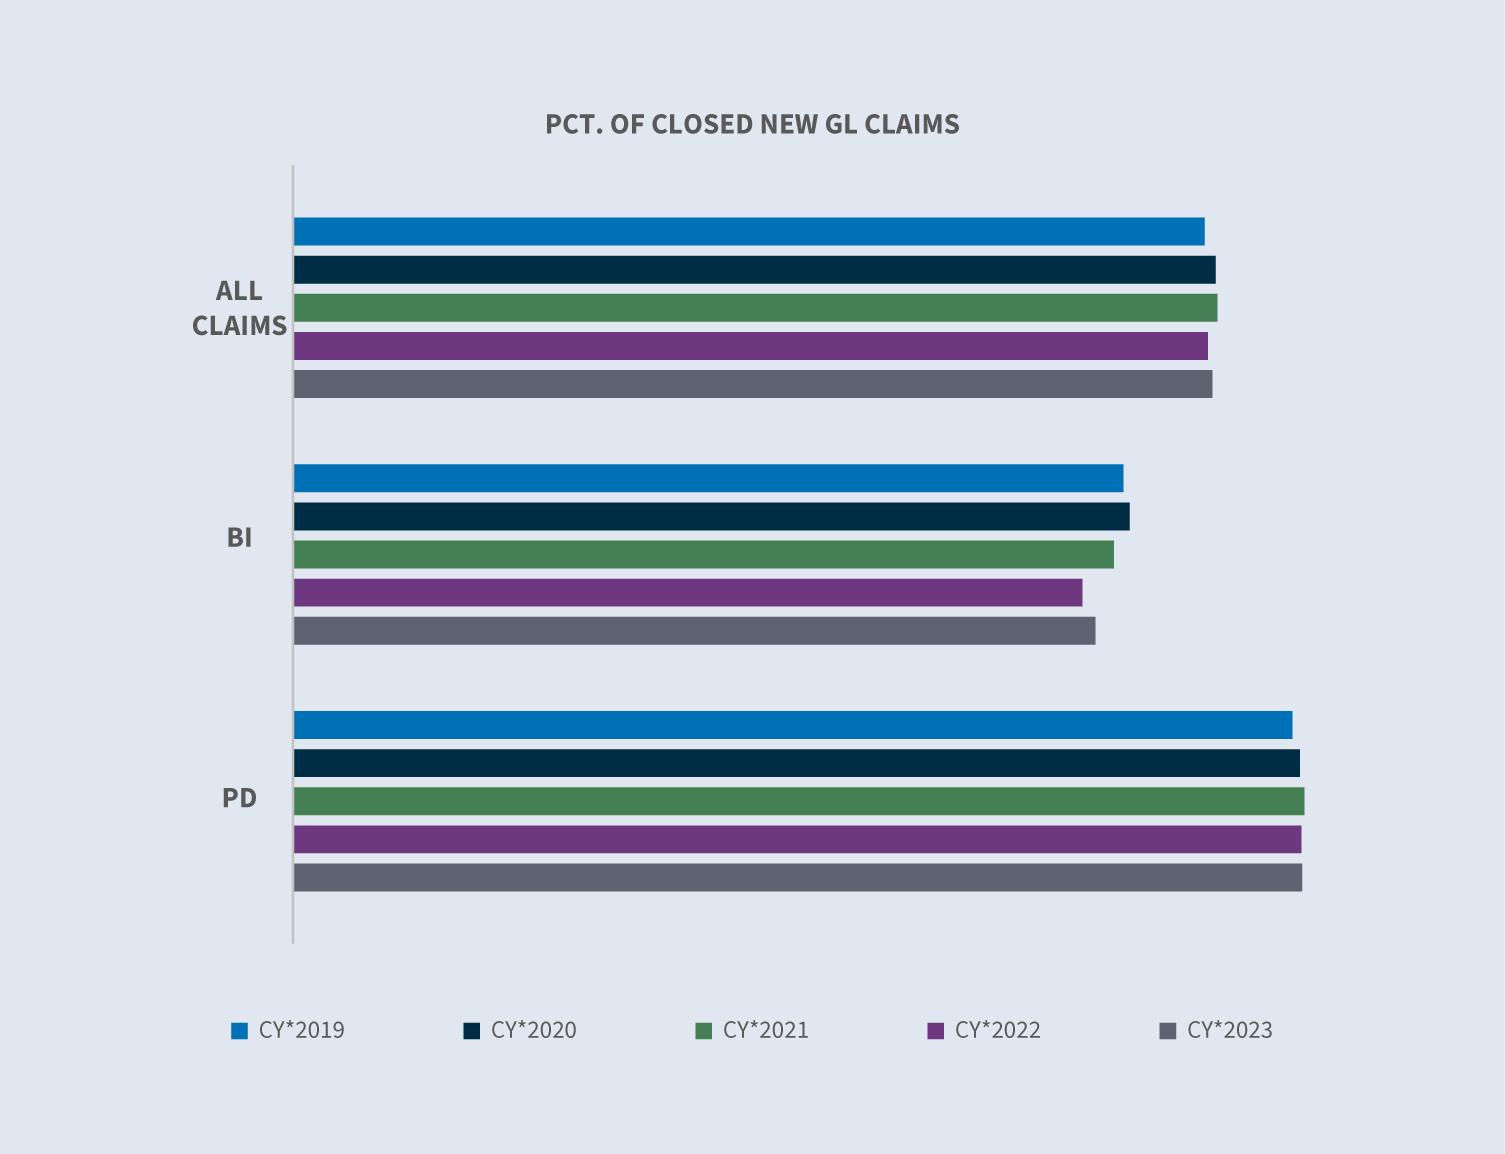
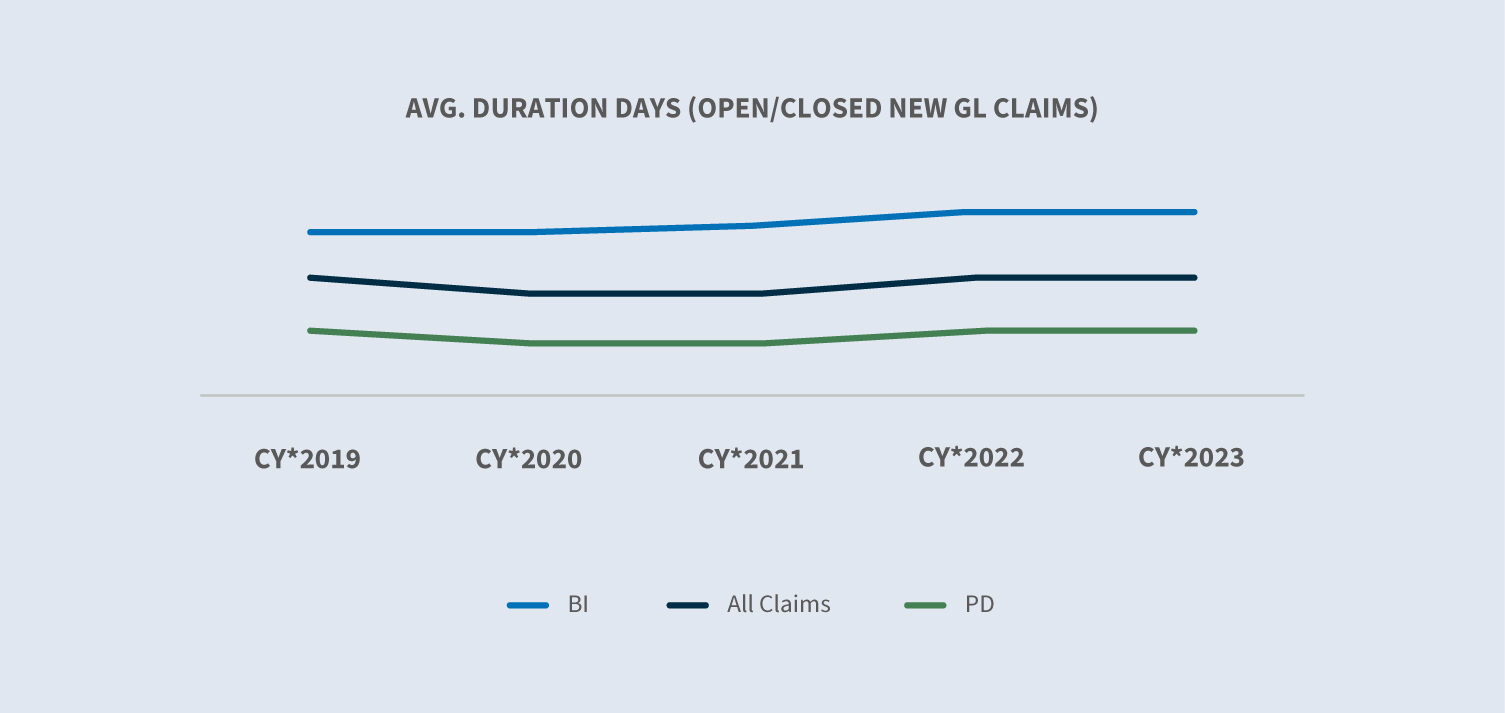
Die durchschnittliche Dauer aller Haftpflichtschäden blieb unverändert, während die Dauer der Haftpflichtschäden mit Betriebsunterbrechung leicht anstieg.
Streitfälle machen derzeit 5,5 % des gesamten Volumens der abgeschlossenen Schadenfälle aus, entfallen jedoch auf 63 % der Gesamtauszahlungen für abgeschlossene Schadenfälle. Die durchschnittliche Auszahlung für einen abgeschlossenen Streitfall stieg im Kalenderjahr 2023 um 6 %, was in erster Linie auf den Anstieg des Volumens der abgeschlossenen Streitfälle um 20 % zurückzuführen ist. Die durchschnittliche Auszahlung für abgeschlossene Nicht-Streitfälle sank um 16 %. Das Volumen der abgeschlossenen, nicht streitigen Schadensfälle stieg um 4 %.
Zukünftige Überlegungen
Trends bei Sedgwick
Sowohl die angefallenen als auch die ausgezahlten Beträge stiegen im Kalenderjahr 2023 weiter an. Der durchschnittliche angefallene Betrag stieg im Kalenderjahr 2023 um 12,7 %, verglichen mit einem Anstieg von 15 % im Kalenderjahr 2022. Der durchschnittliche ausgezahlte Betrag stieg im Kalenderjahr 2023 um 16,7 %.
Die Prozessquote bei GL-Schadensfällen stieg auf 0,88 % – ein Allzeithoch hinsichtlich der Häufigkeit. Dieser Anstieg ist in erster Linie auf die in Florida eingereichten Klagen zurückzuführen, die durch die dort kürzlich erfolgte Reform des Deliktsrechts ausgelöst wurden. Die durchschnittlichen Kosten für einen abgeschlossenen, gerichtlich verhandelten Schadensfall sind weiter gestiegen, zuletzt um 5 %. Der Anteil der Fälle, die frühzeitig gerichtlich geklärt werden, einschließlich der Fälle, in denen bereits vor der ersten Schadensmeldung ein Rechtsbeistand hinzugezogen wurde, steigt weiter an. Die Kosten für nicht gerichtlich geklärte Fälle sind zum ersten Mal seit mehreren Jahren gesunken (-16,5 %). Die durchschnittlichen Kosten für gerichtlich geklärte Fälle betragen das 30-Fache der relativen Kosten für nicht gerichtlich geklärte Fälle.
Schadensfälle werden früher vor Gericht verhandelt – und das immer häufiger, was mit steigenden Kosten einhergeht. Die Kosten für größere und gerichtlich verhandelte Schadensfälle steigen, wobei das Volumen der Schadensfälle in den oberen Kostenkategorien einen wachsenden Anteil an der Schadensverteilung ausmacht. Die durchschnittlichen entstandenen Kosten für Schadensfälle mit einem Wert von bis zu 100.000 US-Dollar blieben im Kalenderjahr 2023 im Vergleich zum Kalenderjahr 2022 unverändert, während die durchschnittlichen entstandenen Kosten für Schadensfälle mit einem Wert von über 100.000 US-Dollar im Kalenderjahr 2023 im Vergleich zum Kalenderjahr 2022 um 6,4 % zurückgingen.
Der Anteil der alten, noch offenen Forderungen nimmt weiter ab und erreichte im Vergleich zu den letzten vier Jahren einen Tiefstand von 22,5 %. Dies ist in erster Linie auf den anhaltenden Rückgang der alten, gerichtlich verfolgten Forderungen zurückzuführen, die im Kalenderjahr 2023 im Vergleich zum Kalenderjahr 2022 um 10 % gesunken sind.
Bedenken der Industrie
Inflations
Die Inflation ging im Kalenderjahr 2023 weiter zurück und lag zum Jahresende bei 3,4 %. Die Auswirkungen der Inflation auf die Kosten im Schaden- und Unfallversicherungsgeschäft spiegeln sich jedoch nach wie vor in deutlich höherem Maße in den Wiederbeschaffungskosten wider. Zwischen 2020 und 2023 stiegen die Wiederbeschaffungskosten um durchschnittlich 45 %, während die Inflation in der gesamten US-Wirtschaft im gleichen Zeitraum um 15 % zunahm (Milliman).
Die Reform des Deliktsrechts
Im Jahr 2023 wurde durch den Gesetzentwurf „Florida H.B. 837“ die Möglichkeit einer Reform des Deliktsrechts wiederbelebt, um die eskalierenden Haftungsklagen und Kosten einzudämmen. Eine unmittelbare Folge der Reform war ein Ansturm von Tausenden von Klagen, die von Klägeranwälten noch vor dem Inkrafttreten eingereicht wurden, um die Anwendung des alten Rechts sicherzustellen. Dies führte wiederum zu einem Anstieg des gesamten Prozessvolumens, der Honorare für Verteidiger, der Rückstellungen, der Prozesskosten und der Vergleichszahlungen. Was sich normalerweise über mehrere Jahre hinweg entwickelt hätte, verdichtete sich auf sechs Monate, was zu uneinheitlichen analytischen Trends führte. Im Jahr 2024 werden wir beginnen, die positiven Aspekte dieser Reform des Deliktsrechts zu erkennen.
Vorfälle mit aktiven Angreifern
Diese Vorfälle nehmen in den gesamten USA zunehmend zu. In seinem Bericht über die Ereignisse des Jahres 2022 verzeichnete das Justizministerium 50 Vorfälle für dieses Jahr, was einem Anstieg von 67 % im Vergleich zu 2018 entspricht. Die Angemessenheit der Gebäudesicherheit ist der entscheidende Faktor, aufgrund dessen ein Unternehmen für ein solches Ereignis, das sich auf seinem Gelände ereignet, haftbar gemacht werden kann. Eine rechtzeitige Bewertung der Risiken durch aktive Angreifer, Risikomanagementmaßnahmen und Notfallpläne können dazu beitragen, sicherzustellen, dass alle bewährten Verfahren umgesetzt werden.
bei den medizinischen Kosten Die steigenden medizinischen Kosten werden sich weiterhin auf die Höhe der Schadensersatzansprüche auswirken. Der Anstieg der medizinischen Kosten hängt mit den gestiegenen Kosten für verschreibungspflichtige Medikamente, aufwendigeren Behandlungen aufgrund medizintechnischer Fortschritte, sich weiterentwickelnden Behandlungsmethoden und steigenden Löhnen für das Gesundheitspersonal zusammen. Es ist nicht zu erwarten, dass sich diese Kostensteigerungen in naher Zukunft abschwächen werden.
Die Liste der „Judicial Hellholes“
Die Liste der American Tort Reform (ATR) Foundation für den Zeitraum 2023–2024 stellt Gerichtsbezirke vor, die dafür bekannt sind, innovative Klagen auf der Grundlage neuartiger Rechtstheorien zuzulassen und/oder den Prozess-Tourismus zu begünstigen. Die ATR stellt fest, dass in jedem dieser Gerichtsbezirke „Richter in Zivilsachen Gesetze und Gerichtsverfahren systematisch auf unfaire und unausgewogene Weise anwenden, was in der Regel zum Nachteil der Beklagten ist“. Diese Liste umfasst:
1. Georgia, Oberster Gerichtshof von Pennsylvania und das Gericht für Zivilsachen in Philadelphia (gleichauf)
4. Cook County, Illinois
5. Kalifornien
6. New York City
7. Asbestklagen in South Carolina
8. Lansing, Michigan
9. Louisiana
10. St. Louis
Rechtsstreitigkeiten
Obwohl die Kosten für Haftungsprozesse im Kalenderjahr 2023 weiter gestiegen sind, fielen sie im Vergleich zu den Vorjahren etwas moderater aus. Vier Hauptproblembereiche:
Unter Prozessfinanzierung versteht man den Vorgang, bei dem Investoren den Anwälten der Kläger Kapital zur Verfügung stellen, wodurch diese einen Teil der künftigen Erlöse aus einem Rechtsstreit nutzen und sofort über Kapital verfügen können. Eine aktuelle Studie schätzt, dass große US-amerikanische Prozessfinanzierer im Jahr 2022 ein verwaltetes Vermögen von insgesamt 13,5 Mrd. US-Dollar hatten. Zu den Bedenken hinsichtlich der Prozessfinanzierung zählen die Verlängerung der Dauer von Rechtsstreitigkeiten, die geringere Bereitschaft von Klägern, eine Einigung anzustreben, in der Hoffnung, ein extrem hohes Urteil zu erwirken, sowie der übermäßige Einfluss von Personen, die für den Prozessablauf nicht erforderlich sind. Die Bundesstaaten beginnen damit, die Regulierung der Prozessfinanzierung durch Dritte im Rahmen von Regulierungs- und/oder Gesetzgebungsverfahren auszuweiten. Nur vier Gerichte verlangen die Offenlegung einer Prozessfinanzierung durch Dritte: die US-Bezirksgerichte in New Jersey und Delaware sowie die Landesgerichte in Wisconsin und West Virginia. Im September 2023 erließ der US-Bezirksrichter (Florida) im Rahmen des 3M-Multidistrict-Litigation-Verfahrens (Ohrstöpsel) eine Anordnung, die die Prozessfinanzierung in dieser Sache ausdrücklich untersagte. Dies war eine außergewöhnliche Maßnahme, verdeutlicht jedoch die Bedenken, die die Prozessfinanzierung hinsichtlich des Verfahrens aufwirft.
Unter „sozialer Inflation“ versteht man die Auswirkungen steigender Prozesskosten auf Schadenszahlungen, Schadenquoten und letztlich darauf, wie viel Versicherungsnehmer für ihren Versicherungsschutz bezahlen. Untersuchungen deuten darauf hin, dass die soziale Inflation dazu führen könnte, dass die Schäden jährlich um 2 % bis 3 % über die allgemeine Inflationsrate hinaus steigen. Zahlreiche Faktoren tragen zur sozialen Inflation auf dem Haftpflichtmarkt bei, darunter Anwaltswerbung, die Verschlechterung der Deliktsrechtsreform, die Abstumpfung gegenüber hohen Schadenersatzsummen durch Geschworenengerichte sowie eine zunehmend ablehnende Haltung gegenüber Unternehmen. Geschworenengerichte verhängen weiterhin das Prinzip, dass bei einer Verletzung jemand anderes zahlen muss – und dieser „Jemand“ ist unweigerlich die Partei, die als finanzkräftig wahrgenommen wird.
Die Taktiken der Klägeranwälte und neuartige Haftungsgrundlagen treiben die Höhe der Schadenersatzforderungen weiter in die Höhe. Zu diesen Taktiken zählen die „Jury-Anchoring“-Taktik, die „Reptilien-Theorie“ sowie neuartige Theorien wie die Ausweitung der stellvertretenden Haftung.
- ∙Jury-Anchoring: Eine Strategie, mit der Geschworene dazu gebracht werden sollen, bei der Bemessung des Schadenersatzes in einem Rechtsstreit einen bestimmten, oft zufälligen Bezugspunkt heranzuziehen. In der Regel werden dabei Unternehmensumsätze oder -gewinne als Ausgangspunkt für die Bemessung des Schadenersatzes herangezogen.
- ∙„Reptilien-Theorie“: Diese Strategie sorgt auch fast 15 Jahre nach ihrem Aufkommen weiterhin für hohe Schadenersatzsummen durch Geschworenenurteile und erfordert zusätzliche Planungs- und Vorbereitungsmaßnahmen seitens der Verteidigung, was sowohl die Prozesskosten als auch die Schadenersatzzahlungen in die Höhe treibt.
- ∙Zu den neuenHaftungsgrundsätzen bei Kfz-Schadensfällen gehört die Ausweitung der stellvertretenden Haftung. Diese neuen Haftungsgrundsätze werden von den Berufungsgerichten nicht verworfen und erfordern zusätzliche rechtliche Strategien, um sie zu überwinden.
Hohe Schadenersatzsummen: Hohe Urteile von Geschworenengerichten treiben die Wertansätze bei Haftungsansprüchen weiter in die Höhe. Eine aktuelle Studie von Marathon Strategies ergab:
- ∙Die Höhe der Schadenersatzsummen bei Nuklearunfällenstieg im Vergleich zu den fünf Jahren vor der COVID-19-Pandemie um 178 %.
- ∙Die Schließung der Gerichtehat diesen Trend im Jahr 2020 unterbrochen.
- ∙DieSumme der Urteile in Kernkraftwerksverfahren hat sich in den beiden Jahren nach 2020 fast vervierfacht und stieg von 4,9 Milliarden Dollar auf über 18,3 Milliarden Dollar im Jahr 2022.
- ∙Im Jahr2022 hat sich die Zahl der Urteile in Produkthaftungsfällen verdoppelt, wobei der Medianwert von 21,5 Millionen Dollar auf 41,1 Millionen Dollar gestiegen ist.
- ∙Im Jahr 2022 gab es20 Auszahlungen über 100 Millionen Dollar und vier über 1 Milliarde Dollar.
Der Einsatz von Daten und prädiktiven Analysen sowie die Nutzung neuer Technologien wie Telematik ist hilfreich bei der Entwicklung umfassender Pläne zur Vermeidung und Minderung der anfänglichen Schäden.
Die Vermeidung von Rechtsstreitigkeiten bereits in der Schadenphase muss weiterhin im Mittelpunkt stehen, insbesondere angesichts des Trends, dass Schadenfälle immer früher vor Gericht gebracht werden. Durch Interessenvertretung und zeitnahe Kommunikation, die das Verständnis für den Schadenbearbeitungsprozess fördert und auf eine Lösung ausgerichtet ist, lässt sich besser sicherstellen, dass Schadenfälle nicht vor Gericht landen. Darüber hinaus kann der Einsatz von Vorhersagemodellen, mit denen sich Schadenfälle identifizieren lassen, die wahrscheinlich vor Gericht landen werden, einen proaktiven Arbeitsablauf anstoßen, um eine angemessene und zeitnahe Lösung voranzutreiben.
Sobald eine Klage vorliegt, sollten Sie sich um einen gütlichen Vergleich vor Prozessbeginn bemühen. Die Auswahl von Rechtsanwälten, die über spezifische Kenntnisse und Fachkompetenz im jeweiligen Rechtsgebiet, in der jeweiligen Gerichtsbarkeit sowie hinsichtlich der aktuellen Strategien der Kläger verfügen, ist für ein günstiges Ergebnis von grundlegender Bedeutung. Alle geeigneten Fälle sollten zügig beigelegt werden. Alternative Streitbeilegungsverfahren bieten in der Regel weniger unberechenbare Rahmenbedingungen für die Erzielung von Vergleichen, und Verfahren vor einem Einzelrichter sind häufig einem Geschworenenverfahren vorzuziehen.
Sollte ein Gerichtsverfahren gerechtfertigt oder unvermeidbar sein, müssen bestimmte Prozessstrategien verfolgt werden. Es ist unerlässlich, sicherzustellen, dass der Strafverteidiger über eine klar definierte Prozessstrategie verfügt, die einen Ansatz für die bekannten Herausforderungen – Reptilien-Theorie, Verankerung, Unternehmensstimmung usw. – umfasst. Es muss eine andere Erzählung geschaffen werden, um das bestmögliche Ergebnis zu gewährleisten.

