 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten

- Sommer 2024: CASUALTY
Allgemeine Haftpflicht
Ziele des Berichts
Ziel dieses Berichts ist es, die aktuellen Kennzahlen zu unseren Programmen im Bereich der allgemeinen Haftpflicht (GL) zusammenzufassen, die Lage bei GL-Schadensfällen und Rechtsstreitigkeiten zu bewerten und unsere Muster mit vergleichbaren Branchenstudien zu vergleichen.
Datenparameter
Unser Praxisteam nutzt JURIS-Schadensdaten, um auf der Grundlage seines Fachwissens und seiner Analysen Vergleichsanalysen durchzuführen. Die Daten in diesem Bericht basieren sowohl auf versicherten als auch auf selbstversicherten Schadensfällen für alle Bundesstaaten über fünf 12-Monats-Zeiträume (als „Geschäftsjahr“ bezeichnet) vom 1. Juli 2020 bis zum 30. Juni 2024.
Wichtigste Erkenntnisse
Das Neugeschäftsvolumen von GL stieg im Jahr 2024 gegenüber dem Geschäftsjahr 2023 um 1,9 %.
Die Gesamtaufwendungen für neue Schadensfälle stiegen um 3,7 % und entwickelten sich damit moderater als im Vorjahreszeitraum, in dem ein Anstieg von 20,2 % zu verzeichnen war. Der Anteil der Sachschadensfälle mit Aufwendungen in Höhe von 0 US-Dollar stieg um 1 % auf 50,7 %.
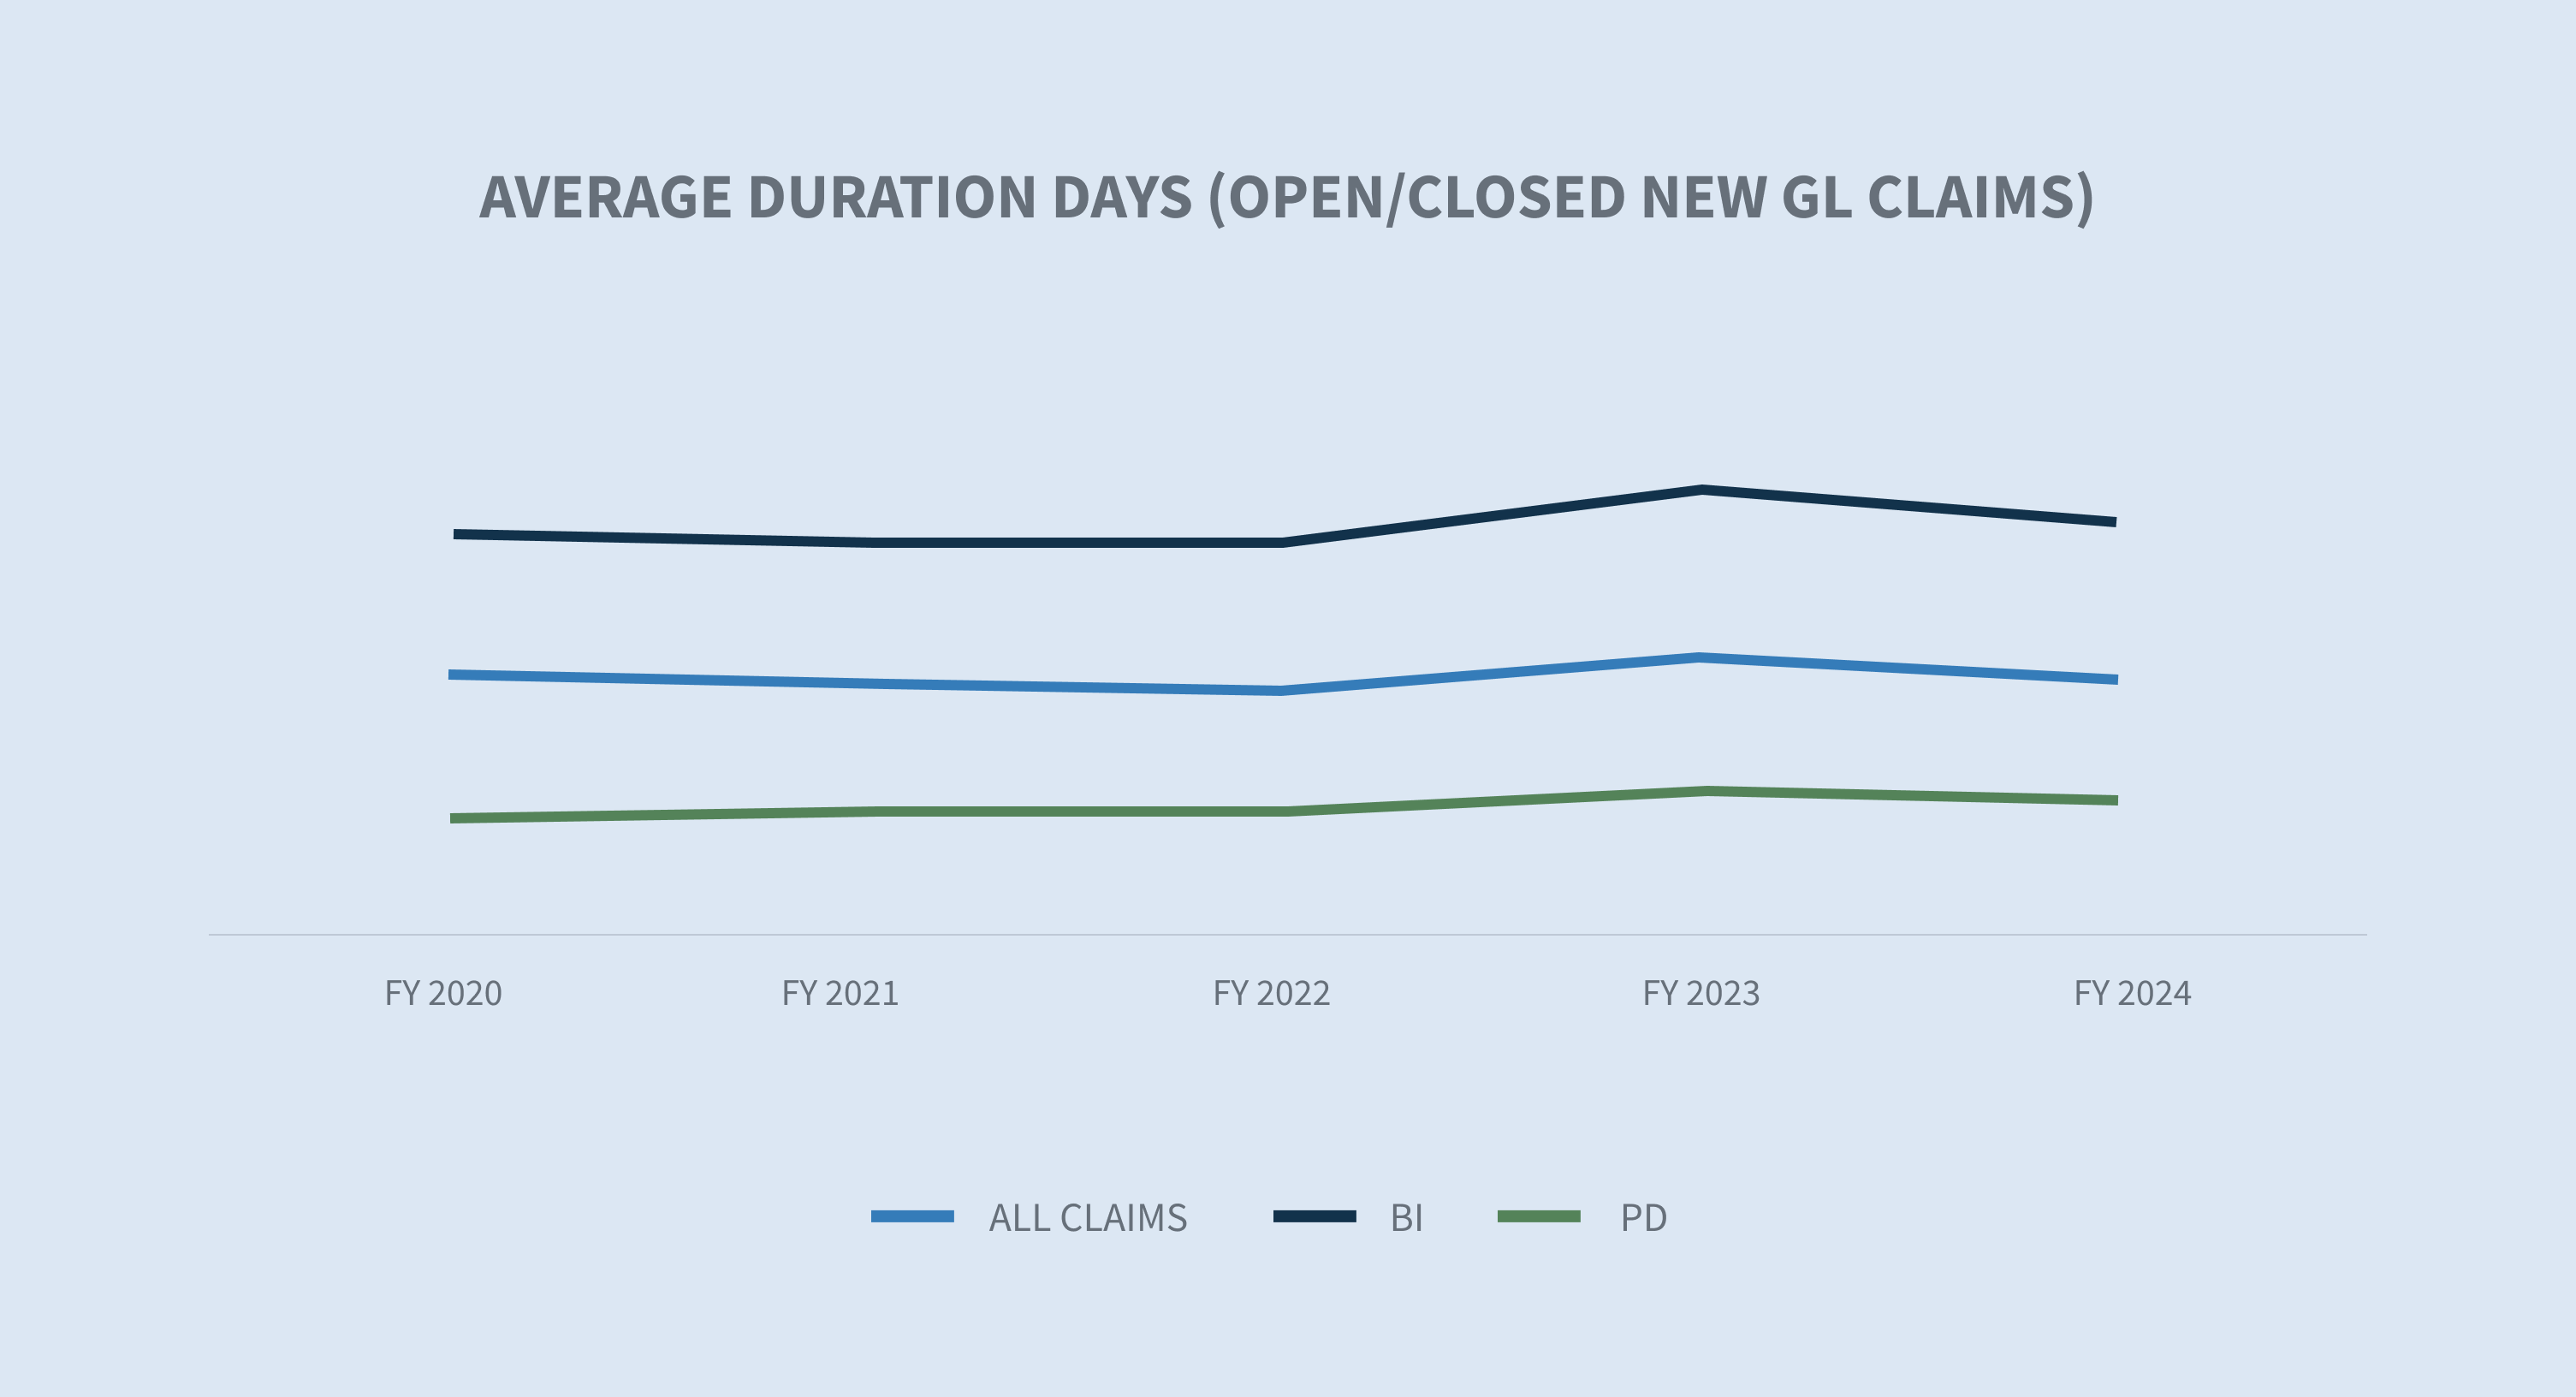
Die durchschnittliche Bearbeitungsdauer der Schadensfälle verringerte sich um zwei Tage. Bei Personenschäden (BI) verkürzte sich die Bearbeitungsdauer um drei Tage, bei Sachschäden (PD) um einen Tag.
Die Ablehnungsquote bei neuen Anträgen stieg um 2,5 %. Die durchschnittlichen Aufwendungen für abgelehnte Anträge sanken seit dem Geschäftsjahr 2023 um 29,7 %. Die durchschnittlichen Aufwendungen für genehmigte Anträge stiegen seit dem Geschäftsjahr 2023 um 10 %.
Die Abschlussquote für alle neuen GL-Schadensfälle stieg im Vergleich zum Geschäftsjahr 2023 um 1,9 %. Die Abschlussquote bei Betriebsunterbrechungsschäden stieg um 2,3 %.
Im Geschäftsjahr 2024 stieg die Gesamtzahl der abgeschlossenen Schadensfälle gegenüber dem Geschäftsjahr 2023 um 6,4 % und im Vergleich zu den letzten drei Jahren um 16 %; 5,1 % der abgeschlossenen Schadensfälle waren Gegenstand eines Rechtsstreits. Das Gesamtvolumen der abgeschlossenen Schadensfälle, die Gegenstand eines Rechtsstreits waren, stieg gegenüber dem Geschäftsjahr 2023 um 11,28 %.
Die Schadenquote bei neuen GL-Fällen sank im Geschäftsjahr 2024 auf 0,93 %.
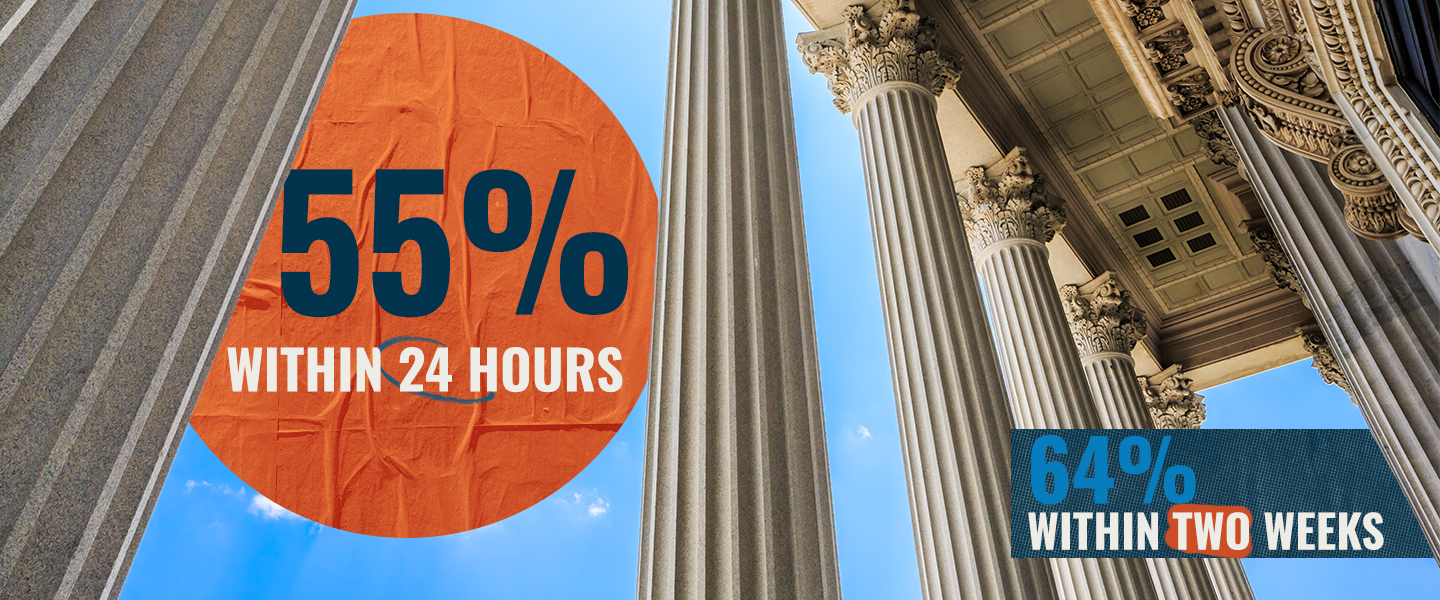
Derzeit werden 55,3 % aller GL-Fälle, die vor Gericht kommen, innerhalb von 24 Stunden nach Bekanntgabe rechtlich vertreten, und bei 64,3 % ist die rechtliche Vertretung innerhalb der ersten zwei Wochen gewährleistet.
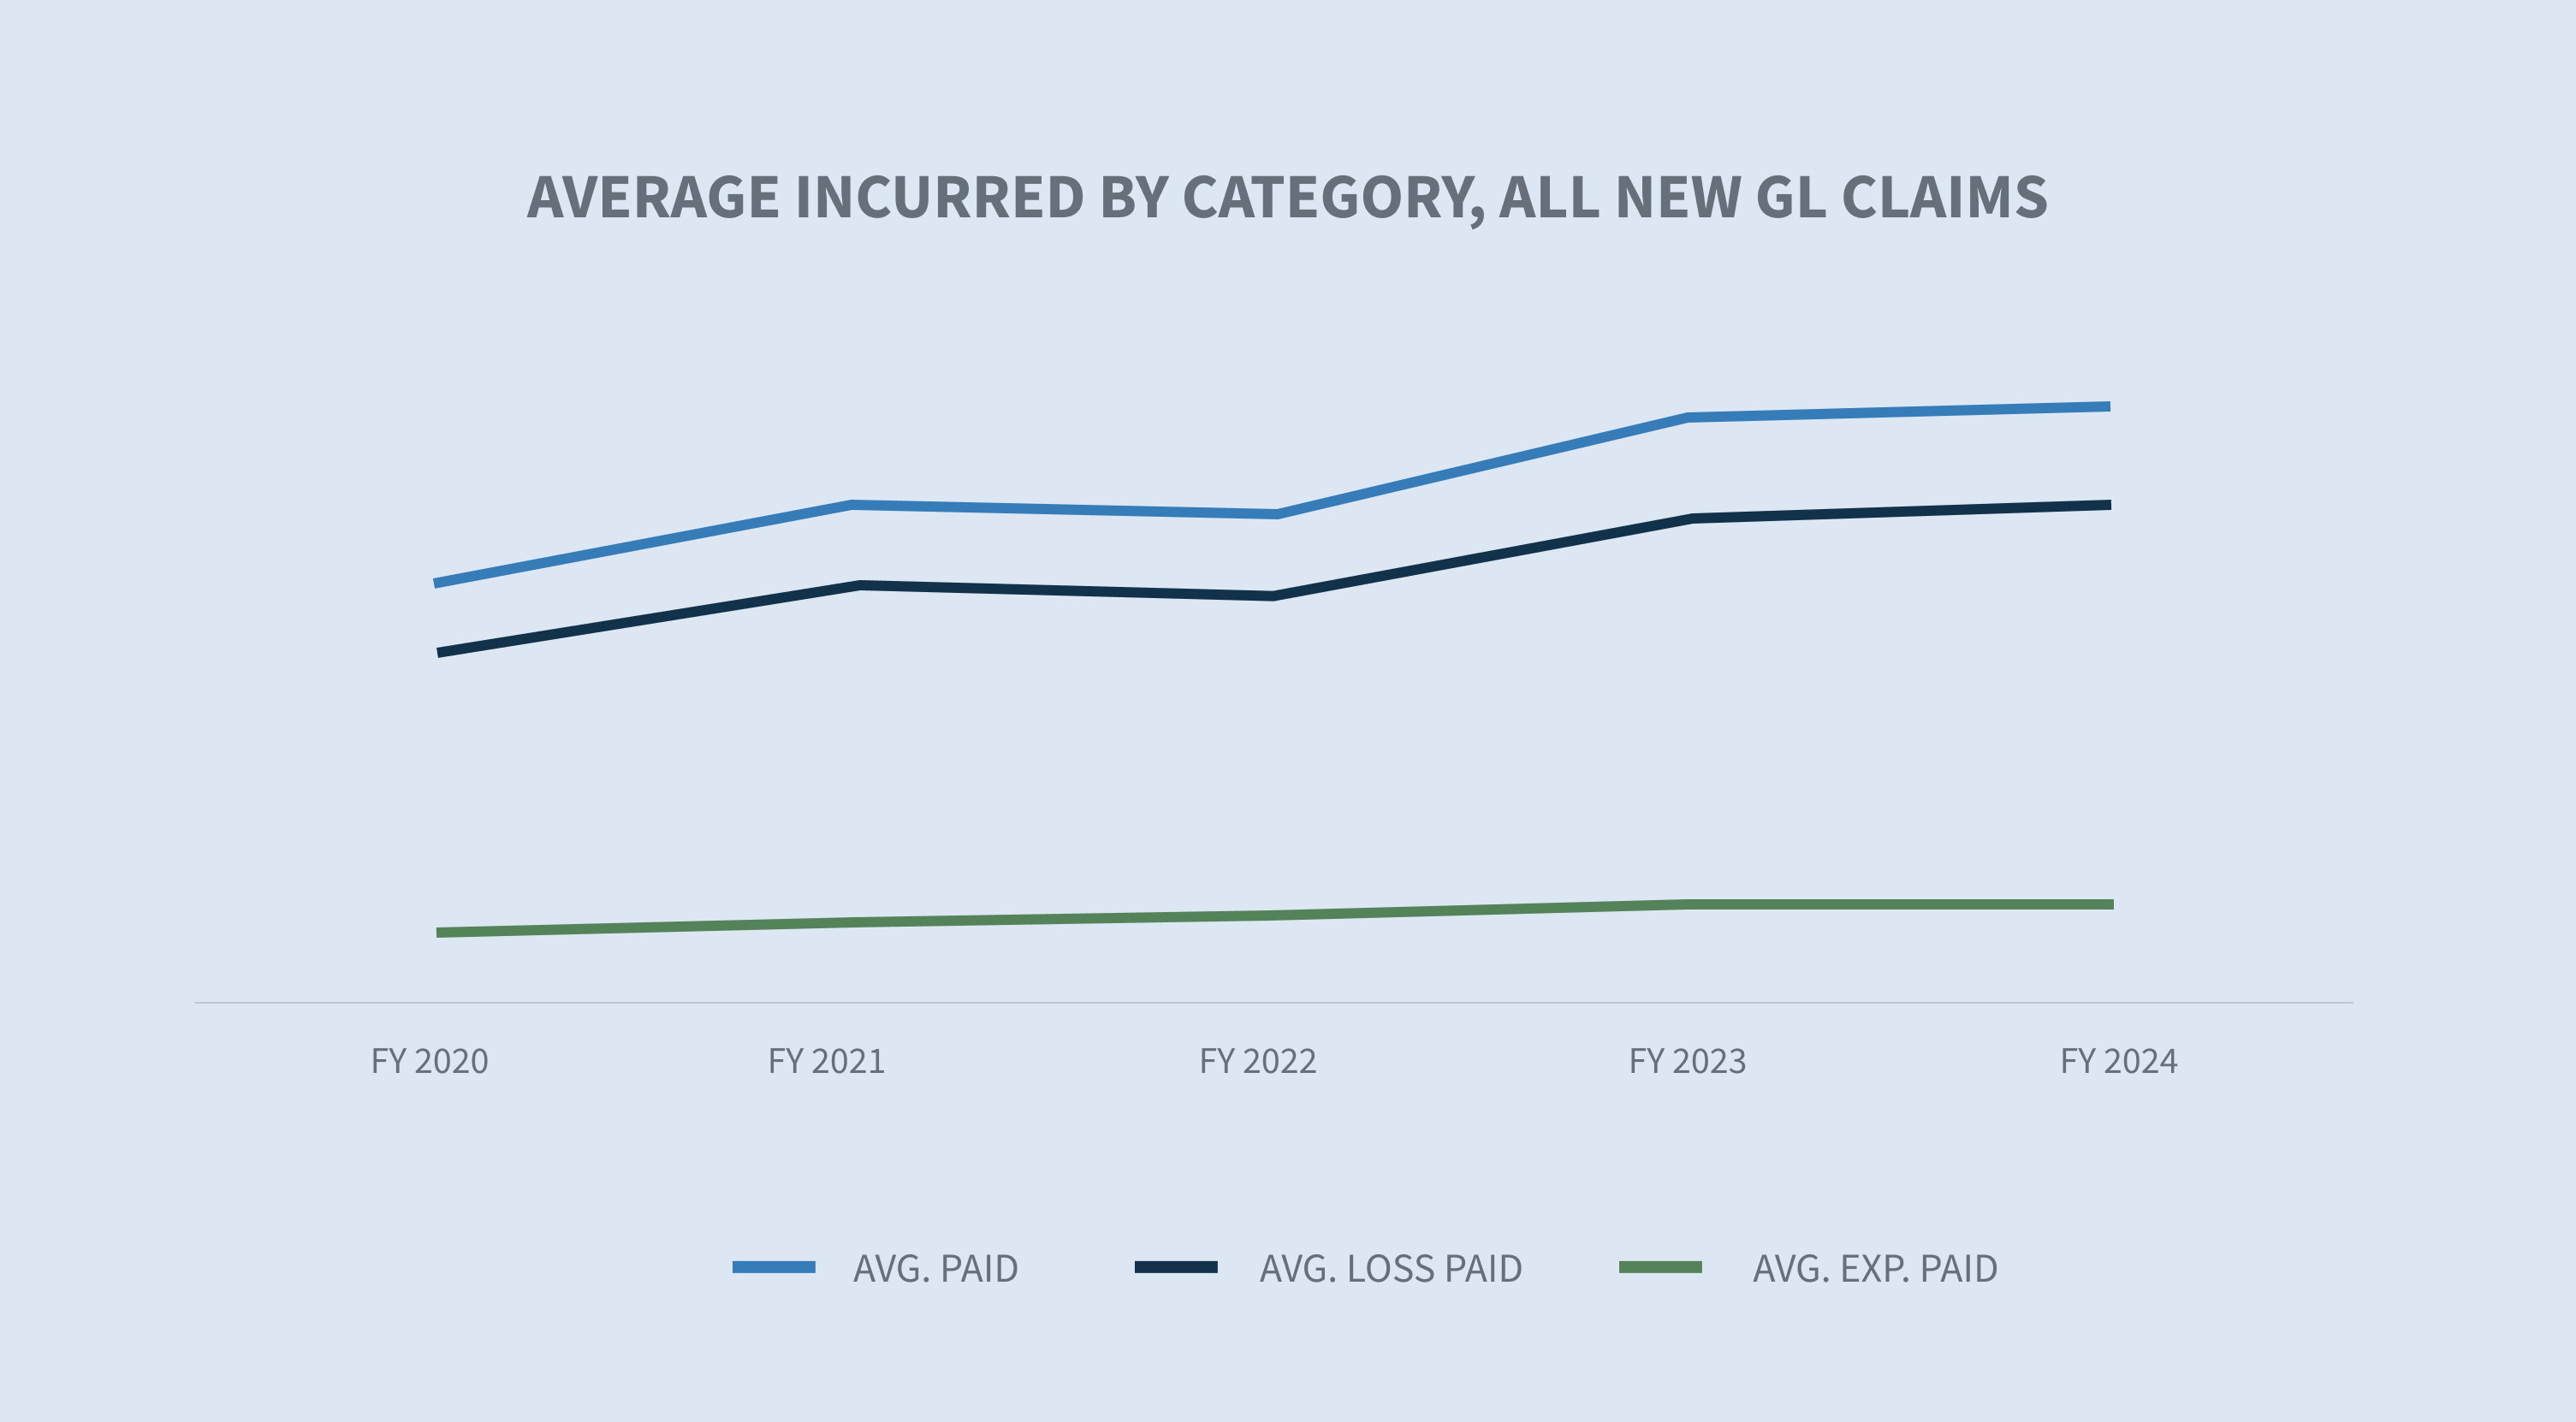
Die durchschnittlichen GL-Auszahlungen stiegen im Geschäftsjahr 2024 um 8,6 %, nachdem sie zwischen den Geschäftsjahren 2022 und 2023 um 17,7 % zugenommen hatten. Der durchschnittliche Anstieg der Auszahlungen über zwei Jahre liegt nun bei 27,8 %. Die durchschnittlichen GL-Auszahlungen werden von den durchschnittlichen GL-BI-Auszahlungen getrieben, die im Geschäftsjahr 2024 um 16,4 % und in den letzten zwei Jahren um 42,1 % gestiegen sind.
Die durchschnittliche Auszahlungssumme für abgeschlossene, gerichtlich verhandelte Schadenfälle im Bereich GL stieg im Geschäftsjahr 2024 um 6,5 %. Obwohl abgeschlossene, gerichtlich verhandelte Schadenfälle nur 5,5 % aller abgeschlossenen Schadenfälle ausmachten, entfielen auf sie 65 % der gesamten Auszahlungssumme.
Abgeschlossene GL-Schadensfälle mit einem Schadenbetrag von über 100.000 US-Dollar machen im Geschäftsjahr 2024 nur 2 % aller abgeschlossenen Schadensfälle aus, entfallen jedoch auf 76 % der gesamten Schadenbeträge aller abgeschlossenen Schadensfälle. Der durchschnittliche Schadenbetrag der abgeschlossenen GL-Schadensfälle in der Kategorie „über 100.000 US-Dollar“ stieg im Geschäftsjahr 2024 um 2 %.
Die Anzahl der seit langem ausstehenden Fälle (zwei Jahre oder länger) ging um 1,69 % zurück. Ausschlaggebend hierfür waren die Schadensfälle der Transportunternehmen, die im Geschäftsjahr 2024 um 8,76 % zurückgingen.
Die Zahl der alten, noch anhängigen Rechtsstreitigkeiten ging um 2,8 % zurück.
Markt
In seinem „Ausblick auf den Schaden- und Unfallversicherungsmarkt 2024“ gibt CBIZ an, dass Experten für 2024 einen Anstieg der Prämien für Betriebshaftpflichtversicherungen um bis zu 10 % prognostizieren .
Statista stellt fest, dass der US-amerikanische GL-Markt aufgrund steigender Prozessrisiken und des Bedarfs an umfassendem Versicherungsschutz einen Nachfrageanstieg verzeichnet.
Laut Brown & Brown sieht sich die GL-Versicherung mit einem schwierigen Markt konfrontiert, auf dem die Prämien bereits seit 25 Quartalen in Folge steigen – bedingt durch die zunehmende Schwere der Schadensfälle, höhere Prozesskosten und die wirtschaftliche Inflation.
Die jüngste Entscheidung zur „Chevron-Doktrin“ (Loper Bright Enterprises gegen Raimondo, Handelsministerium u. a.) schafft Unsicherheit, die wahrscheinlich zu weiteren Rechtsstreitigkeiten führen wird.
Umfang
Das Schadenvolumen im Bereich Allgemeine Haftpflicht (GL) stieg im Geschäftsjahr 2024 insgesamt um 1,9 %. Das Schadenvolumen im Bereich Betriebsunterbrechung (GL BI) stieg um 1,3 %, das Schadenvolumen im Bereich Sachschäden (PD) um 4,6 % und das Schadenvolumen in den übrigen Bereichen sank um 13 %.


Der Einzelhandel machte 64 % des gesamten GL-Schadenvolumens aus und verzeichnete im Geschäftsjahr 2024 einen Rückgang um 3,3 %. Das gesamte GL-Schadenvolumen stieg um 1,9 %, wobei im Bereich Technologie und Kommunikation ein Anstieg um 25,8 % und im Energiesektor ein Anstieg um 29,8 % zu verzeichnen war.

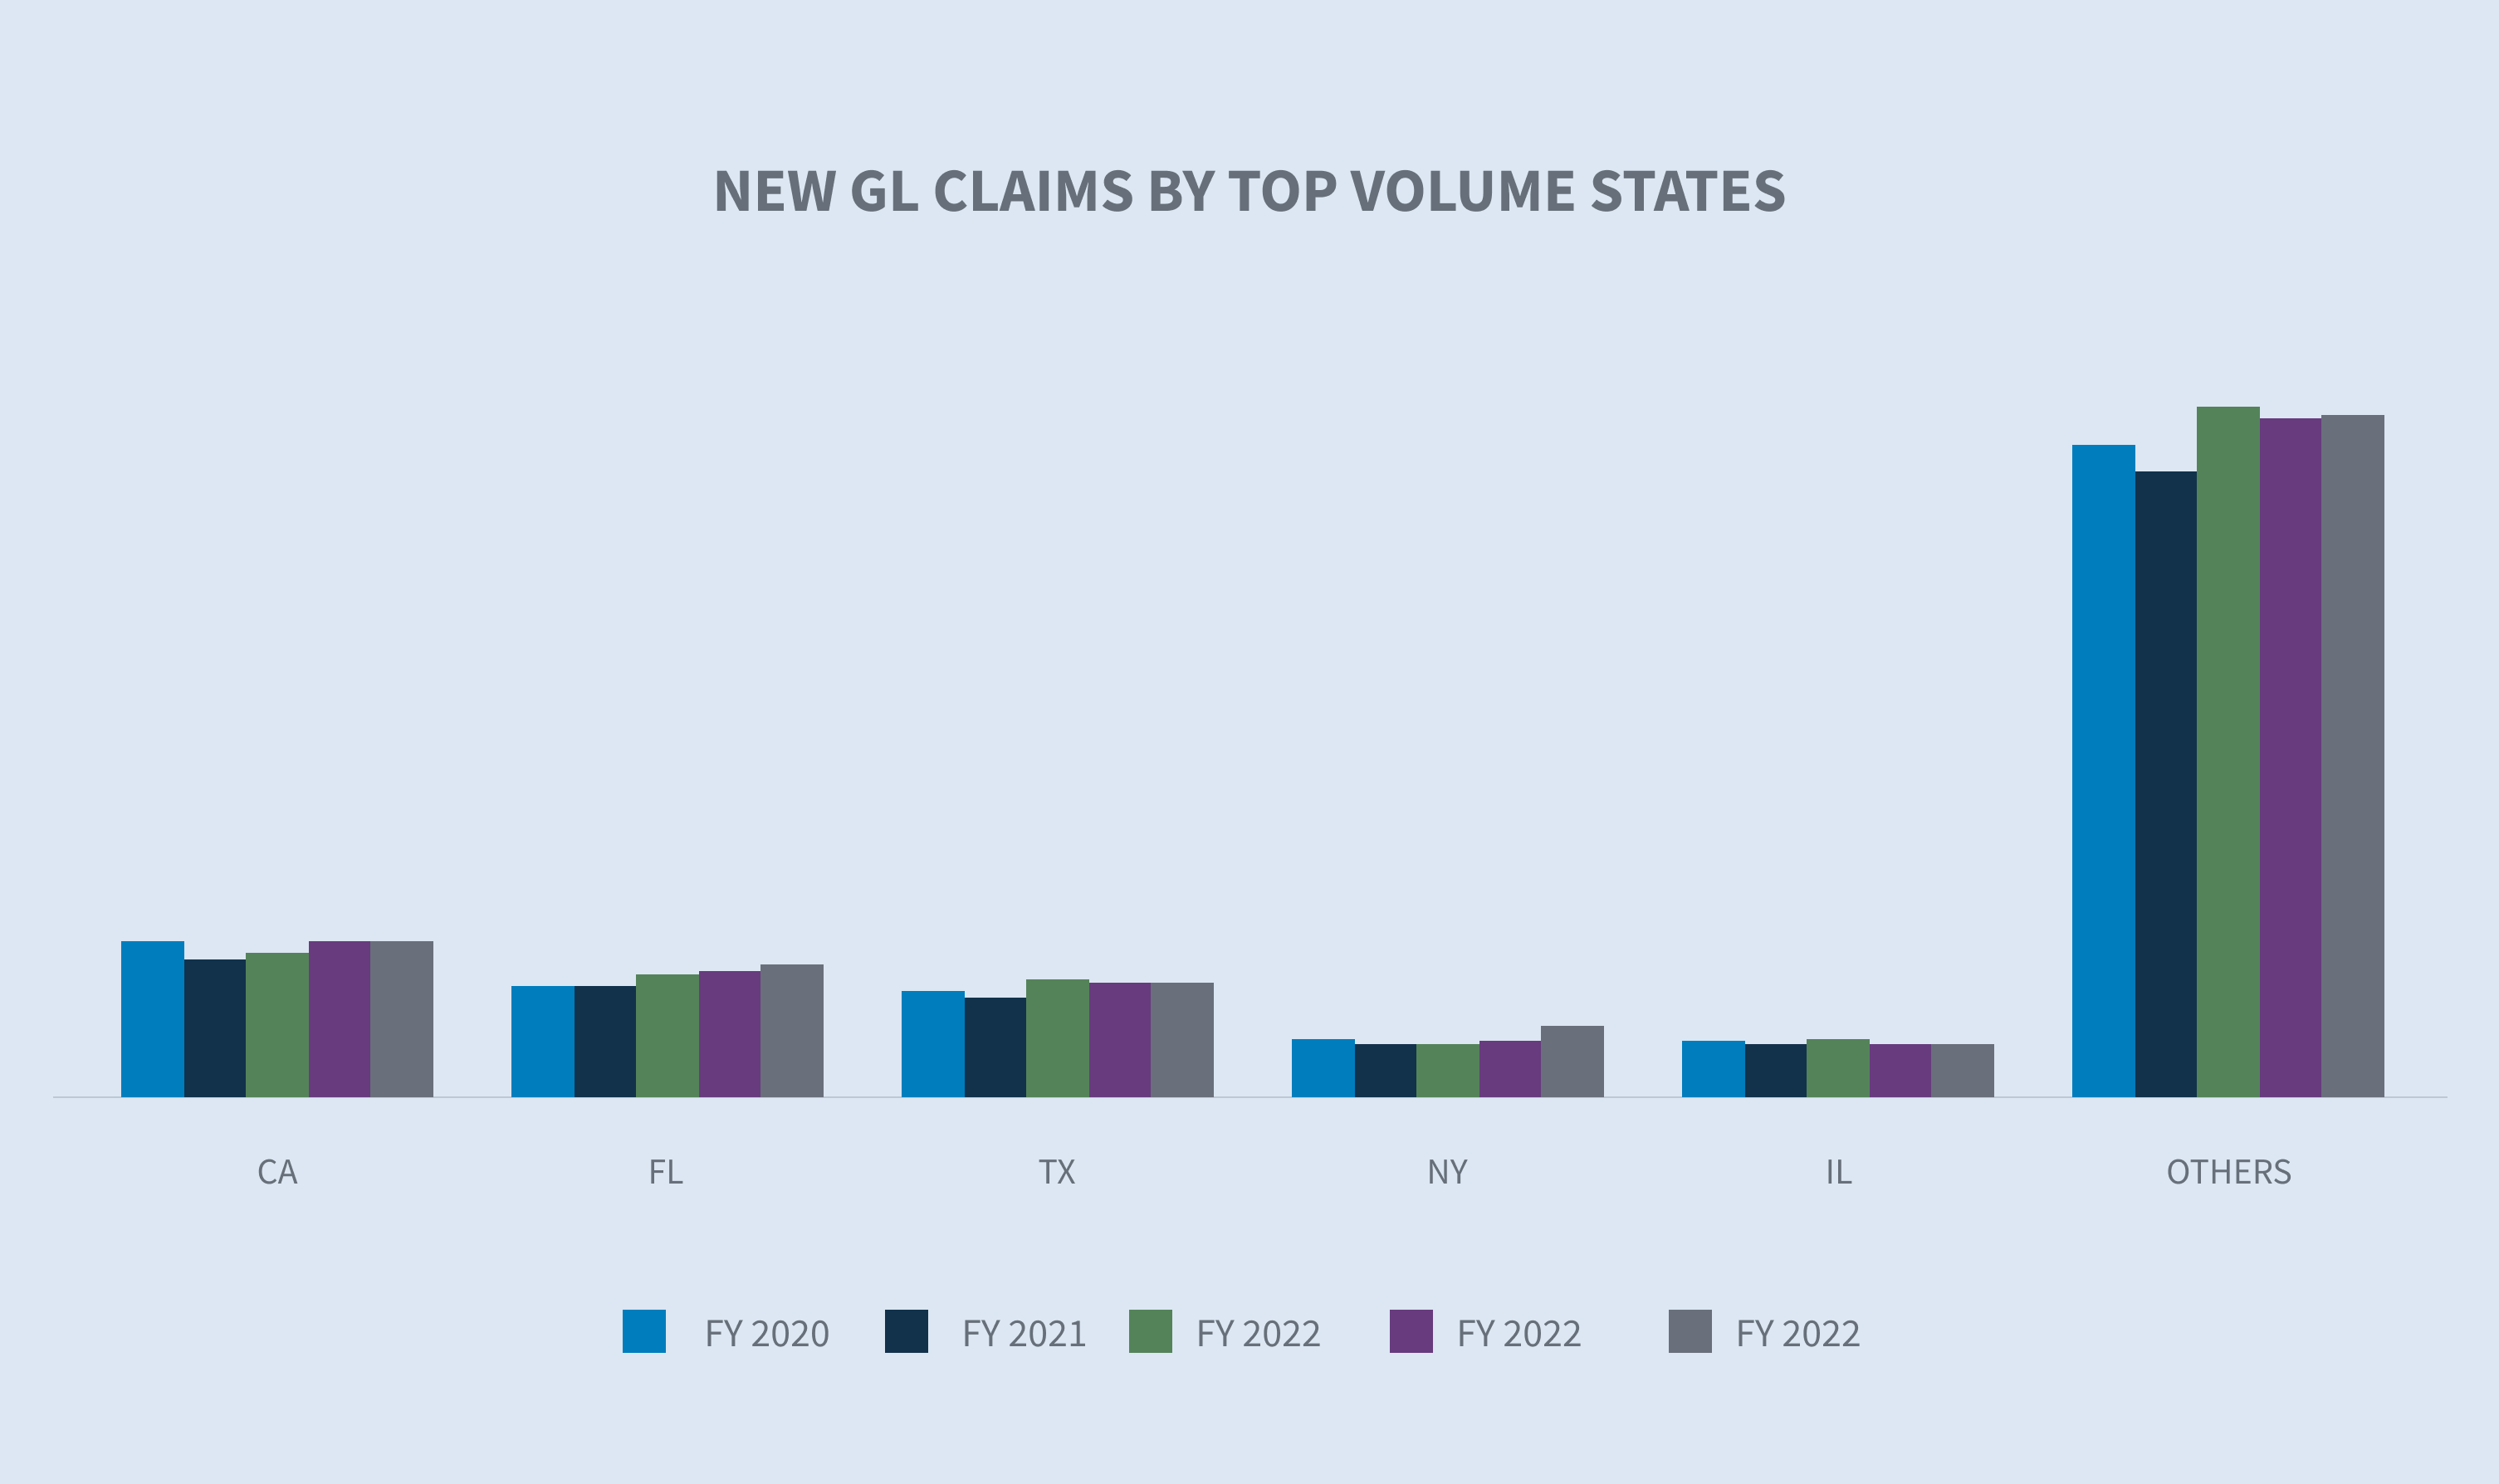
Die fünf Bundesstaaten mit den meisten neuen Haftpflichtversicherungsansprüchen sind Kalifornien, Florida, Texas, North Carolina und New York. Zusammen machen sie 43,3 % des Volumens der neuen Haftpflichtversicherungsansprüche aus.
Vom Geschäftsjahr 2023 bis zum Geschäftsjahr 2024 blieb das Schadenvolumen in den meisten größeren Bundesstaaten unverändert oder wies eine Schwankung von weniger als 1 % auf. Die beiden größten Bundesstaaten, in denen die Zahl der neuen Haftpflichtschäden zunahm, waren Florida (+6 %) und North Carolina (+25,9 %).

Die Ablehnungsquote stieg im Geschäftsjahr 2024 weiter an und erhöhte sich um 2,5 % auf 24,5 %. Die durchschnittlichen Aufwendungen für neu abgelehnte Forderungen sanken um 22,9 %. Die durchschnittlichen Aufwendungen für neue, nicht abgelehnte (angenommene) Forderungen stiegen im Geschäftsjahr 2024 im Vergleich zum Geschäftsjahr 2023 um 5,5 %, sind jedoch seit dem Geschäftsjahr 2022 um 21,3 % gestiegen.

Kosten
Die durchschnittliche Auszahlungssumme für neue Schadensfälle ist insgesamt bei allen neuen Haftpflichtschadensfällen weiter gestiegen und hat seit dem Geschäftsjahr 2020 um 36,1 % zugenommen. Die durchschnittliche Auszahlungssumme für alle neuen Schadensfälle stieg im Geschäftsjahr 2024 um 8,6 %, und die durchschnittlichen Kosten pro neuem Betriebsunterbrechungsschadensfall sind seit dem Geschäftsjahr 2022 um 32,3 % sowie in den letzten 12 Monaten im Vergleich zum Geschäftsjahr 2023 um 16,4 % gestiegen.

Florida und Texas sind im Vergleich zum Geschäftsjahr 2023 die Bundesstaaten mit den höchsten durchschnittlichen BI-Kosten. Mit Ausnahme von Florida (-6 %) verzeichneten alle fünf Bundesstaaten in den Top 5 einen zweistelligen prozentualen Anstieg des durchschnittlichen Auszahlungsbetrags bei neuen BI-Schadensfällen – Kalifornien (+10 %), Texas (+26 %), New York (+28 %), Illinois (+27 %) sowie alle anderen Bundesstaaten (+23 %).


Der durchschnittliche Schadenbetrag für alle neuen Haftpflichtschäden stieg im Vergleich zum Geschäftsjahr 2023 um 1,8 %. Der durchschnittliche Schadenbetrag für neue Haftpflichtschäden mit Betriebsunterbrechung sank im Vergleich zum Geschäftsjahr 2023 um 2,2 %, was auf einen Rückgang der durchschnittlichen Aufwendungen um 8,8 % zurückzuführen ist.
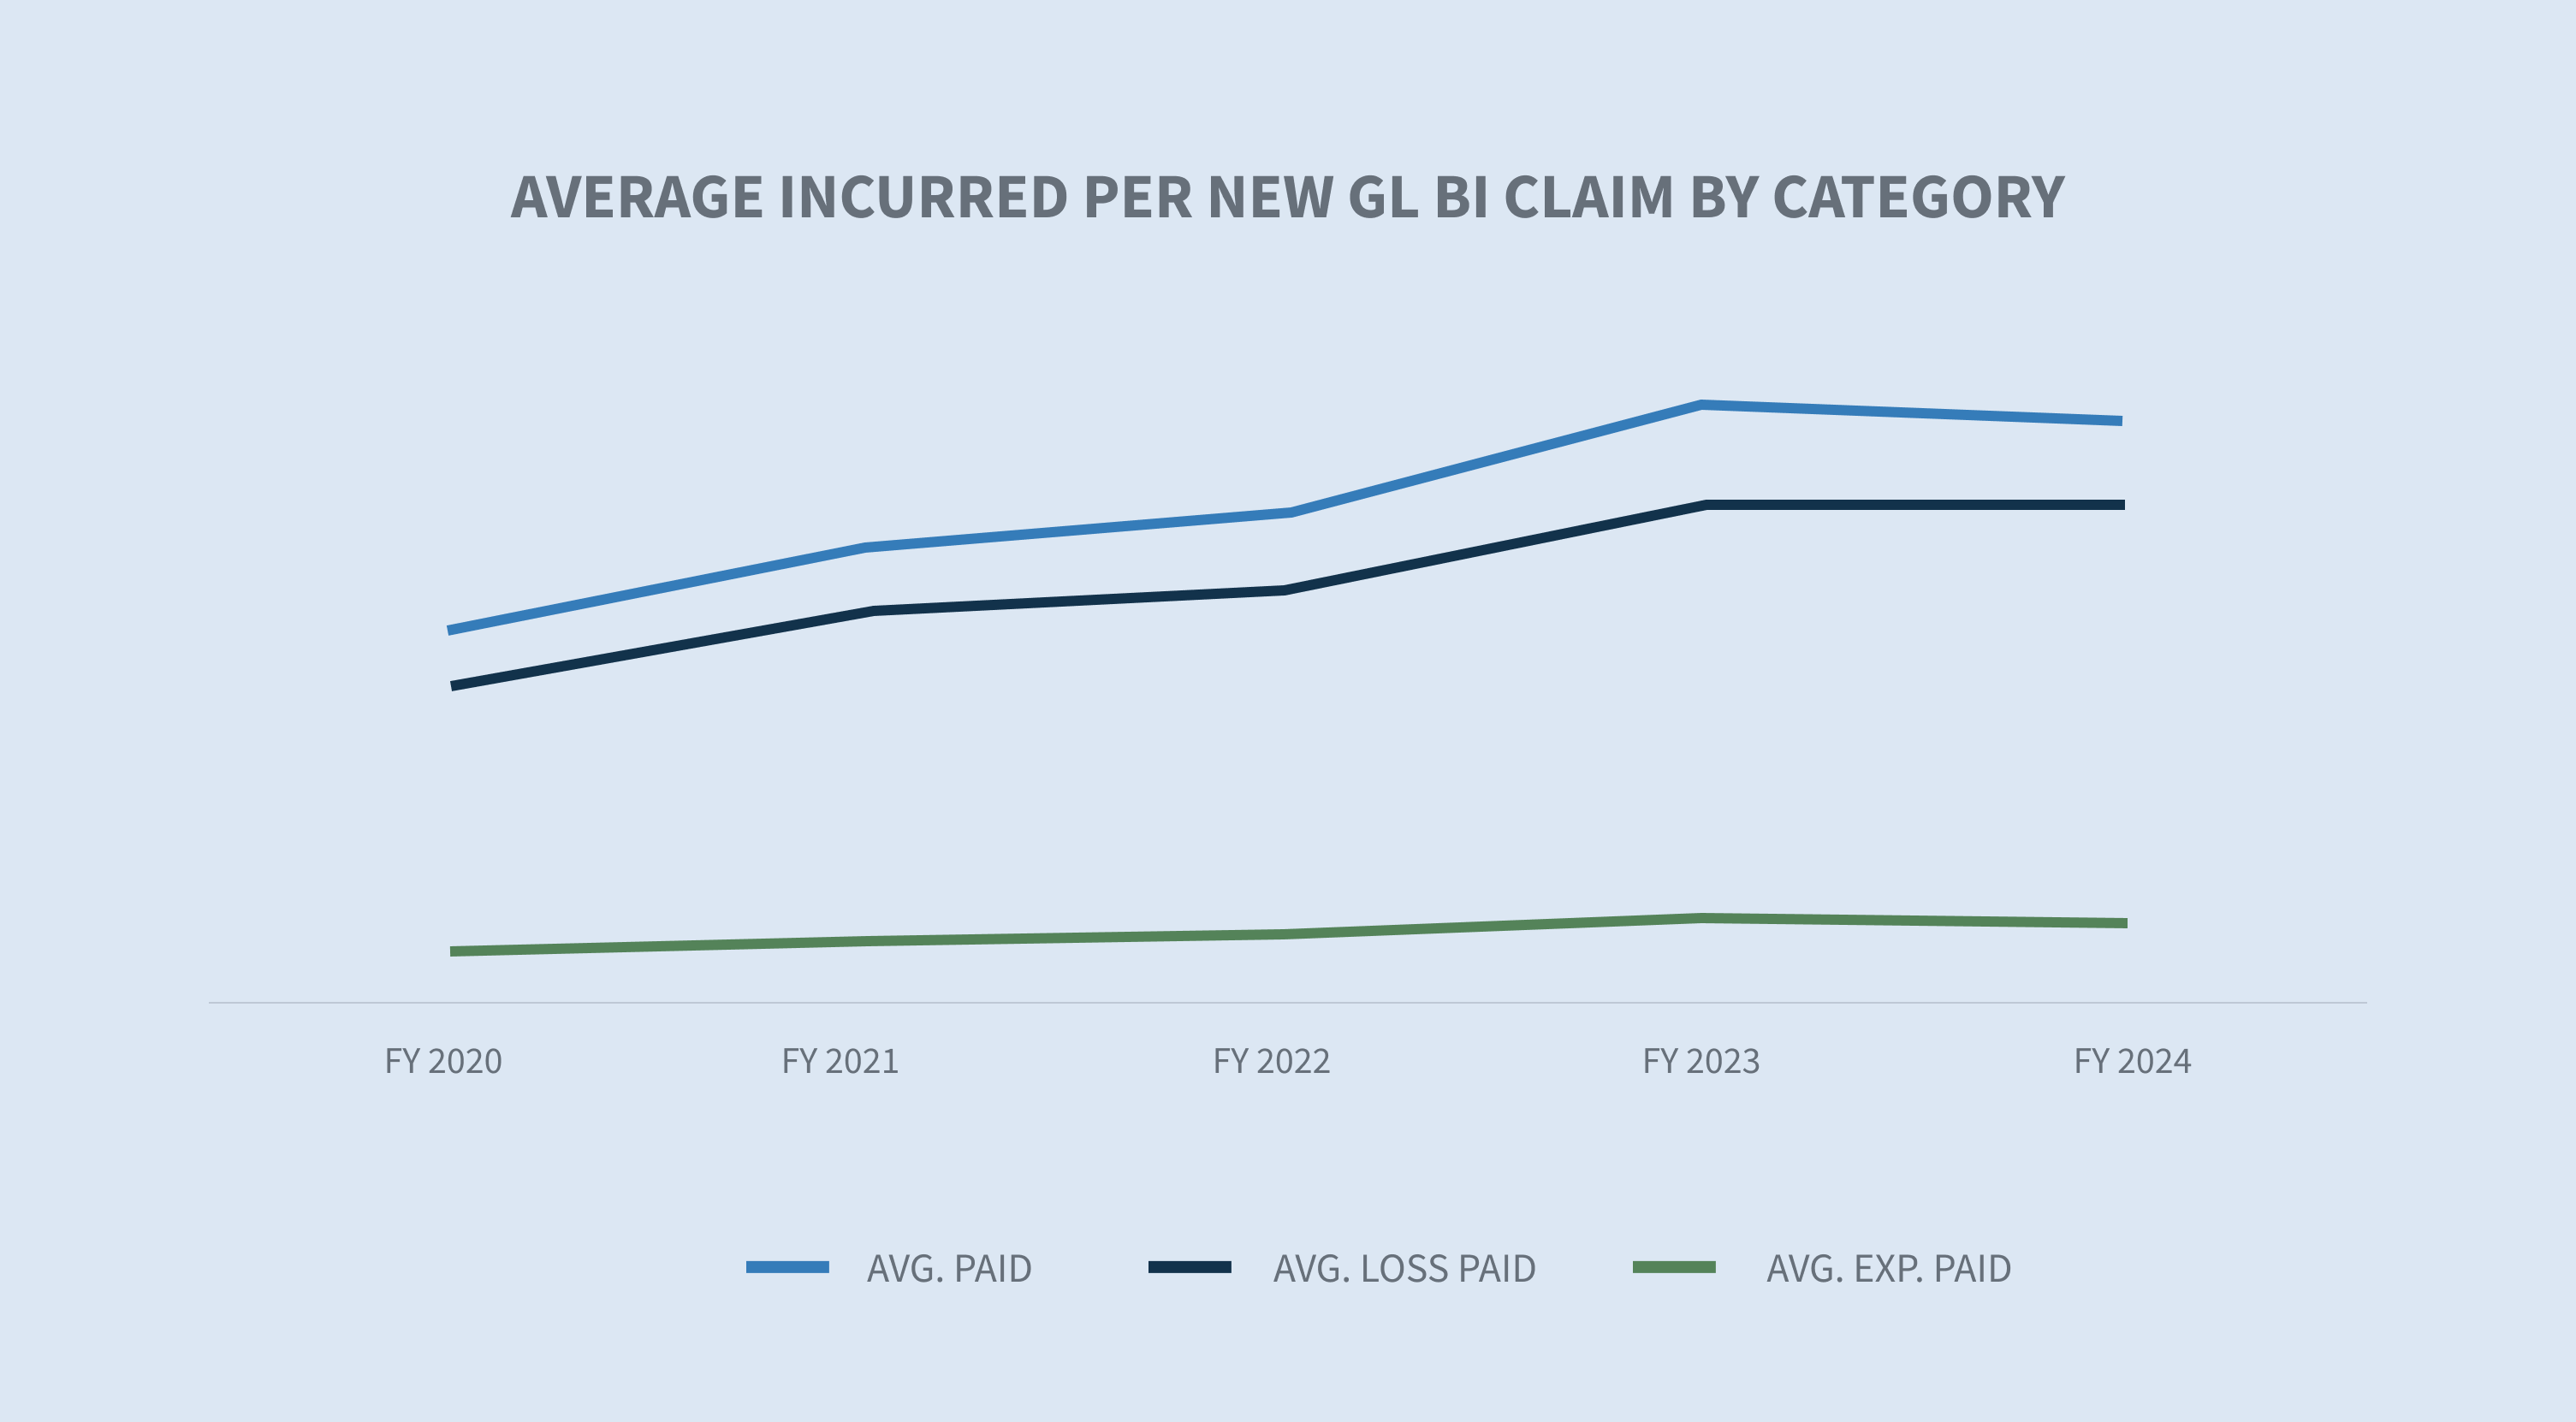
Nach einem einjährigen Rückgang gegenüber den Vorjahrestrends in den höheren Kostenkategorien stieg der Anteil der Schadensfälle in der Kategorie „über 100.000 US-Dollar“ auf 22 % der insgesamt entstandenen Schäden (0,2 % des Volumens der neuen Schadensfälle), während der Anteil der Kategorie „25.000 bis 100.000 US-Dollar“ auf 33 % der insgesamt entstandenen Schäden (1,9 % des Volumens der neuen Schadensfälle) anstieg.
Rechtsstreitigkeiten
Die Prozessquote sank im Geschäftsjahr 2024 auf 0,93 %. Ausschlaggebend für diesen Rückgang war die Welle von Klagen, die in Florida vor dem Inkrafttreten der Reform des Deliktsrechts im März 2023 eingereicht wurden. Bei 55 Prozent aller Schadensfälle, die irgendwann zu einem Rechtsstreit führen werden, wird bereits innerhalb der ersten 24 Stunden nach Beginn der Untersuchung ein Anwalt hinzugezogen.
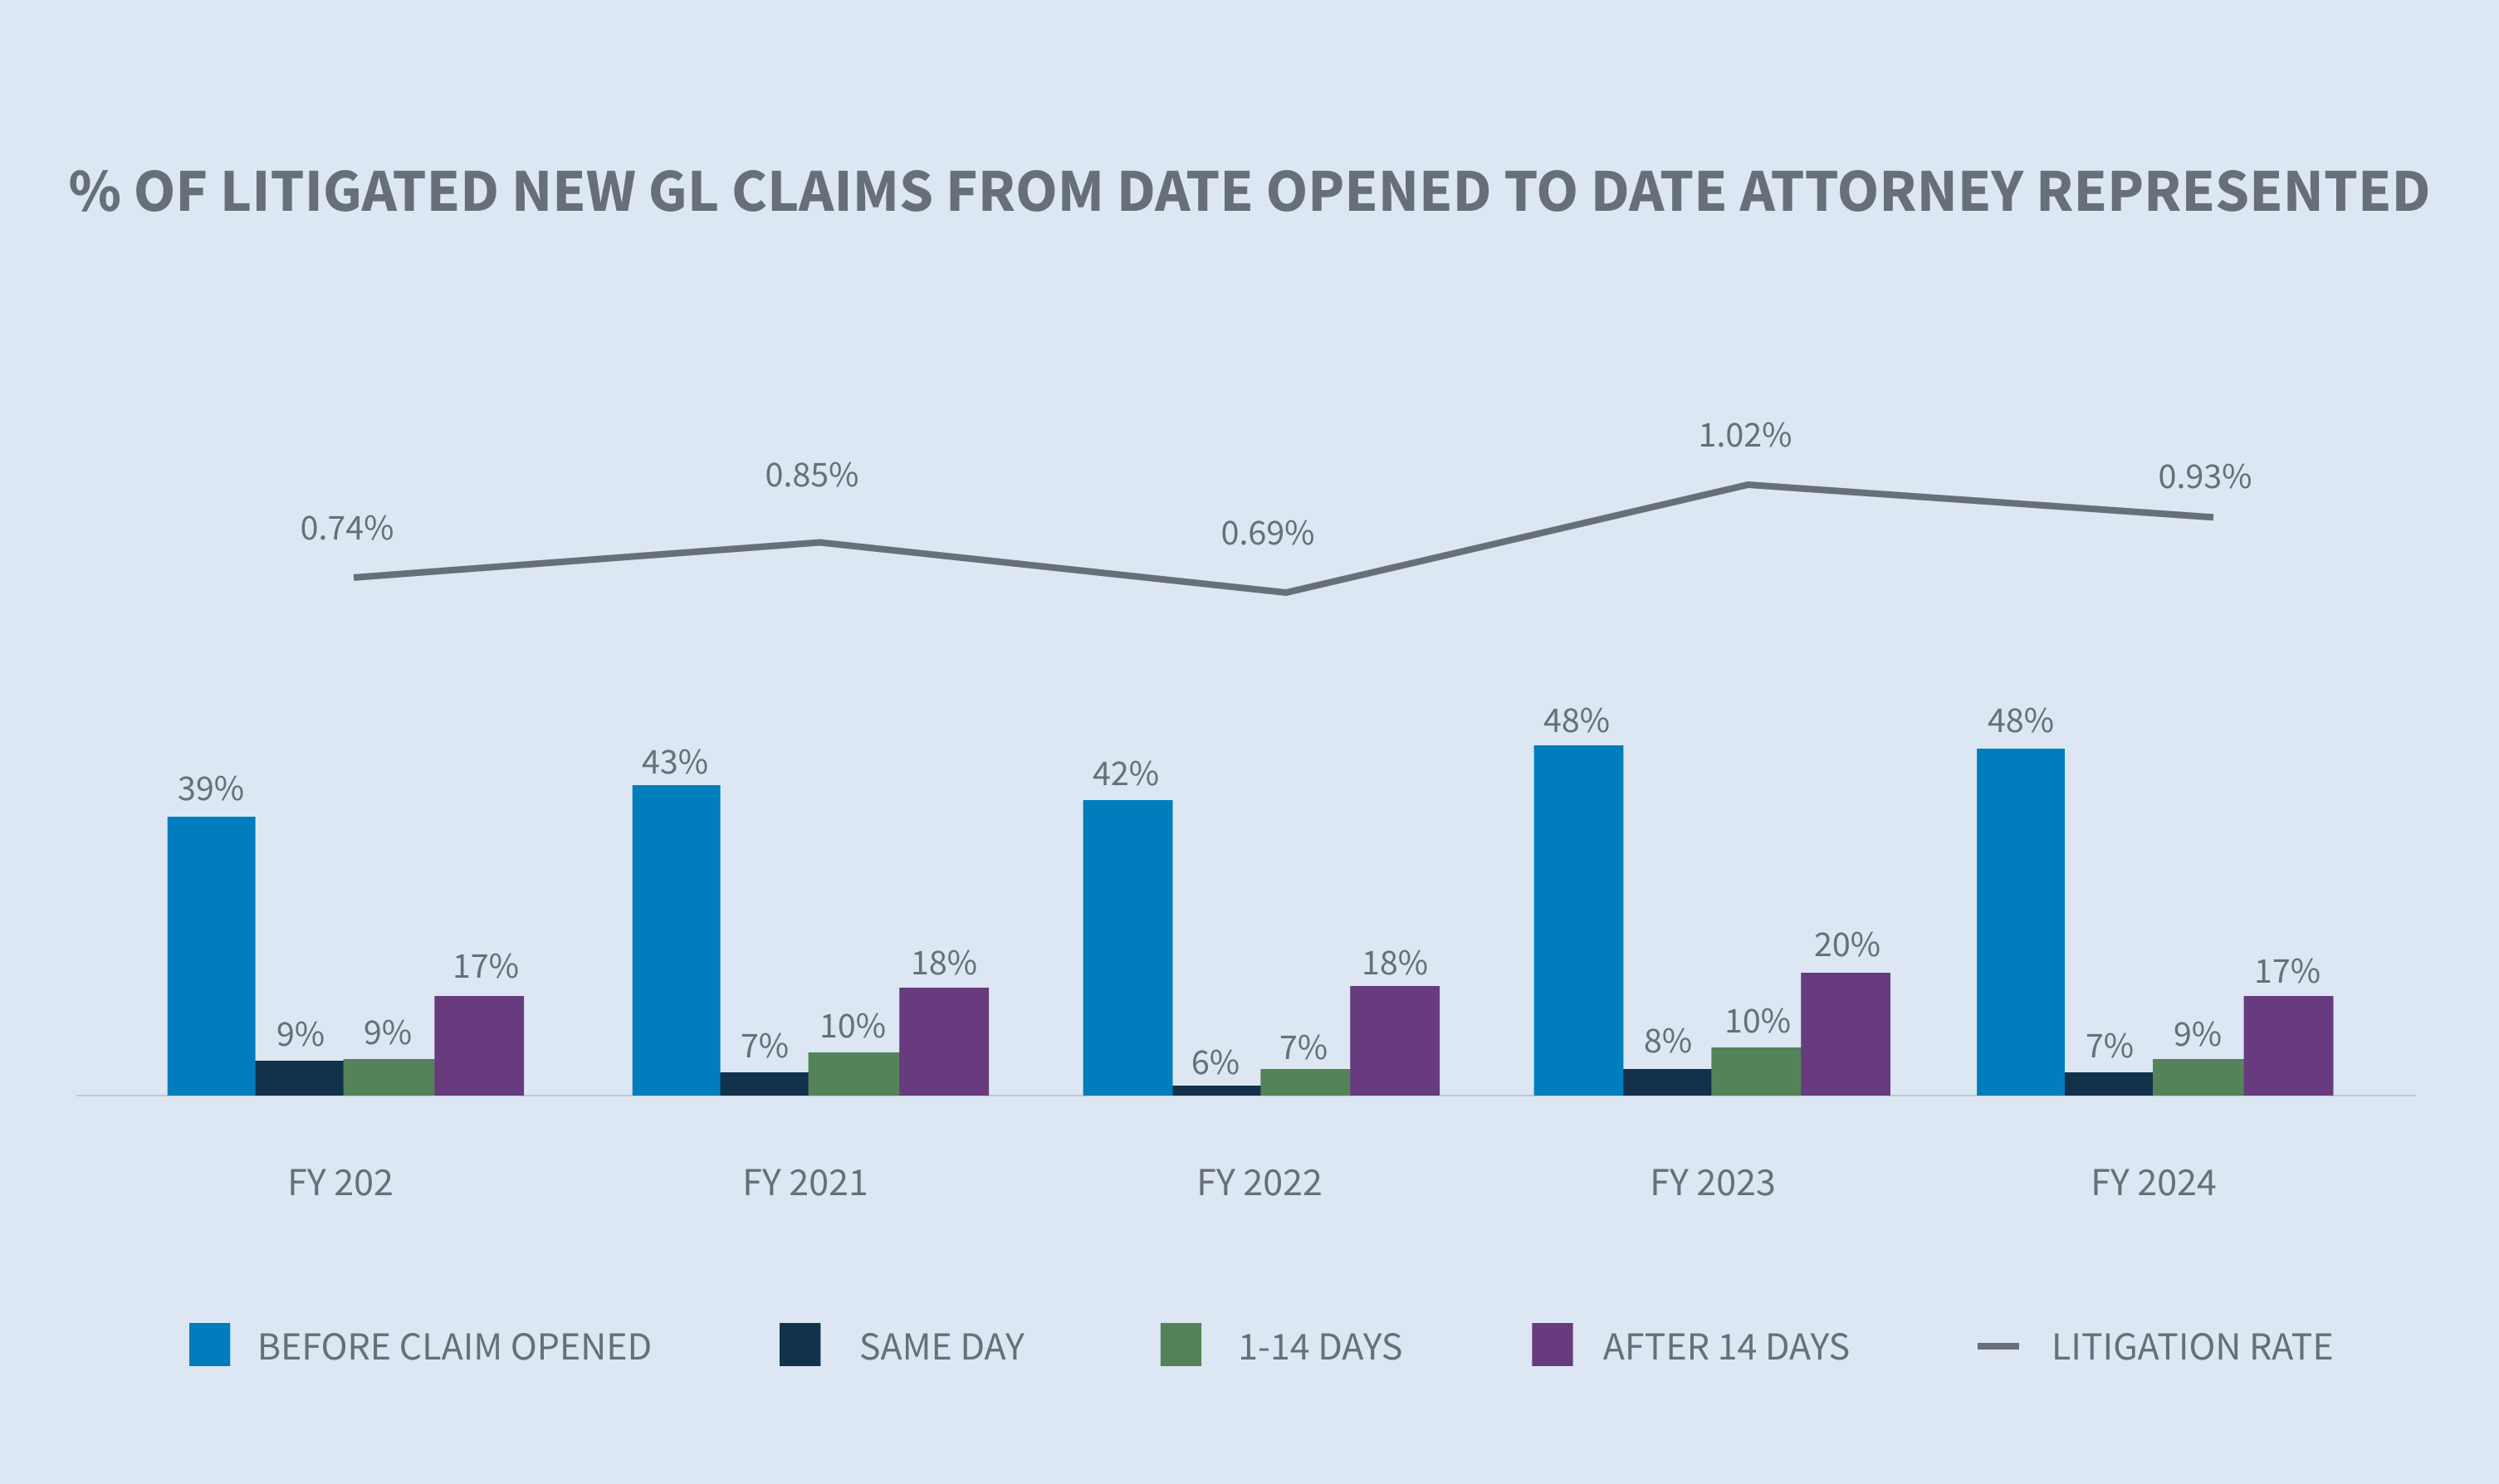

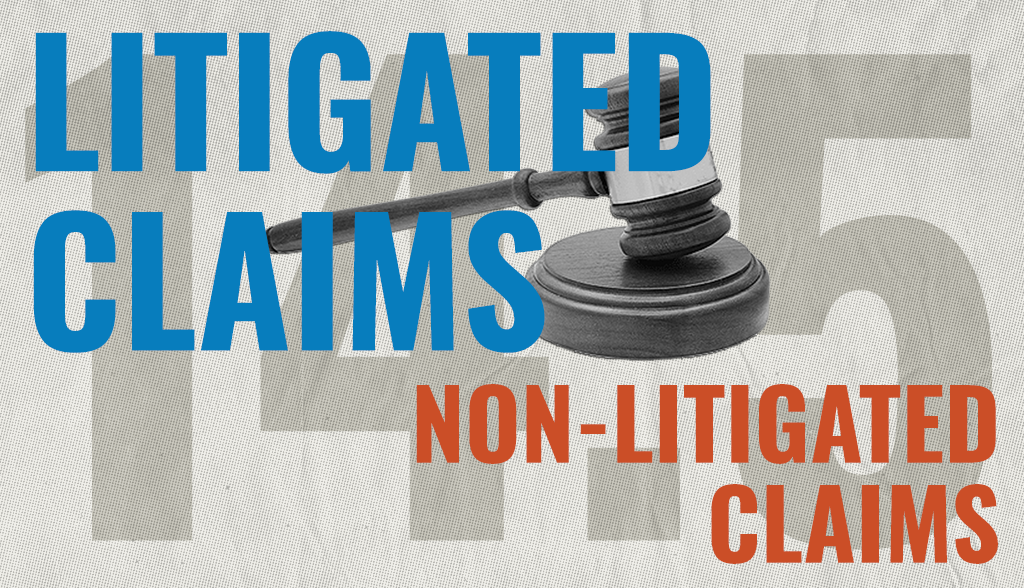
Die durchschnittlichen Kosten für neue, vor Gericht verhandelte BI-Schadensfälle stiegen im Geschäftsjahr 2024 gegenüber dem Geschäftsjahr 2023 um 8 %. Die Gesamtkosten für Schadensfälle steigen weiter an, wobei die Kosten für vor Gericht verhandelte Schadensfälle mehr als das 14,5-Fache der Kosten für nicht vor Gericht verhandelte Schadensfälle betragen.

Die Zahl der seit längerer Zeit anhängigen Rechtsstreitigkeiten blieb in den letzten drei Jahren relativ stabil. Im Geschäftsjahr 2024 war gegenüber dem Geschäftsjahr 2023 ein Anstieg von lediglich 0,23 % zu verzeichnen. Insgesamt sank der Anteil der seit längerer Zeit anhängigen Rechtsstreitigkeiten im Geschäftsjahr 2024 um 2,8 % auf 22,2 % – den niedrigsten Stand der letzten fünf Jahre.

Schließungen
Die Abschlussquoten bei neuen Schadensfällen für das Geschäftsjahr 2024 stiegen im Vergleich zum Vorjahreszeitraum um 1,9 %, was vor allem auf die Abschlussquoten bei Betriebsunterbrechungsschäden zurückzuführen ist, die um 2,3 % zunahmen.
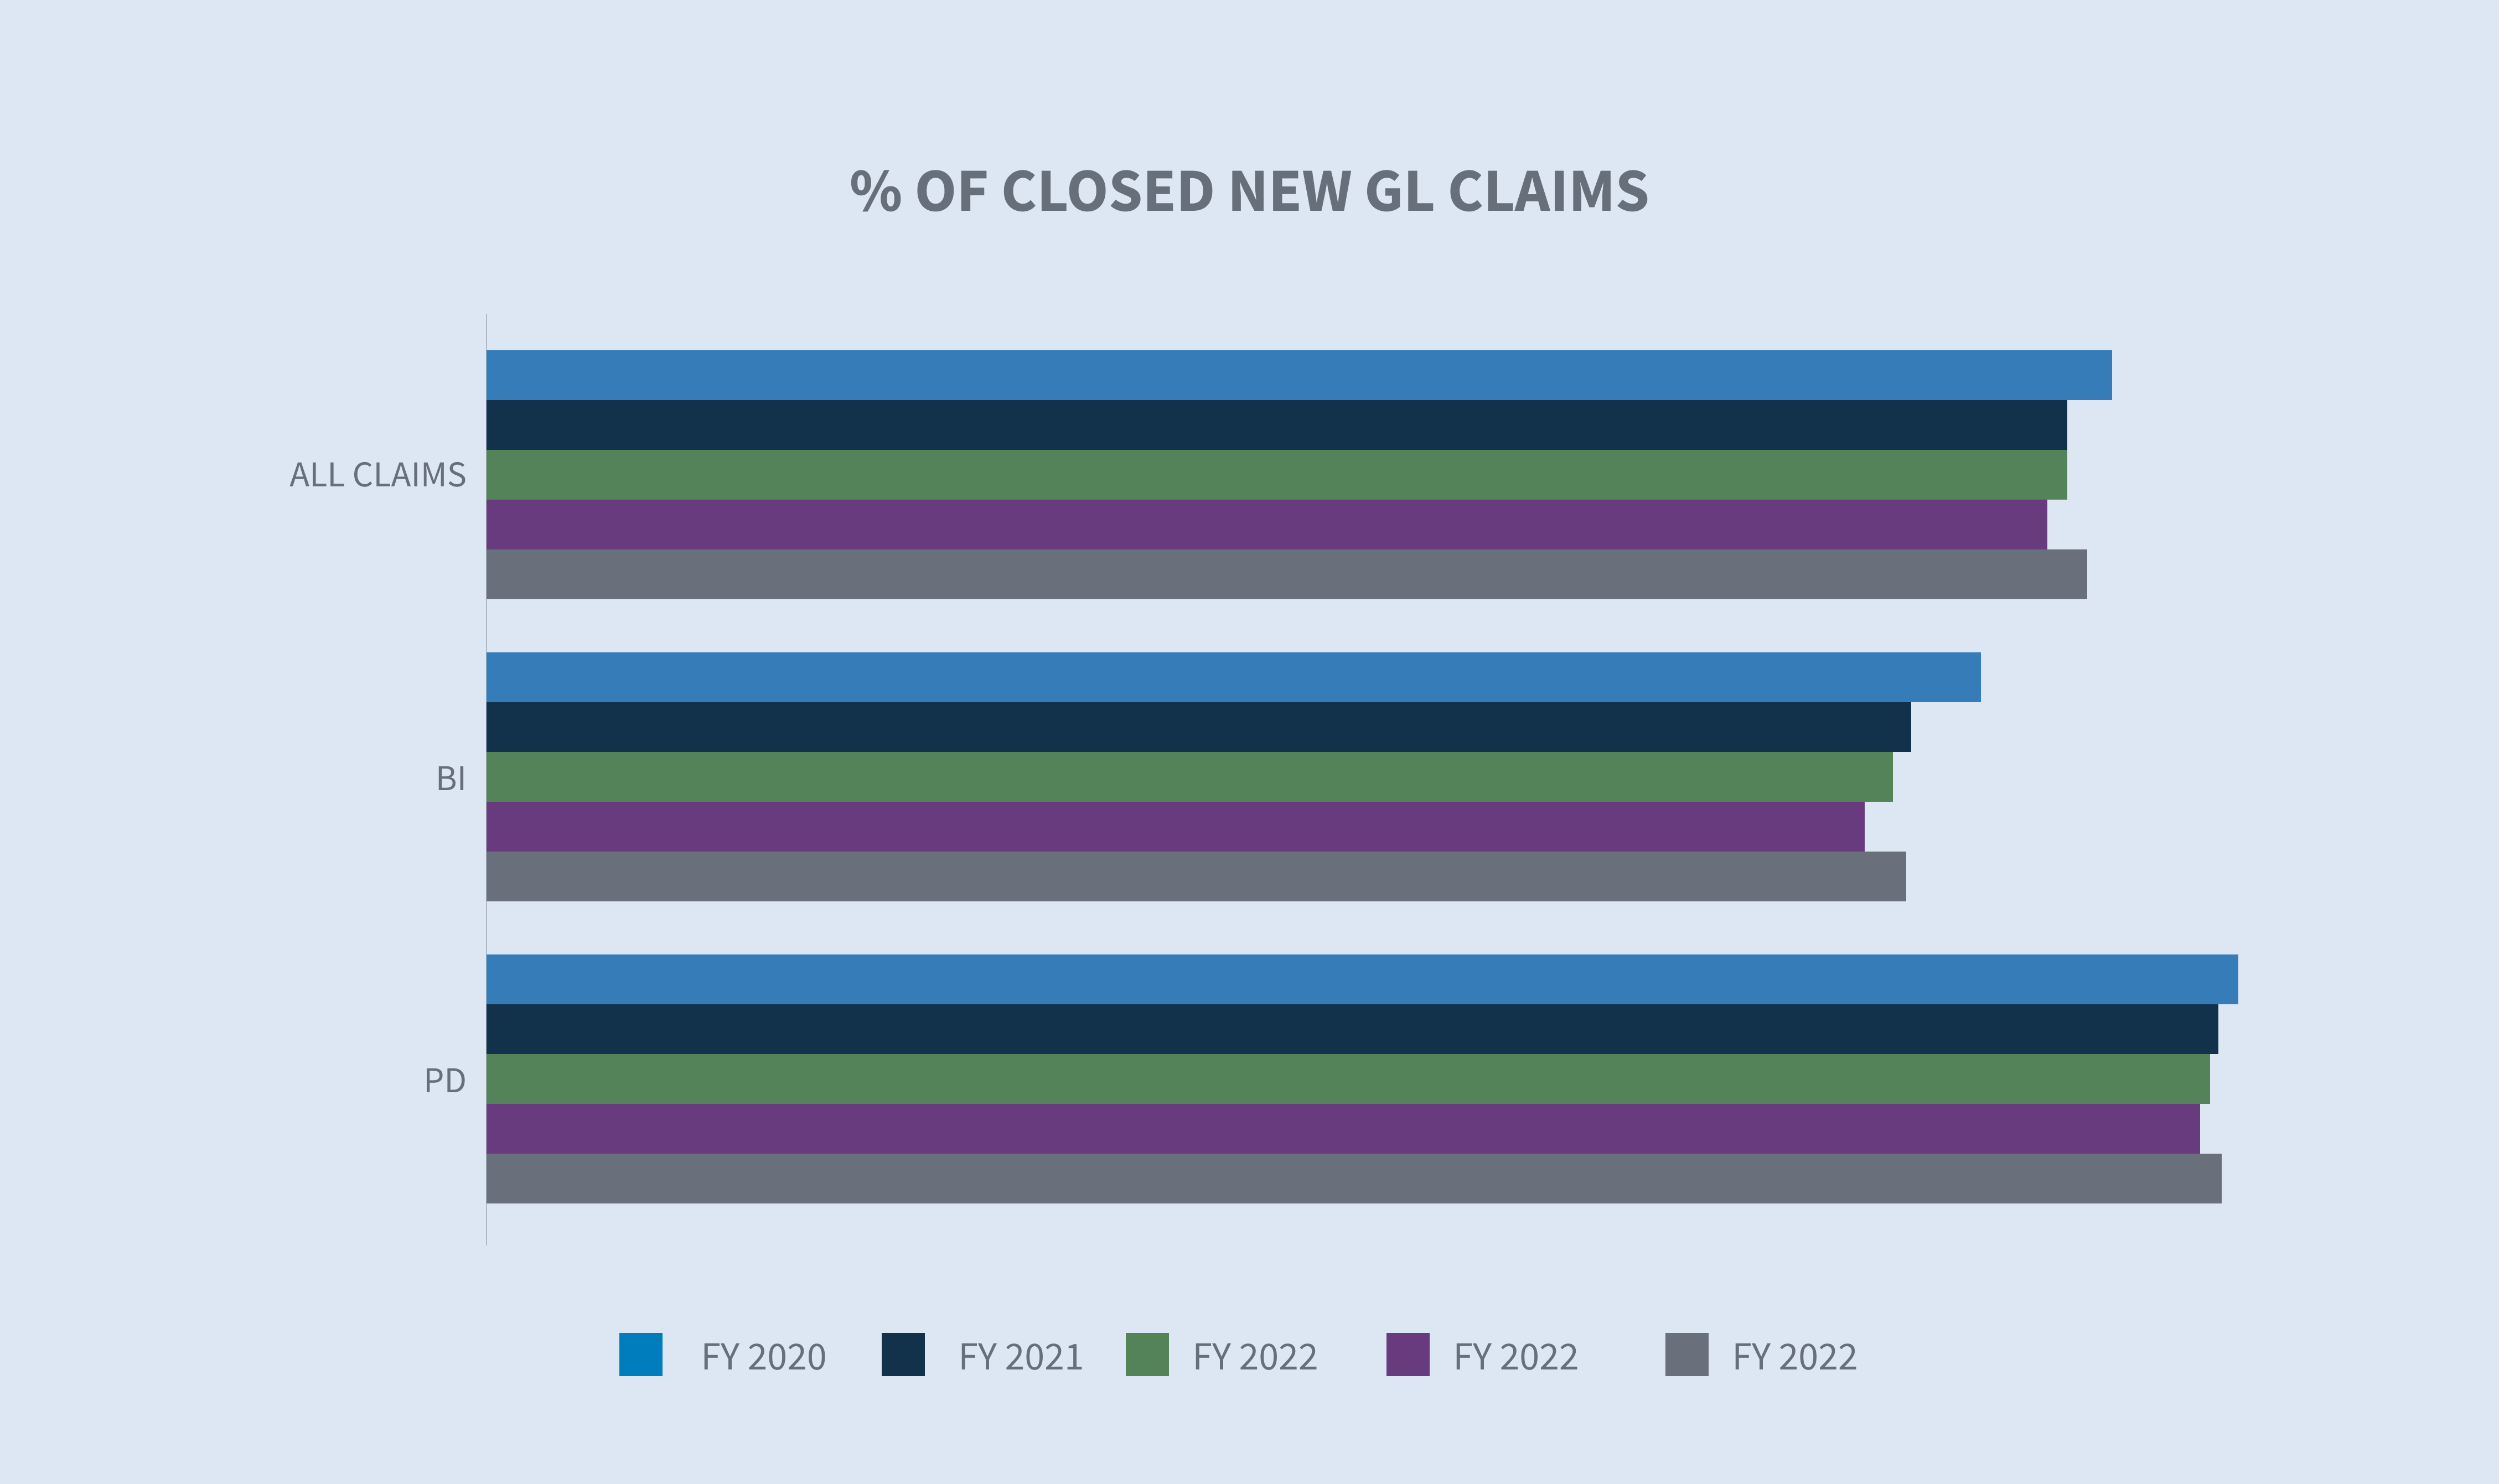
Die durchschnittliche Bearbeitungsdauer aller GL-Schadensfälle verringerte sich um zwei Tage, wobei sich die Bearbeitungsdauer bei BI um zwei Tage und bei PD um einen Tag verkürzte.
Rechtsstreitigkeiten machen derzeit 5,51 % des gesamten Volumens der abgeschlossenen Schadensfälle aus, entfallen jedoch auf 65 % der Gesamtzahlungen für abgeschlossene Schadensfälle. Die durchschnittliche Auszahlungssumme für einen Schadensfall, der Gegenstand eines Rechtsstreits war, stieg im Geschäftsjahr 2024 um 6,5 %. Die durchschnittliche Auszahlungssumme für abgeschlossene Schadensfälle, die nicht Gegenstand eines Rechtsstreits waren, stieg um 9,5 %.

Bei den Gruppen mit höheren Schadenssummen blieb das Schadenvolumen relativ stabil: 2 % des gesamten Volumens der abgeschlossenen Haftpflichtschäden entfielen auf die Gruppe mit Schadenssummen von über 100.000 $. Vergleicht man jedoch die Aufschlüsselung der gesamten abgeschlossenen Haftpflichtschäden nach Schadenssummen, so entfallen auf dieselbe Gruppe 76 % der Gesamtschadenssumme aller abgeschlossenen Haftpflichtschäden, wobei die durchschnittlich gezahlten Entschädigungen im Geschäftsjahr 2024 um 2 % gestiegen sind.
Zukünftige Überlegungen
SEDGWICK-TRENDS
Die Trends im Geschäftsjahr 2024 sind gemischt: Die Häufigkeit, die durchschnittlichen Auszahlungsbeträge und die durchschnittlichen Aufwendungen steigen, während die Prozessquote und die Gesamtzahl der alten, noch anhängigen Fälle zurückgehen.
Die Quote der neu verhandelten Schadensfälle sank im Geschäftsjahr 2024 insgesamt auf 0,93 %, was in erster Linie auf die Reform des Deliktsrechts in Florida zurückzuführen ist, wo die Quote von 3,03 % auf 0,90 % zurückging. Leider stieg die Quote der neu verhandelten Schadensfälle in New York von 3,2 % auf 3,59 %. Die Kosten für verhandelte Schadensfälle sind weiter gestiegen, zuletzt um 6,5 %. Der Anteil der frühzeitig gerichtlich verfolgten Schadensfälle, einschließlich solcher, bei denen bereits vor der ersten Schadensmeldung ein Rechtsbeistand beauftragt wurde, steigt weiter an. Die Kosten für nicht gerichtlich verfolgte Schadensfälle stiegen im Geschäftsjahr 2024 um 9,5 %, nachdem sie im Geschäftsjahr 2023 zum ersten Mal seit mehreren Jahren gesunken waren. Die durchschnittlichen Kosten für gerichtlich verfolgte Schadensfälle betragen das 14,5-Fache der relativen Kosten für nicht gerichtlich verfolgte Schadensfälle.
Die Abschlussquoten stiegen insgesamt an, wobei die BI-Schadensfälle den stärksten Anstieg der Abschlussquoten verzeichneten. Parallel zur gestiegenen Abschlussquote verkürzte sich die Bearbeitungsdauer der Schadensfälle insgesamt um zwei Tage, wobei sowohl bei BI (minus zwei Tage) als auch bei PD (minus einem Tag) kürzere Bearbeitungszeiten zu verzeichnen waren. Auch die Zahl der langwierigen, noch offenen Fälle ging im Geschäftsjahr 2024 weiter zurück und sank auf den niedrigsten Stand der letzten fünf Jahre.
Leider werden Schadensfälle in den höheren Kostenstufen immer kostspieliger.
Bedenken der Industrie
In der Branche gibt es mehrere immer wiederkehrende Probleme sowie eine neue Unbekannte, die die Stabilität und Rentabilität erheblich beeinträchtigen könnten. Zu den immer wiederkehrenden Problemen zählen inflationsbedingte Kostensteigerungen im Gesundheitswesen, steigende Prozesskosten, Prozessfinanzierung und die Reform des Deliktsrechts. Das jüngste wegweisende Urteil des Obersten Gerichtshofs der Vereinigten Staaten in der Rechtssache „Loper Bright Enterprises u. a. gegen Gina Raimondo, Handelsministerin, u. a.“ sorgt in angrenzenden Bereichen für eine gewisse Unsicherheit und muss daher genau beobachtet werden.
Gestiegene Schadenkosten
Nach Angaben des Bureau of Labor Statistics sind die Kosten für die medizinische Versorgung seit August 2023 in aufeinanderfolgenden Monaten gestiegen und verzeichneten bis März 2024 einen Anstieg von 2,2 %. Einige Preise im Gesundheitswesen steigen jedoch schneller, darunter die Kosten für Krankenhausleistungen (+7,7 %) im Vergleich zu den Kosten für alle Waren und Dienstleistungen (+3,5 %).
Die langfristige durchschnittliche Inflationsrate beträgt 3,28 %. Die Federal Reserve strebt eine Inflationsrate von 2 % als gesundes Niveau für die US-Wirtschaft an.
Steigende Prozesskosten
Die Kosten für Haftungsrechtsstreitigkeiten sind im Geschäftsjahr 2024 weiter gestiegen. Drei Hauptprobleme belasten die Branche weiterhin:
1. Die soziale Inflation treibt die Prozesskosten weiter in die Höhe. In einem aktuellen Bericht der RAND Corporation wurde Folgendes festgestellt (auch wenn RAND einräumt, dass die Ergebnisse nicht unbedingt schlüssig sind):
| • | Die soziale Inflation wirkt sich auf juristische Personen nicht stärker aus als auf natürliche Personen. |
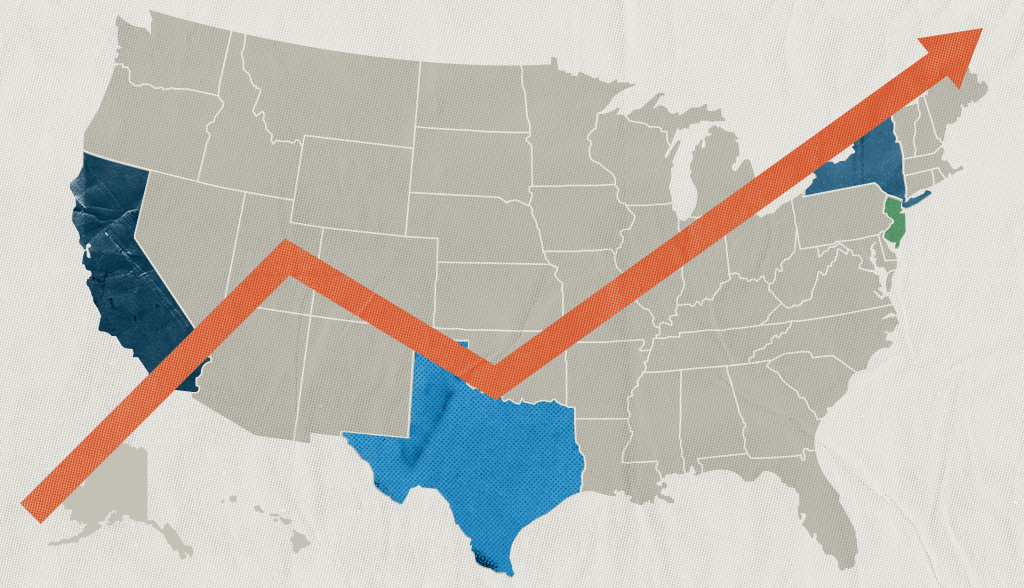
| • | Die soziale Inflation verläuft nicht in allen Bundesstaaten gleich. Die stärksten Anstiege waren in New York, Kalifornien, New Jersey und Texas zu verzeichnen. |
2. Die Taktiken der Klägeranwälte entwickeln sich ständig weiter. Zu diesen Taktiken gehören das „Jury Anchoring“, die „Reptilien-Theorie“ und die Ausweitung der Haftung aufgrund von Fahrlässigkeit bei Grundstücksbesitzern.
| • | Jury-Ankerung: Eine Strategie, die eingesetzt wird, um Geschworene dazu zu bewegen, bei der Bemessung des Schadenersatzes in einem Rechtsstreit einen bestimmten, oft zufällig gewählten Bezugspunkt heranzuziehen. In der Regel werden dabei Unternehmensumsätze oder -erträge als Ausgangspunkt für die Schadenersatzbemessung herangezogen. |
| • | Die „Reptilien-Theorie“: Diese Strategie führt auch fast 15 Jahre nach ihrem Aufkommen weiterhin zu hohen Schadenersatzsummen durch Geschworenenurteile und erfordert zusätzliche Planung und Vorbereitung seitens der Verteidigung, was die Prozesskosten und die Höhe der Schadenersatzzahlungen in die Höhe treibt. |
| • | Ausweitung der Haftung für Fahrlässigkeit im Zusammenhang mit Grundstücken: Diese neuartigen Rechtsauffassungen erfordern zusätzliche rechtliche Strategien, um sie zu überwinden. |
3. Laut einer Studie des Instituts für Rechtsreform der US-Handelskammer vom Mai 2024 nehmen „Nuclear Verdicts“ weiterhin zu.
| • | Der Medianwert des „Nuclear Verdict“ lag insgesamt bei 89 Millionen Dollar. |
| • | Produkthaftungs-, Verkehrsunfall- und Arzthaftungsfälle machen weiterhin zwei Drittel der gemeldeten „Nuclear Verdicts“ aus. |
| • | Im Vergleich zu den Bundesgerichten entfielen über 90 % aller „Nuclear Verdicts“ auf die Landesgerichte. |
| • | Vergleiche im Zusammenhang mit radioaktivem Fallout – definiert als Anstieg des wahrgenommenen Vergleichswerts auf der Grundlage früherer Urteile zu nuklearen und thermonuklearen Fällen – tragen zum Anstieg der durchschnittlich gezahlten und der durchschnittlich angefallenen Beträge bei. Der Einsatz von gemeinsamen Schiedsausschüssen ist wichtig, um den Fallwert objektiver zu ermitteln. |
Der Fall „Loper Bright Enterprises gegen Raimondo, Handelsministerium u. a.“, einer der jüngsten wegweisenden Rechtsfälle mit Auswirkungen auf die sogenannte „Chevron-Deferenz“, wird sich mit Sicherheit auf das Risikomanagement auswirken. Auch wenn es noch viel zu früh ist, um die vollständigen Auswirkungen der Aufhebung dieser Deferenz gegenüber Verwaltungsbehörden bei der Auslegung neuer Gesetze wirklich zu erfassen, ist in bestimmten Bereichen mit einer Zunahme von Rechtsstreitigkeiten zu rechnen. Verwaltungsbehörden, die von der Exekutive eingerichtet werden, sind befugt, Leitlinien, Vorschriften, Abläufe und Verfahren zur Umsetzung neuer Gesetze zu schaffen, insbesondere wenn der Gesetzestext mehrdeutig ist. Das Loper-Bright-Urteil wird an dieser Zuständigkeit nichts ändern. Was sich jedoch ändern wird, ist die Frage, wer darüber entscheidet, ob die von diesen Behörden festgelegten Richtlinien, Vorschriften, Prozesse und Verfahren eine angemessene Auslegung der Gesetze darstellen. Zu den betroffenen Behörden gehören die National Highway Traffic Safety Administration, die Economic Development Administration, die Consumer Product Safety Commission und die Centers for Medicare and Medicaid Services (CMS). Diese Behörden legen Vorschriften fest und klären Unklarheiten in den Gesetzen, die sich auf die Art und Weise auswirken, wie viele unserer Mandanten ihre Geschäfte führen.

Betrachten wir beispielsweise „Medicare Set-Aside“-Vereinbarungen, die in Haftungsfällen häufig erforderlich sind. Die CMS hat Leitfäden zur Berechnung der „Medicare Set-Aside“-Beträge sowie zu vielen anderen Aspekten des Verfahrens entwickelt. „Medicare Set-Aside“-Vereinbarungen enthalten häufig von der CMS vorgesehene Kosten für verschreibungspflichtige Arzneimittel, die auf unrealistischen, von den Arzneimittelherstellern festgelegten Preisen basieren, die auch als „Average Wholesale Prices“ (AWP) bezeichnet werden.
Das jüngste Urteil im Fall „Loper Bright“ eröffnet die Möglichkeit, die Anwendung der AWP anzufechten, indem die Bindung an die Verwaltungsbehörde, die die Richtlinien erarbeitet hat, aufgehoben wird. Dies ist nur ein Beispiel für eine sicherlich lange Reihe von Anfechtungen der Verwaltungshoheit, die Sedgwick aufmerksam verfolgt.
Die Prozessfinanzierung wird sowohl auf Bundesstaats- als auch auf Bundesebene weiterhin kontrovers diskutiert. Zwar gibt es Bestrebungen, die Prozessfinanzierungsbranche zu reformieren, doch haben bislang nur Indiana, West Virginia, Wisconsin, Montana und Louisiana Gesetze verabschiedet, die Transparenz vorschreiben. Auf Bundesebene liegen sowohl im Repräsentantenhaus als auch im Senat Gesetzesentwürfe vor, wobei der Justizausschuss des Repräsentantenhauses am 12. Juni 2024 eine Anhörung zur Debatte über die Prozessfinanzierung durch Dritte abgehalten hat. Im Anschluss an diese Anhörung veröffentlichte der Abgeordnete Darrell Issa (R-CA-48) einen Diskussionsentwurf für einen Gesetzesvorschlag für alle Bundesverfahren, der Transparenz in Bezug auf alle Beteiligten gewährleistet, wenn ein Prozessfinanzierer in einen Rechtsstreit investiert hat und eine vom Ausgang abhängige Zahlung erhalten wird.
Die Prozessfinanzierung spielt auch in anderen Bereichen unseres Zivilrechtssystems eine Rolle, beispielsweise bei Personenschäden und Massenklagen. Im Zuge der Weiterentwicklung der Prozessfinanzierungsbranche zeichnen sich Unterschiede zwischen der Prozessfinanzierung und der Rechtsfinanzierung für Verbraucher ab, und es wird diskutiert, ob diese Unterscheidung Auswirkungen auf die Folgen hat. Die Rechtsfinanzierung für Verbraucher unterstützt Kläger bei der Deckung laufender Lebenshaltungskosten in Erwartung einer Entschädigungszahlung, während die Prozessfinanzierung die Durchführung des Verfahrens des Klägers finanziert. Bei beiden fallen jedoch zusätzlich zu den ursprünglichen Finanzierungsbeträgen Zinsen und Gebühren an. Die Prozessfinanzierung wird weiterhin ein aktuelles Thema sein und wahrscheinlich dazu führen, dass sowohl auf Bundes- als auch auf Landesebene weitere Gesetze verabschiedet werden.
Die Reform des Deliktsrechts, insbesondere in Florida, wirkt sich positiv auf die Versicherungsbranche aus. Daten von Sedgwick zeigen, dass die Zahl der neuen Klagen bis zur 26. Woche des Jahres 2024 im Vergleich zum gleichen Zeitraum im Jahr 2022 um 3 % zurückgegangen ist. Die Daten zeigen zudem einen Rückgang um 70 % gegenüber dem gleichen Zeitraum im Jahr 2023, wobei der erhebliche Ansturm auf die Einreichung von Klagen in Florida im Jahr 2023 ein wesentlicher Faktor für diesen Rückgang ist. Da 2024 ein Wahljahr ist, treten Reformen des Deliktsrechts aufgrund verkürzter Legislaturperioden und der Kontroversen um dieses Thema historisch gesehen in den Hintergrund.
Allerdings wird es wichtig sein, die anstehenden und vorgeschlagenen Reformen des Deliktsrechts (sowohl expansive als auch restriktive) auch in Florida im Auge zu behalten, da die Prozessanwälte Gesetzesvorlagen vorantreiben, die Klägern Zugang zu den Schadensakten von Versicherungsgesellschaften ermöglichen würden. Weitere wichtige Themen im Zusammenhang mit der Reform des Deliktsrechts im ganzen Land sind die Reform der Grundstückshaftung, die Begrenzung nicht-wirtschaftlicher Schadensersatzansprüche in Arzthaftungsfällen sowie die Prozessfinanzierung durch Dritte.
SCHLUSSFOLGERUNGEN
Wirtschaftliche und gesellschaftliche Inflationsdrucke sind die Hauptursache für den Anstieg der Schadensschwere. Es besteht kein Zweifel daran, dass der Anstieg des Volumens und der durchschnittlichen Schadensschwere in der obersten Kategorie (über 100.000 US-Dollar) in direktem Zusammenhang mit diesen Druckfaktoren steht. In Verbindung mit der Zunahme von Rechtsstreitigkeiten und der Tatsache, dass die durchschnittlichen Kosten für strittige Schadensfälle 14,5-mal so hoch sind wie bei nicht strittigen Fällen, müssen sich Unternehmen an diese Veränderungen anpassen und darauf reagieren. Zeitnahere und gezieltere Schadensermittlungen schaffen die Voraussetzungen für bessere Ergebnisse. Je früher Schadensabwicklungsorganisationen die für die Haftungsbeurteilung und die Schadensbewertung erforderlichen Beweise beschaffen können, desto wirkungsvoller kann dieses Wissen bei der Suche nach angemessenen Lösungen sein. Gemeinsame Entscheidungsstrukturen wie Prüfungsausschüsse für Fälle mit hoher Schweregradstufe bringen die zusätzlichen Perspektiven ein, die für die Bearbeitung von Schadensfällen in den höchsten Schweregradstufen erforderlich sind. Schadensabwicklungsorganisationen sollten zudem in Erwägung ziehen, Arbeiten, die üblicherweise erst nach Klageerhebung durchgeführt werden – wie die Hinzuziehung von Biomechanik-Ingenieuren, die Rekonstruktion des Vorfalls und Fokusgruppen mit Geschworenen –, bereits früher in Angriff zu nehmen. Scheinprozesse verlieren zunehmend an Wert und werden teurer als Fokusgruppen mit Geschworenen, die ein offenes Forum für Fragen und Antworten ermöglichen. Dennoch haben Scheinprozesse nach wie vor ihren Platz in einer Verteidigungsstrategie.
Unternehmen täten außerdem gut daran, Unternehmenszeugen schon lange vor ihrem möglichen Einsatz auszuwählen und sie darin zu schulen, wie man sich als Zeuge vor Gericht richtig verhält. Die Verteidigungsindustrie muss unsere Reaktion auf die aktuellen Gegebenheiten als langfristige Strategie betrachten.
Der im Mai 2024 veröffentlichte Kommentar von Sedgwick zu Beobachtungen und Trends im Bereich der Haftungsrechtsstreitigkeiten bietet eine eingehendere Analyse der aktuellen Trends und Praktiken im Bereich der Haftungsrechtsstreitigkeiten, einschließlich einer detaillierteren Betrachtung der Taktiken der Klägeranwälte, der sozialen Inflation und des Einsatzes von Analysemethoden im Prozessmanagement.

