 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten


- Sommer 2024: BENEFITS
Behinderung
Ziele des Berichts
Dieser Bericht soll die aktuellen Kennzahlen unserer Programme für Erwerbsunfähigkeit zusammenfassen, die Situation bei der Bearbeitung von Erwerbsunfähigkeitsanträgen und bei Rechtsstreitigkeiten bewerten und unsere Entwicklungen mit vergleichbaren Branchenstudien abgleichen.
Datenparameter
Unser Praxisteam nutzt die Schadensdaten von JURIS, um auf der Grundlage seiner Fachkenntnisse und Analysen Vergleichsanalysen durchzuführen. Die Daten in diesem Bericht beziehen sich auf das erste Halbjahr des jeweiligen Berichtsjahres, also den Zeitraum von Januar bis Juni.
Wichtigste Erkenntnisse
Die Erkrankungsraten bei kurzfristiger Arbeitsunfähigkeit (STD) sind weiter gesunken, von 10,7 % im Jahr 2023 auf 10,4 % im ersten Halbjahr 2024. Sowohl die Zahl der neuen Anträge als auch die Zahl der offenen Fälle zeigen einen rückläufigen Trend. Bei den abgeschlossenen Fällen hat sich jedoch die Dauer der Arbeitsunfähigkeit verlängert. Da COVID-19-Fälle bei den meisten Anträgen auf Arbeitsunfähigkeit keine Rolle mehr spielen, haben sich die Erkrankungsraten stabilisiert.
Schwangerschaft ist seit Mitte des Jahres 2024 die häufigste Diagnosegruppe bei neuen Ansprüchen im Zusammenhang mit sexuell übertragbaren Krankheiten und macht 15 % der Ansprüche aus. Psychische Erkrankungen und Substanzmissbrauch sind im Vergleich zum Vorjahr unverändert geblieben und machen seit Mitte des Jahres 2024 13 % der Ansprüche aus.

Während das Neugeschäft im Jahr 2024 leicht um 0,3 % zurückging, stieg die durchschnittliche Dauer der Kurzzeit-Arbeitsunfähigkeitsleistungen im Vergleich zu 2023 um 3,2 %. Die Dauer der Leistungsfälle im Zusammenhang mit psychischen Erkrankungen und Substanzmissbrauch stieg von 68,4 Tagen im Jahr 2023 auf 72 Tage im Jahr 2024 und trug damit zu diesem Gesamtanstieg bei.
Die Erstablehnungsquoten bei STD sind in den letzten drei Jahren konstant geblieben. Von 2022 bis Ende 2023 war ein Rückgang um 1 % zu verzeichnen, doch scheint sich die Ablehnungsquote in der ersten Hälfte des Jahres 2024 zu stabilisieren. Die Zahl der abgewickelten Anträge und der darauf folgenden Ablehnungen ist um 1 % gestiegen, insgesamt bleiben sie jedoch stabil. Die Quote der Erstablehnungen mit der Begründung „keine medizinischen Unterlagen erhalten“ sank im Vergleich zu 2023 um 3,2 %. Die Ablehnungen nach Versicherungsplan stiegen in den letzten drei Jahren um 2 %, wobei im Vergleich zu 2023 ein deutlicher Anstieg zu verzeichnen war, was mit den jüngsten Anpassungen der Versicherungspläne durch die Kunden zusammenhängen könnte.
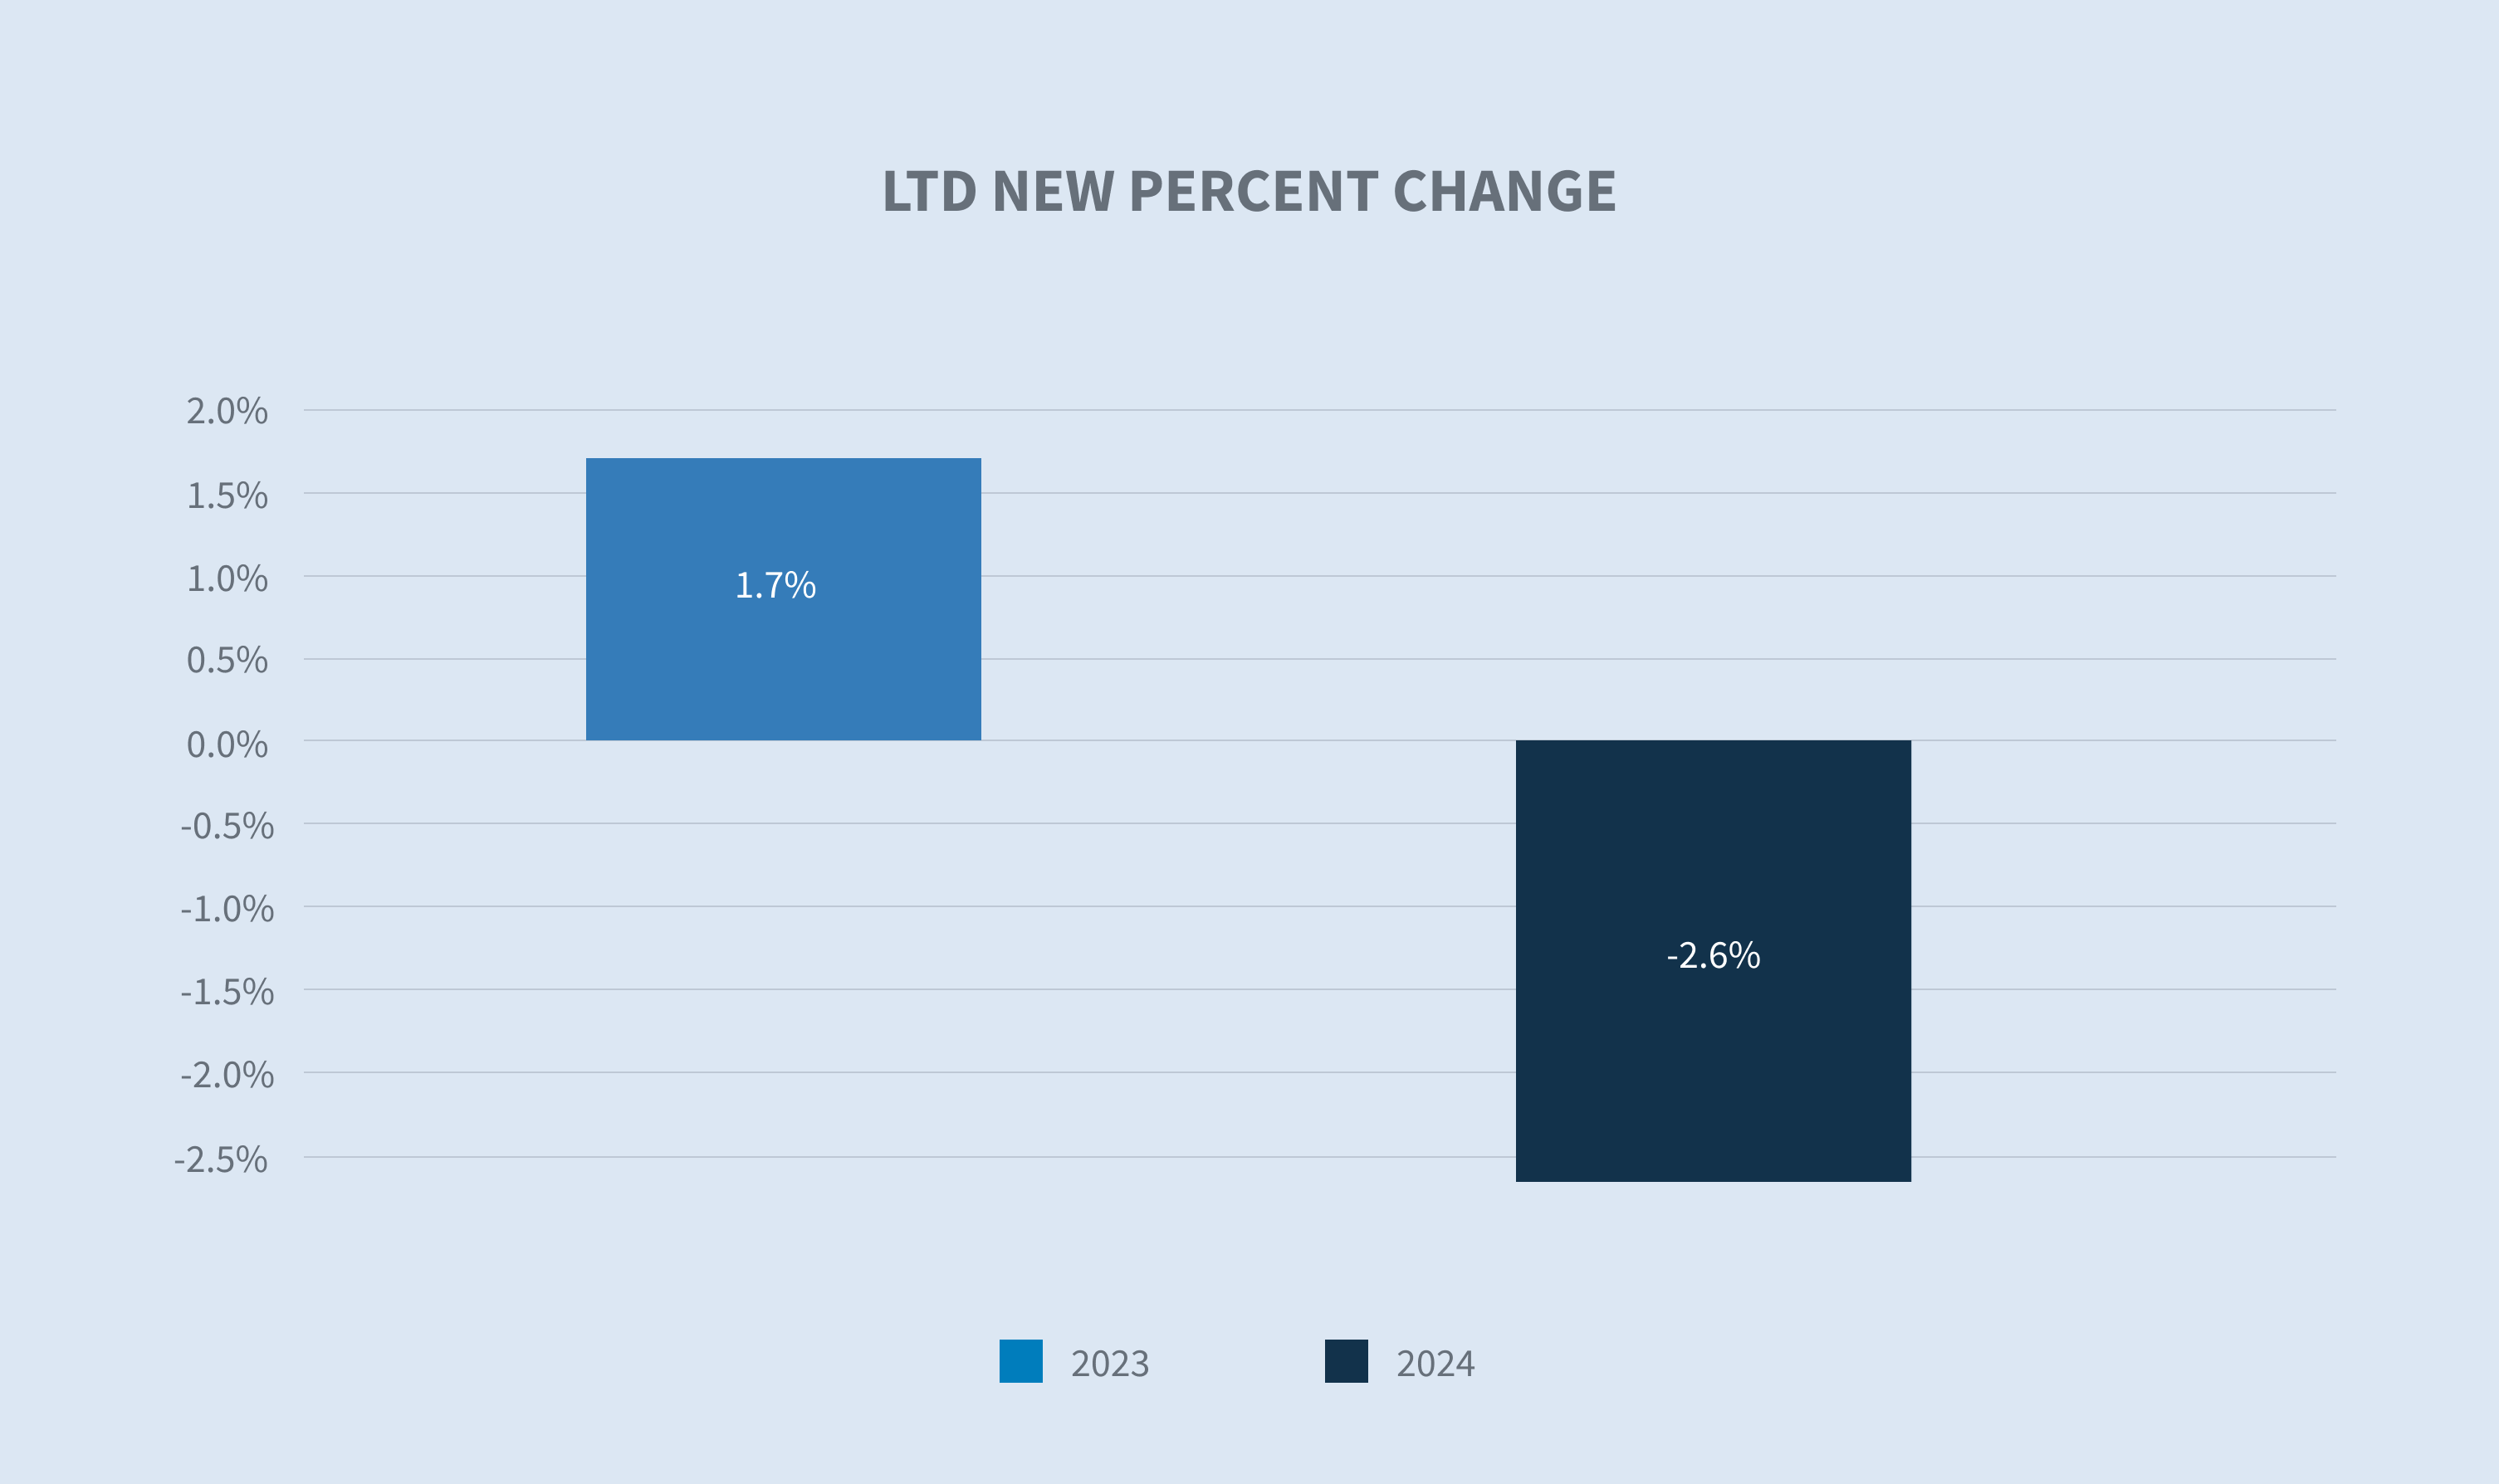
Die Zahl der Anträge auf Leistungen bei langfristiger Erwerbsunfähigkeit (LTD) ging im Jahr 2024 im Vergleich zu 2023 leicht um 2,6 % zurück.
Kurzfristige Arbeitsunfähigkeit
Neues Schadenvolumen
Im vergangenen Jahr ging das Volumen der neuen Schadensfälle im Vergleich zu 2023 um 0,3 % zurück. Im Januar 2022 wurde ein Höchststand bei den COVID-bedingten Schadensfällen verzeichnet, der anschließend deutlich zurückging und sich auf einem stabileren Niveau einpendelte. Auch die Schadenshäufigkeit ist rückläufig. Nach Branchen betrachtet spiegeln die Zahlen der neuen Schadensfälle dasselbe Muster wider: Ab 2022 gingen die Zahlen zurück und stabilisierten sich. Der Einzelhandel verzeichnete im Vergleich zum Vorjahr den geringsten Rückgang (4,98 %), während die Dienstleistungsbranche einen Anstieg von 3,11 % verzeichnete.

Vorfallraten nach Jahr
Betrachtet man die Entwicklung über einen Zeitraum von drei Jahren ab 2022, so ist ein deutlicher Rückgang der Vorfallraten zu erkennen, der mit dem Anstieg der COVID-19-Schadensfälle Anfang 2022 einhergeht. Der Abwärtstrend bei den Vorfallraten zur Jahresmitte 2023 und 2024 ist stabil und geht mit einem leichten Rückgang einher, was darauf hindeutet, dass COVID-19 die Vorfallraten nicht mehr in dem Maße beeinflusst wie noch in den Jahren 2021 und 2022.

In den Branchen Einzelhandel, Handel und Transport war ein Rückgang des Schadenvolumens und der Schadenhäufigkeit zu verzeichnen, während die Schadenlaufzeiten zunahmen. Im Gegensatz dazu verzeichnete die Gesundheitsbranche sowohl beim Volumen der neuen Schäden als auch bei der Schadenhäufigkeit einen Rückgang. In allen Branchen wurde jedoch ein Anstieg der Schadenlaufzeiten gemeldet, wobei die Dauer von Schäden im Zusammenhang mit psychischen Erkrankungen und Substanzmissbrauch weiter zunahm.

Diagnosegruppen nach prozentualem Anteil an der Gesamtzahl
Die Zahl der neuen Leistungsanträge für die einzelnen Diagnosegruppen ist stabil geblieben, wobei bei den Leistungsanträgen im Bereich der psychischen Gesundheit ein Anstieg zu verzeichnen war.
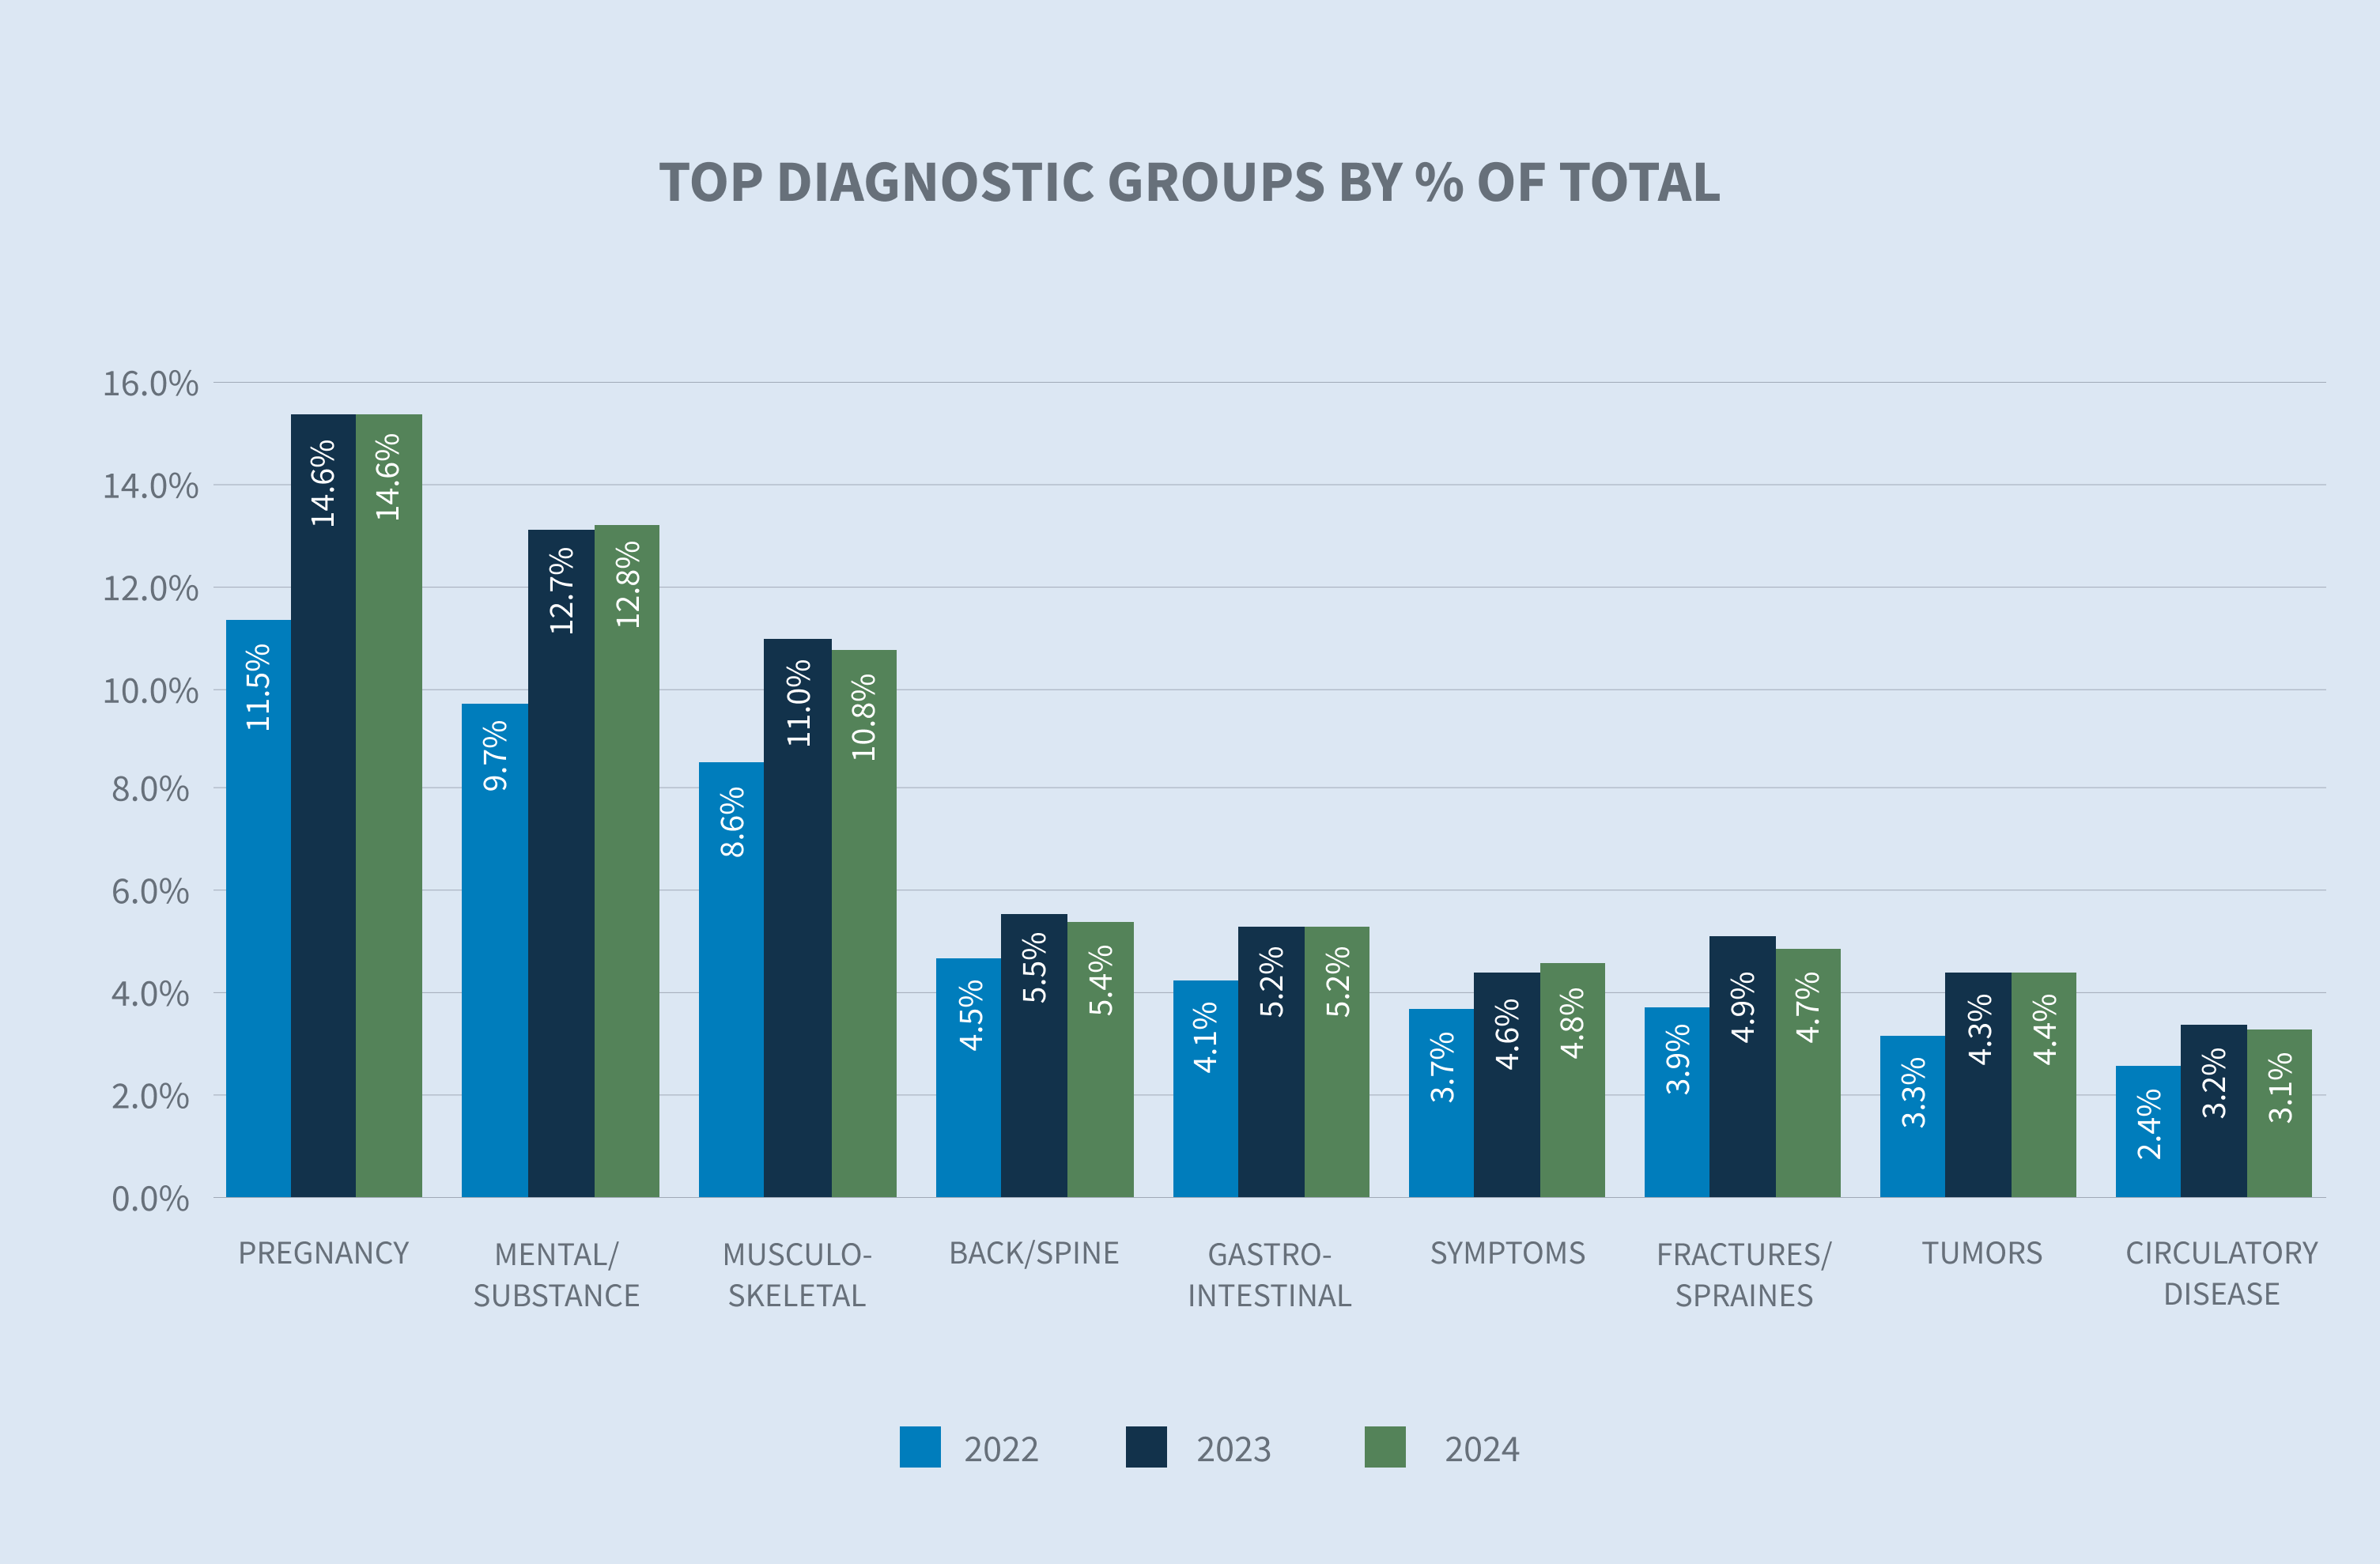
Zu Beginn der Pandemie stiegen die Angstraten aufgrund der weit verbreiteten Unsicherheit hinsichtlich der Gesundheit und der finanziellen Stabilität deutlich an. Von 2019 bis 2020 stieg die Inzidenzrate von Angstzuständen um 19,2 % und blieb während des gesamten Jahres 2021 auf einem hohen Niveau. Im Jahr 2022 begann diese Rate zu sinken und ging um 12,3 % zurück. Im Jahr 2023 war jedoch ein Anstieg um 3 % zu verzeichnen, gefolgt von einem Anstieg um 0,1 % bis Mitte 2024. Angstzustände und Depressionen machen den Großteil der Leistungsansprüche im Bereich der psychischen Gesundheit aus, wobei die Zahl der neuen Fälle im Bereich Angstzustände im Jahr 2024 weiterhin um 1 % zunimmt.
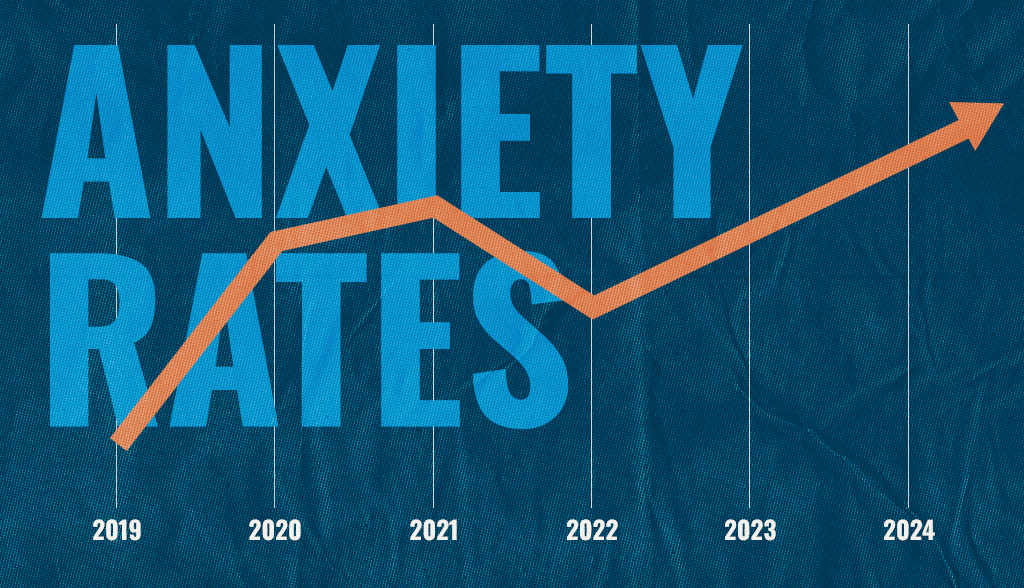
Mit Blick auf die Zukunft ist davon auszugehen, dass die Zahl der Leistungsansprüche im Bereich der psychischen Gesundheit weiter steigen wird. Dieser Trend deckt sich mit einer aktuellen Umfrage der American Psychiatric Association (APA), aus der hervorgeht, dass 43 % der Erwachsenen in den USA im Jahr 2024 mehr Angst verspürten, gegenüber 37 % der Erwachsenen, die im Jahr 2023 Angst verspürten. Abgesehen von Schwangerschaften ist dies der häufigste Diagnosecode für Leistungsansprüche, und vorgeschlagene Regeländerungen am „Mental Health Parity Addiction and Equity Act“ (MHPAEA) könnten dazu führen, dass diese Zahl weiter steigt, sobald die endgültigen Vorschriften veröffentlicht werden.
Durchschnittliche Gesamtzahl der genehmigten Tage
Insgesamt sind die STD-Laufzeiten zur Jahresmitte gestiegen und verzeichnen von 2023 bis 2024 einen Anstieg um 3,2 %.

Psychische Erkrankungen und Substanzmissbrauch scheinen ein treibender Faktor zu sein, mit einem Anstieg von 5,32 % im Vergleich zum Vorjahr. Sowohl bei Angstzuständen als auch bei Depressionen hat sich die Dauer im Vergleich zu 2023 verlängert.

Neue Anträge nach Alter
Die Altersverteilung der im Jahr 2024 gemeldeten neuen STD-Fälle bleibt im Vergleich zu 2023 stabil. Im Vergleich zu den Vorjahren ist ein Anstieg der Fälle in den Altersgruppen „55 Jahre und älter“ sowie „35 bis 45 Jahre“ zu verzeichnen.
Im aktuellen Berichtsjahr machen psychische und substanzbedingte Versicherungsfälle in der Altersgruppe der 35- bis 45-Jährigen den größten Anteil aus, dicht gefolgt von den Altersgruppen der 25- bis 35-Jährigen und der unter 25-Jährigen. Angesichts der Tatsache, dass sich die meisten Medienberichte mit einer größeren Akzeptanz in den Altersgruppen der unter 25-Jährigen und der 25- bis 35-Jährigen befassen, zeigt der Anstieg der Versicherungsfälle, dass die Stigmatisierung im Zusammenhang mit psychischen Problemen in allen Altersgruppen abnimmt. Bei der Altersgruppe der über 55-Jährigen sind Erkrankungen des Bewegungsapparats der häufigste ICD-Code (Internationale Klassifikation der Krankheiten) für das Volumen neuer Versicherungsfälle.


Neue Anträge nach Dienstzeit (LOS)
Die Gruppe mit der kürzesten Betriebszugehörigkeit, aus der die meisten Schadensfälle gemeldet werden, ist nach wie vor die Gruppe mit weniger als drei Jahren Betriebszugehörigkeit, da diese Gruppe im Vergleich zum Vorjahr nur geringfügig zugenommen hat, in den letzten drei Jahren jedoch einen anhaltenden Aufwärtstrend verzeichnet hat. Angesichts der Marktumschichtung, die in den Jahren 2021 und 2022 stattfand, gehen wir davon aus, dass die Gruppe mit einer Betriebszugehörigkeit von drei bis fünf Jahren in den nächsten neun bis 18 Monaten zum wichtigsten Treiber für Schadensfälle werden wird.

Gründe für den Abschluss eines Schadensfalls
Die Zahl der Erstanträge, die abgelehnt wurden, ist stabil geblieben, wobei von 2021 bis 2022 ein Anstieg zu verzeichnen war; in den letzten Jahren war jedoch ein konsequenter Abwärtstrend zu beobachten, da die Zahl der COVID-19-Anträge zurückgegangen ist. Die Quote der Ablehnungen in der Folgephase ist jedoch gestiegen: Die Ablehnungen mit der Begründung „medizinisch nicht begründet“ stiegen von 31,7 % im Vorjahr auf 32,5 % im aktuellen Berichtsjahr.

Der Anteil der Ablehnungen aufgrund fehlender medizinischer Unterlagen nimmt sowohl bei Erstablehnungen als auch bei Folgeablehnungen weiter ab. Die Erstablehnungen aufgrund fehlender medizinischer Unterlagen sanken von 37,2 % im Jahr 2023 auf 34 % im Jahr 2024. Angesichts der Tatsache, dass der Zugang zur Gesundheitsversorgung zunehmend zu einem Problem wird, insbesondere im Bereich der psychischen Gesundheit, könnte es in den nächsten Jahren bei bestimmten Diagnosekategorien weiterhin zu einer Zunahme der Ablehnungen aufgrund fehlender medizinischer Unterlagen kommen.

Von den im Jahr 2024 abgeschlossenen Fällen waren 22 % auf den Ablauf der Arbeitsunfähigkeitsfrist ( benefits) zurückzuführen, was einen stetigen Anstieg seit 2021 bedeutet. Auf Fälle, die aufgrund des Todes eines Mitarbeiters abgeschlossen wurden, entfielen 0,6 %, während 77,8 % abgeschlossen wurden, weil der Mitarbeiter an seinen Arbeitsplatz zurückkehrte. Diese Rückkehrquote ist im Vergleich zum Vorjahr stabil geblieben, stellt jedoch einen Rückgang gegenüber 2022 dar.

Durchschnittliche Kosten pro Schadensfall
Die durchschnittlichen Kosten pro Schadensfall sind seit Jahresbeginn 2024 um 8,6 % gestiegen. Dieser Anstieg geht mit der anhaltenden Verlängerung der Schadensdauer einher. Zudem werden die höheren Zahlungen durch die im Jahr 2023 verzeichneten Lohnerhöhungen beeinflusst. Nach Angaben des US-amerikanischen Bureau of Labor Statistics (BLS) stiegen die Löhne und Gehälter in dem im September 2023 endenden Zwölfmonatszeitraum um 4,5 %. Zudem prüfen Arbeitgeber derzeit Änderungen an der Ausgestaltung ihrer Vorsorgepläne, wobei immer mehr Unternehmen höhere Leistungen bei Erwerbsunfähigkeit anbieten.

Inzidenzraten nach Diagnosegruppen
Psychische Erkrankungen und Suchterkrankungen gehören weiterhin zu den fünf häufigsten Diagnosegruppen in allen Branchen. Sie sind die häufigste Ursache für Erwerbsunfähigkeit bei neu gemeldeten Leistungsfällen im Finanz-, Versicherungs- und Immobiliensektor. Auch in den Bereichen Dienstleistungen sowie Transport, Kommunikation, Energieversorgung und Abwasserentsorgung werden psychische Erkrankungen und Suchterkrankungen in diesem Jahr als häufigste Diagnosegruppe bei neu gemeldeten Leistungsfällen angegeben.
Die Schadenshäufigkeiten bei psychischen und substanzbedingten Schadensfällen zeigen nach Branchen betrachtet ähnliche Trends. In der Finanzbranche stieg die Schadenshäufigkeit von 1,9 % im Jahr 2023 auf 2,0 % im Jahr 2024. Auch im Dienstleistungssektor war ein Anstieg zu verzeichnen, und zwar von 1,6 % im Jahr 2023 auf 1,9 % im Jahr 2024. In anderen Branchen sind entweder leichte Anstiege oder Rückgänge der Schadenshäufigkeiten zu beobachten.

Langzeit-Erwerbsunfähigkeit
Neues Schadenvolumen
Die Zahl der Anträge auf Leistungen bei langfristiger Arbeitsunfähigkeit ging von 2023 bis 2024 um 2,3 % zurück. Die LTD-Raten bleiben stabil, wobei die Zahlen vor allem durch den Zu- und Abgang von Kunden bei Sedgwick beeinflusst werden.
Durchschnittliche Auszahlungssumme bei abgeschlossenen LTD-Fällen
Der Durchschnittsbetrag der ausgezahlten Leistungen bei abgeschlossenen LTD-Fällen stieg im Jahr 2024 im Vergleich zu 2023 um 1 %. Dieser Durchschnittswert kann Schwankungen unterliegen, wenn Fälle mit längerer oder kürzerer Dauer abgeschlossen werden, bleibt jedoch im Allgemeinen in derselben Größenordnung.
Ähnlich wie bei den gestiegenen Kosten für STD-Leistungsansprüche lässt sich ein Großteil davon auf den landesweiten Anstieg der Gehälter und Löhne sowie auf längere Krankheitsdauer zurückführen.
Zukünftige Überlegungen
Mangel an Fachkräften im Bereich der psychischen Gesundheit
Laut der „Psychiatric Times“ nimmt die Zahl der Fachkräfte im Bereich der psychischen Gesundheit ab. Für das Jahr 2025 wird ein Defizit von schätzungsweise 7.500 Psychiatern prognostiziert. Die Association of American Medical Colleges (AAMC) berichtet, dass diese Zahl sogar bis zu 31.000 betragen könnte und dass 150 Millionen Amerikaner in Gebieten leben, in denen es an Fachkräften für psychische Gesundheit mangelt. Wenn Mitarbeiter Schwierigkeiten haben, eine geeignete Versorgung zu finden, oder lange Wartezeiten in Kauf nehmen müssen, um einen Facharzt aufzusuchen, könnte dies zu Veränderungen bei den Genehmigungs- bzw. Ablehnungsquoten oder zu einer Verlängerung der Bearbeitungszeiten bei Leistungsansprüchen im Bereich der psychischen Gesundheit führen.

Arbeitgeber sollten ihre Kurzzeit-Krankengeldversicherung überprüfen, insbesondere die Bestimmungen zur Behandlung durch Fachkräfte für psychische Gesundheit. Eine Studie der Bank of America hat gezeigt, dass durch die Ausweitung der Definition eines geeigneten Leistungserbringers auf klinische Psychologen und psychiatrische Fachkrankenschwestern die Ablehnungsquote bei Leistungen im Bereich der psychischen Gesundheit von 10,9 % auf 3,7 % sank.
Eine im Rahmen des MHPAEA vorgeschlagene Regelung könnte den Zugang zur Versorgung weiter beeinträchtigen, da sie die Anbieter von Langzeit-Berufsunfähigkeitsversicherungen dazu verpflichten würde, alle in den aktuellen Langzeit-Berufsunfähigkeitsversicherungen festgelegten Höchstlaufzeiten zu streichen. Dies würde den Druck auf die Arbeitgeber erhöhen, Ansprüche im Bereich der psychischen Gesundheitsversorgung im Rahmen der Kurzzeit-Berufsunfähigkeitsversicherung aktiver zu steuern – ein Bereich, der aufgrund des Mangels an Leistungserbringern ohnehin bereits stark belastet ist.
Langzeit-COVID-19
Untersuchungen deuten darauf hin, dass zwischen einem Monat und einem Jahr nach einer COVID-19-Erkrankung jede fünfte Person im Alter von 18 bis 64 Jahren mindestens eine Erkrankung aufweist, die möglicherweise auf COVID-19 zurückzuführen ist. Bei den über 65-Jährigen weist jede vierte Person mindestens eine Erkrankung auf, die möglicherweise auf COVID-19 zurückzuführen ist. Die Centers for Disease Control and Prevention (CDC) haben kürzlich veröffentlicht, dass insgesamt jeder 13. Erwachsene in den USA an Long-COVID-Symptomen leidet.

Zu den am häufigsten berichteten Symptomen von Long-COVID-19 gehören:
| • | Müdigkeit |
| • | Symptome, die sich nach körperlicher oder geistiger Anstrengung verschlimmern |
| • | Fieber |
| • | Symptome der Lunge (Atemwege), darunter Atembeschwerden oder Atemnot sowie Husten |
Langzeit-COVID-19 wird zunehmend zu einer Ursache für Behinderungen und Anträge auf angemessene Vorkehrungen.
Sedgwick hat im Oktober 2022 damit begonnen, zu erfassen, wann Ärzte einen Fall als „Long COVID“ bescheinigen. Etwa 0,9 Antragsteller pro 100 Beschäftigte haben einen Antrag auf Lohnfortzahlung bei „Long COVID“ gestellt; wir erfassen „Long COVID“ jedoch nur dann, wenn der Schweregrad so hoch ist, dass eine Arbeitsunfähigkeit erforderlich ist, und ein Arzt den Fall in den medizinischen Unterlagen als „Long COVID“ identifiziert.
Es gibt keinen nennenswerten Unterschied bei den eingereichten Long-COVID-Anträgen nach Altersgruppen; Mitarbeiter im Alter von 35 bis 44, 45 bis 54 sowie 55 und älter reichen Anträge in etwa gleicher Häufigkeit ein.

Loper Bright Enterprises gegen Raimondo
Dieser jüngste Fall vor dem Obersten Gerichtshof der Vereinigten Staaten hob einen 40 Jahre alten Präzedenzfall aus dem Fall „Chevron gegen Natural Defense Resource Council“ auf. Die ursprüngliche Entscheidung in der Rechtssache „Chevron“ besagte, dass sich die Gerichte an die zuständigen Aufsichtsbehörden halten sollten, wenn Bundesgesetze mehrdeutig sind oder Lücken aufweisen. Angesichts des Urteils in der Rechtssache „Loper“ bedeutet dies, dass sich Gerichte bei der Auslegung von Grauzonen nicht mehr auf die Interpretation der Behörden stützen müssen. Die größten Auswirkungen könnten sich bei Entscheidungen des US-Arbeitsministeriums (DOL) und der Equal Employment Opportunity Commission (EEOC) zeigen, die sich auf das Gesetz über Familien- und Krankenurlaub (FMLA), das Gesetz zur Gleichstellung von Menschen mit Behinderungen (ADA) und zuletzt auf das Gesetz zur Gleichbehandlung schwangerer Arbeitnehmerinnen (PWFA) beziehen. Weitere Auswirkungen könnten auf Bundesstaatenebene spürbar werden, falls die behördliche Auslegung der gesetzlichen Leistungsprogramme für bezahlten Familien- und Krankenurlaub (Paid Family and Medical Leave, PFML) auf Bundesstaatenebene angefochten wird.
Ausweitung der Regelungen zum bezahlten Urlaub
Bezahlter Urlaub bietet finanzielle Unterstützung (und manchmal auch Arbeitsplatzsicherheit), wenn ein Mitarbeiter aufgrund der Geburt eines Kindes oder aufgrund persönlicher oder familiärer Betreuungsbedürfnisse eine Auszeit von der Arbeit nehmen muss. Teilweise aufgrund der Nachwirkungen von COVID-19 haben Arbeitgeber und Politiker besser verstanden, wie wichtig es ist, Arbeitnehmern bezahlten Urlaub zu gewähren, um sie und ihre Familien zu unterstützen. Obwohl es derzeit im Kongress eine Arbeitsgruppe gibt, die an einer parteiübergreifenden Lösung auf Bundesebene arbeitet, ist es angesichts der aktuellen Zusammensetzung des Kongresses unwahrscheinlich, dass ein Bundesgesetz zum bezahlten Urlaub verabschiedet wird. Daher führen die Bundesstaaten weiterhin Programme für bezahlten Urlaub ein und bauen diese aus.
Hier ist eine Liste der jüngsten Umsetzungen und Erweiterungen:
Bezahlter Familien- und Krankenurlaub in Washington (WA PFML): Ab dem 1. Januar 2025 hat jede betroffene Partei Zugang zu bestimmten Unterlagen und Informationen im Zusammenhang mit dem Antrag eines Arbeitnehmers auf bezahlten Familien- oder Krankenurlaub, darunter die Art des genommenen Urlaubs, die Dauer des Urlaubs sowie die Frage, ob dem Arbeitnehmer der Urlaub genehmigt und bezahlt wurde benefits. Diese Gesetzesänderung des Bundesstaates Washington definiert den Begriff „betroffene Partei“ als aktuellen Arbeitgeber, den externen Verwalter eines aktuellen Arbeitgebers oder einen Arbeitnehmer.
Bezahlter Familienurlaubin Kalifornien (PFL) und kalifornische Erwerbsunfähigkeitsversicherung (SDI): Für PFL- und SDI-Anträge, die am oder nach dem 1. Januar 2025 gestellt werden, erhalten Personen, deren Einkommen 70 % oder weniger des staatlichen durchschnittlichen Quartalslohns (SAWW) beträgt, eine Leistung in Höhe von bis zu 90 % des durchschnittlichen Wochenlohns (AWW). Personen, die mehr als 70 % des staatlichen durchschnittlichen Quartalslohns verdienen, erhalten eine Leistung in Höhe von bis zu 63 % des AWW.
Maryland hat am 9. April 2022 ein Programm zur Familien- und Krankenurlaubsversicherung (FAMLI) verabschiedet, das am 1. Juli 2026 in Kraft treten wird.
Delaware hat am 10. Mai 2022 das Gesetz „Healthy Delaware Families Act“ verabschiedet, das am 1. Januar 2026 in Kraft treten wird.
Minnesota hat am 25. Mai 2023 ein Gesetz über bezahlten Familien- und Krankenurlaub verabschiedet, das am 1. Januar 2026 in Kraft tritt.
Der Bundesstaat Maine hat am 11. Juli 2023 ein Gesetz über bezahlten Familien- und Krankenurlaub verabschiedet, das am 1. Mai 2026 in Kraft tritt.
Im Rahmen jüngster staatlicher Programme wurde eine zweiteilige (und manchmal dreiteilige) Formel eingeführt, die Niedriglohnempfängern einen höheren Prozentsatz des Lohnersatzes gewährt. Damit sollte Menschen geholfen werden, die in einer finanziell prekären Lage sind. Dieser Trend begann in Washington, wo Niedriglohnempfängern 90 % ihres Einkommens gewährt wurden. Minnesota und Maryland werden ebenso verfahren, wenn ihre „ benefits “ im Jahr 2026 in Kraft treten.
Bundesländer mit einer mehrteiligen Formel und der Prozentsatz der Lohnersatzleistung, den sie Niedrigverdienern gewähren:

Im Allgemeinen geht der Trend dahin, den Begriff „Familienangehöriger“ immer weiter zu fassen. Kürzlich verabschiedete Gesetze erweitern die Definition des Familienangehörigen über Eltern, Ehepartner und Kinder hinaus und schließen Großeltern, Enkelkinder, Geschwister, Schwiegereltern und Lebenspartner ein. Noch wichtiger und großzügiger ist, dass in sechs Bundesstaaten zur Familie auch eine Person zählt, „mit der der Arbeitnehmer durch Blutsverwandtschaft oder Schwägerschaft verbunden ist“. Die Definitionen von Familienangehörigen nach „Blutsverwandtschaft oder Schwägerschaft“ gelten im Rahmen des PFML in Washington, des FLI in New Jersey, des FMLA und des bezahlten Urlaubs in Connecticut, des California Family Rights Act (CFRA), des bezahlten Urlaubs in Oregon sowie des FAMLI in Colorado. Interessanterweise haben sich sowohl Maryland als auch Delaware dafür entschieden, dem Trend zur Umsetzung dieser erweiterten Definition von Familienangehörigen nicht zu folgen. Minnesota und Maine behalten die Beziehung nach „Blutsverwandtschaft oder Schwägerschaft“ als Teil ihrer PFML-Programme bei.
Bevorstehende Implementierungen und voraussichtliche neue Zustände
In den Jahren 2023 und 2024 wurden mehrere staatlich finanzierte Urlaubsregelungen eingeführt. Das „Oregon Paid Leave“- benefits m trat am 3. September 2023 in Kraft, und das „Colorado FAMLI“- benefits m begann am 1. Januar 2024. Danach folgen die ersten Programme, die 2026 in Kraft treten: Delaware und Minnesota werden beide am 1. Januar 2026 an den Start gehen. Maine liegt etwas hinter dieser ersten Gruppe zurück und führt das Programm am 1. Mai 2026 ein, während Maryland am 1. Juli 2026 an den Start geht. Das bedeutet, dass im Jahr 2026 vier neue Programme für bezahlten Familien- und Krankenurlaub in Kraft treten werden.

Diese Bundesstaaten werden nicht die letzten sein. Angesichts der derzeitigen Zusammensetzung der Landesparlamente und der Gouverneursämter ist es wahrscheinlich, dass entsprechende Gesetzesvorlagen in Vermont, Michigan und New Mexico verabschiedet werden. Viele andere Bundesstaaten bringen weiterhin Gesetzesvorlagen ein und werden es wahrscheinlich erneut versuchen, so wie sie es bereits in den vergangenen Jahren getan haben.

