 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten


- Sommer 2024: IMMOBILIEN
Schadensregulierung bei Sachschäden
Ziele des Berichts
Dieser Bericht soll die aktuellen Kennzahlen unserer US-Sachversicherungsprogramme zusammenfassen, die aktuelle Lage auf dem Markt für Sachschadensfälle bewerten und unsere Entwicklungen mit vergleichbaren Branchenstudien abgleichen.
Im Gegensatz zu „ Arbeitsunfallversicherung “, der Kfz-Haftpflicht oder der allgemeinen Haftpflicht ist der Bereich Sachversicherung keine einheitliche Produktlinie. Der US-amerikanische Sachversicherungsbereich umfasst die Schadenregulierung bei Sachschäden sowie Spezialdienstleistungen. Die Schadenregulierung bei Sachschäden umfasst fünf unterschiedliche Produktlinien: Katastrophen (CAT), „High Frequency Low Severity“ (HFLS), Mittelstand, Großschäden und externe Verwaltungsdienstleister. Jede dieser Produktlinien hat ihren eigenen Markt, ihre eigenen Kunden, Wettbewerber, Preisgestaltung und Serviceanforderungen. Der Bereich Spezialdienstleistungen umfasst unsere forensischen Berater/Wirtschaftsprüfer, EFI Global (forensische Ingenieure, Umwelt- und Brandexperten), Hausratgutachter und Bauberater. Sedgwick Repair Solutions, unser Netzwerk für Direktreparaturen sowie Notunterkünfte sind ebenfalls bedeutende und wachsende Segmente des US-Sachversicherungsgeschäfts.
Datenparameter
Unser Praxisteam nutzt Schadensdaten, um auf der Grundlage seines Fachwissens und seiner Analysen Vergleichsanalysen durchzuführen. Dieser Bericht stützt sich ausschließlich auf Daten zu Schadensfällen in den USA; es ist jedoch wichtig zu beachten, dass Kanada und Lateinamerika ebenfalls bedeutende Bestandteile unseres Sachversicherungsgeschäfts in Amerika darstellen.
Wichtigste Erkenntnisse
Im ersten Halbjahr 2024 stabilisierte sich das US-Sachversicherungsgeschäft von Sedgwick. Das erste Halbjahr 2023 war durch die anhaltenden Auswirkungen des Hurrikans Ian aus dem Jahr 2022 sowie durch Winterstürme im ersten Quartal 2023 geprägt. In der zweiten Jahreshälfte 2023 stabilisierte sich das Aufkommen an Kernaufträgen aufgrund geringer Sturmaktivität.
Der marktweite Rückgang des Volumens wirkte sich auf alle Versicherungssparten aus, doch Sedgwick konnte dies durch neue Produktangebote und die Ausweitung des Kundengeschäfts auf andere Sparten teilweise ausgleichen.
Die Herausforderungen im Bereich Personal bestehen weiterhin, wie beispielsweise Schwierigkeiten bei der Personalbeschaffung und Arbeitskräftemangel, insbesondere bei der Suche nach erfahrenen Schadenregulierern im Außendienst oder im Innendienst.
Der Druck, festgelegte Kennzahlen zu erreichen, steht weiterhin im Mittelpunkt der Branche.
Wir treiben weiterhin die Vermittlung ergänzender Dienstleistungen sowohl intern als auch extern auf dem gesamten Markt voran. Dies bietet unseren internen und externen Kunden den Vorteil, dass sie schnell und nahtlos auf unser umfangreiches Angebot an Schadensabwicklungsdienstleistungen zurückgreifen können.
Digitale Automatisierung und künstliche Intelligenz (KI) bildeten Anfang 2023 den Auftakt zu unserer überarbeiteten Strategie zur digitalen Transformation im Immobilienbereich. Es handelt sich um einen zweigleisigen Ansatz, der voraussichtlich ab dem dritten Quartal 2024 erste Verbesserungen bringen wird:
| • | Wir wollen unsere Abwicklungsprozesse und Plattformen weiter verbessern, um unsere Position als Branchenführer zu festigen. |
| • | Konzentrieren Sie sich auf Projekte zur digitalen Transformation, die die Prozesseffizienz und das Endnutzererlebnis unmittelbar verbessern können. |

Anzahl der neuen Schadensfälle nach Geschäftsbereich
Insgesamt sind die Neuzuweisungen von Schadensfällen um 17,5 % zurückgegangen, und wir befinden uns trotz der anhaltend schwachen Konjunktur auf einem Aufwärtstrend und reagieren effektiv, um die Marktbedingungen auszugleichen.
Unsere Bemühungen, neue Geschäfte zu generieren und unser gesamtes Leistungsspektrum anzubieten, haben im ersten Halbjahr 2024 zu einem Anstieg der neuen Schadenfälle geführt. Die Zahl der neuen Schadenfälle stieg im ersten Halbjahr 2024 im Vergleich zum zweiten Halbjahr 2023 um 3 %. Dies ist sowohl auf verstärkte Anstrengungen und Erfolge bei der Akquise von nicht wetterbedingten Geschäften als auch auf einige kleinere Wetterereignisse im ersten Halbjahr 2024 zurückzuführen.

Ein wesentlicher Faktor für die Gesamtleistung ist die Volatilität der Marktentwicklungen im Bereich HFLS. HFLS konzentriert sich stark auf Schadensfälle mit hohem Schadensvolumen und geringem Schweregrad, die typischerweise mit Unwetterereignissen zusammenhängen.
Ausstehende vs. neue Schadensfälle (ohne Reparaturlösungen)
Die Zahl der noch offenen Schadenfälle ist um 7,5 % zurückgegangen. Dieser Schlüsselindikator wird genau überwacht, um sicherzustellen, dass unsere Schadenbearbeitung den Erwartungen unserer Kunden entspricht. Der Abschluss eines Schadenfalls führt zur ersten Auszahlung an die Versicherungsnehmer, was ein wesentlicher Faktor für den Net Promoter Score des Versicherers ist. Diese erste Auszahlung und eine insgesamt zügige Schadenabwicklung sind im HFLS-Bereich besonders wichtig.
Entsprechend den neuen Schadensdaten verzeichnen auch unsere noch nicht abgewickelten Schadensfälle einen Aufwärtstrend. Dies ist eine direkte Folge unserer Bemühungen und Erfolge bei der Erzielung eines organischen, nicht wetterbedingten Wachstums sowie eines gewissen wetterbedingten Wachstums aufgrund der Sturmaktivitäten in den ersten beiden Quartalen.
Neue Behauptungen: Feldarbeit vs. HFLS
Wir sind weiterhin ein Full-Service-Anbieter im Bereich der Schadenregulierung, indem wir unser Leistungsportfolio diversifizieren und uns dabei auf alle Sparten konzentrieren, einschließlich Privatversicherungsgeschäft, Mittelstandsgeschäft und Großschäden. Im Bereich des Privatversicherungsgeschäfts ist der Geschäftsbereich HFLS nach wie vor ein Wachstumsfeld. Die Vorgehensweise und die Erwartungen der Branche hinsichtlich der Regulierung und Abwicklung dieser Schäden sind unterschiedlich.
Wir entwickeln weiterhin marktführende Lösungen, um Marktanteile zu gewinnen, indem wir Technologien einsetzen, die Geschwindigkeit, Effizienz und die Gesamtbearbeitungszeit verbessern. Dazu gehören Inside-Outside-Modelle, ausgelagerte Sachbearbeitungsstellen und unser neu auf den Markt gebrachtes Tool zur automatischen Schadenregulierung. Dieses Tool ermöglicht es einem Versicherungsnehmer, bei kleineren Schäden über ein digitales Tool zu interagieren, wodurch alle relevanten Schadenangaben erfasst werden. Nach Abschluss des Vorgangs können wir diese Daten umgehend nutzen, um dem Versicherer bzw. Kunden eine erste Empfehlung zur Regulierung bzw. Zahlung zu unterbreiten. Dieses Tool hat gezeigt, dass es den durchschnittlichen Bearbeitungszeitraum des üblichen Schadenbearbeitungsprozesses vor Ort auf den Tag der Meldung verkürzen kann.
Unsere neuen Daten zu den Abrechnungsaufträgen entsprechen diesen allgemeinen Trends sowie der Saisonalität und Volatilität, die durch die Wetterbedingungen im HFLS-Bereich bedingt sein können.

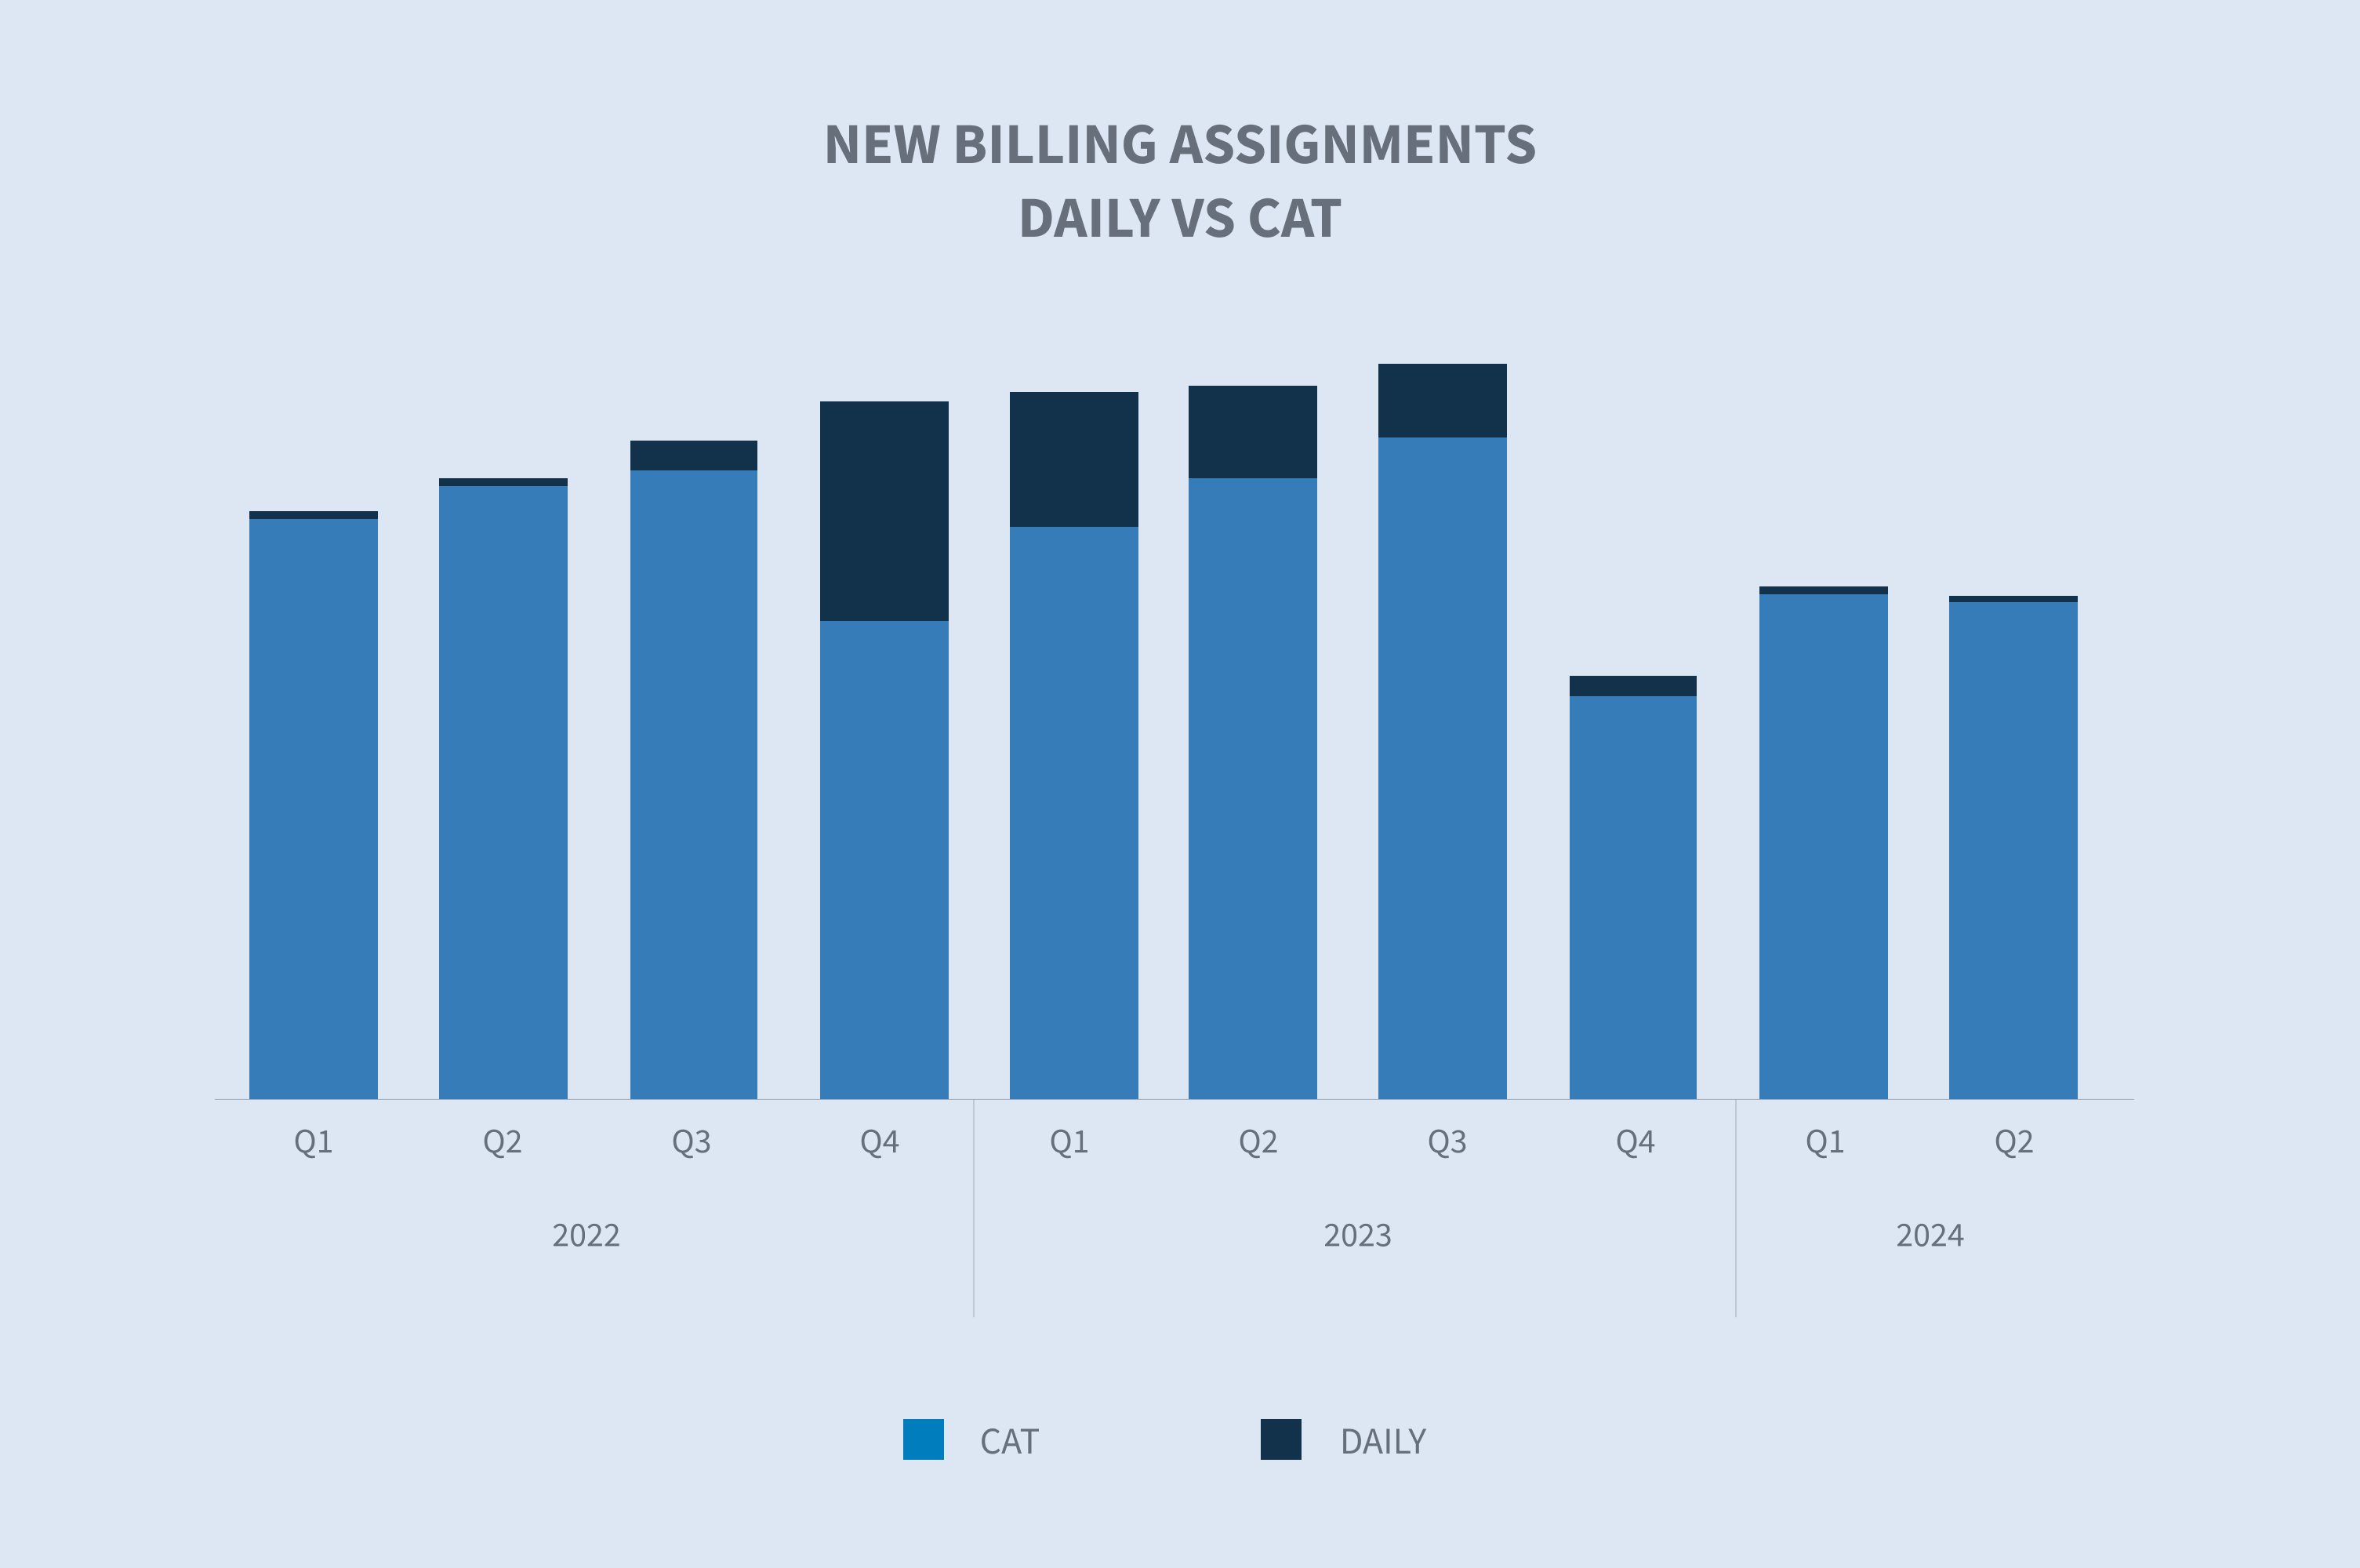
Neue Schadensfälle im Vergleich zu CATs
Alle Daten deuten auf eine möglicherweise historische Atlantik-Hurrikansaison 2024 hin. Dennoch liegen die Sturmschäden seit Jahresbeginn weiterhin unter dem Jahresdurchschnitt. Die durchschnittlichen jährlichen Kosten für Katastrophen im Milliarden-Dollar-Bereich beliefen sich in den letzten fünf Jahren (2019–2023) auf 123,4 Milliarden Dollar. Stand 8. August 2024 belaufen sich die Kosten seit Jahresbeginn in den USA auf insgesamt 49,6 Milliarden US-Dollar. Das Schadensvolumen im ersten Halbjahr 2024 entspricht dem der Vorjahre, doch die Gesamtschadenssumme hinkt hinterher. Die nachstehende Grafik zeigt frühere Jahre mit besonders hohen Schäden, wobei zu beachten ist, dass das Jahr 2023 nicht berücksichtigt ist.

(Datenquelle: NOAA National Centers for Environmental Information, „Wetter- und Klimakatastrophen mit Schäden in Milliardenhöhe“)
Das letzte größere Katastrophenereignis fand im vierten Quartal 2022 statt (Hurrikan Ian), wobei sich das damit verbundene Auftragsvolumen bis Anfang 2023 fortsetzte. Vergleicht man das Volumen der neuen Katastrophenaufträge mit dem täglichen Kernvolumen, so lässt sich ein Rückgang der Katastrophenaufträge feststellen, der im dritten Quartal 2023 einsetzte und bis ins zweite Quartal 2024 anhielt.
Wichtige Kennzahlen
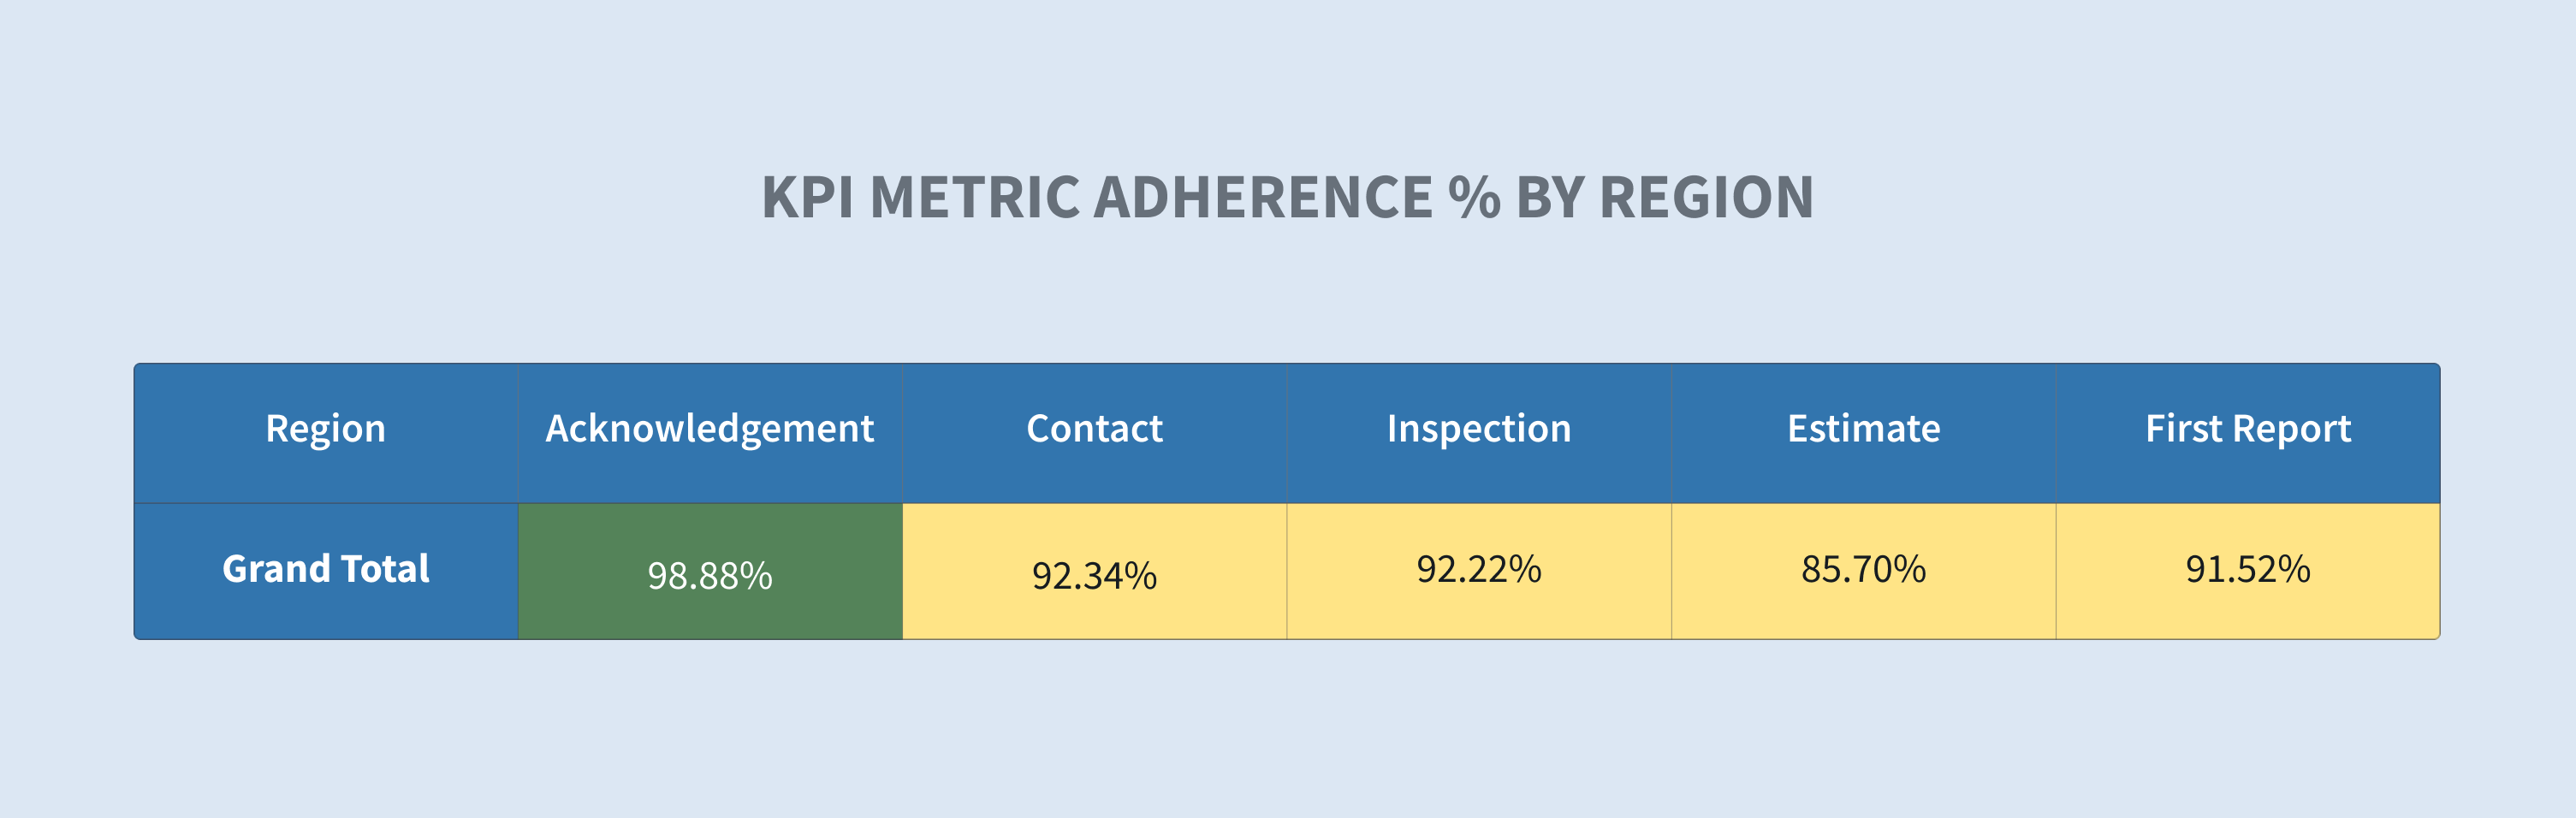
Die Leistungskennzahlen sind nach wie vor ein entscheidender Faktor bei der Auswahl eines Partneranbieters durch unsere Kunden. Wir bauen unsere Ressourcen und Werkzeuge weiter aus, um unsere Fähigkeiten zur Erfassung, Auswertung und Darstellung von Kennzahlen zu verbessern. Diese Daten ermöglichen es uns, durch ein Management nach Ausnahmen die Leistung zu steigern. Im Jahr 2023 erhöhen wir die Ausgaben für Automatisierung, um die Kommunikation mit Versicherungsnehmern, Anspruchstellern und Kunden zu verbessern. Wir nutzen robotergestützte Prozesse und KI, um die Schadenbearbeitung zu beschleunigen und die Effizienz zu steigern. Während einige Tools, wie beispielsweise robotergestützte Schadenbearbeitungsprozesse, bereits im Einsatz sind, werden die wichtigsten KI-gestützten Tools aus dieser Investition voraussichtlich im dritten und vierten Quartal 2024 einsatzbereit sein.
Nachfolgend finden Sie ein Beispiel für Daten, die unseren Außendienstleitern zur Verfügung gestellt werden, um die Einhaltung der Kennzahlen zu fördern. Es zeigt einen Ausschnitt aus unserem Bestand an Schadensfällen im Außendienst auf aggregierter Ebene. Unsere Führungskräfte, Manager, Vorgesetzten und Schadensregulierer können diese Daten nutzen, um auf die Ebene der Kunden, Regionen, Niederlassungen und Schadensregulierer herunterzubrechen, um spezifische Leistungsdaten einzusehen und Verbesserungen für unsere Kunden voranzutreiben.
Zukünftige Überlegungen
Im US-Sachversicherungsgeschäft stabilisierte sich das Schadenvolumen und verzeichnete im Vergleich zum zweiten Halbjahr 2023 ein leichtes Wachstum. Dies ist auf das organische Geschäftswachstum sowie auf einige kleinere Katastrophenereignisse zurückzuführen, die durch konvektive Sturmaktivitäten im Frühjahr und Sommer ausgelöst wurden. Wir gehen davon aus, dass sich dieser Aufwärtstrend fortsetzen wird, da wir uns auf unsere Katastrophenschutzkapazitäten konzentrieren und uns auf die voraussichtlich äußerst aktive Atlantik-Hurrikansaison 2024 vorbereiten. Gleichzeitig werden wir uns darauf konzentrieren, durch verstärkte Geschäftsentwicklungsaktivitäten in allen Segmenten, einschließlich HFLS, Mittelstand und Großschadenbereich, neues Geschäft zu generieren.
Die Diversifizierung unseres Dienstleistungsportfolios im US-Immobiliengeschäft ist nach wie vor eine unserer wichtigsten Strategien. Dies ermöglicht es uns, aus einem einzelnen Auftrag mehrere Geschäftsmöglichkeiten zu generieren und unseren Kunden einen nahtlosen Ansatz zu bieten, mit dem sie die gewünschten Ergebnisse erzielen können – indem wir die Vernetzung und die Schnelligkeit nutzen, mit der wir diese Dienstleistungen erbringen können.
Der Einsatz von Technologie und deren optimale Nutzung zur Steigerung der Effizienz und der Ergebnisse im gesamten Sedgwick-Konzern ist der Schlüssel zu langfristigem, nachhaltigem Wachstum und Rentabilität. Von neuen und spannenden Lösungen für die Schadenbearbeitung wie der automatisierten Schadenregulierung bis hin zum Einsatz von robotergestützten Prozessen und KI zur Steigerung der Prozesseffizienz – wir sind weiterhin bestrebt, als Marktführer den Einsatz von Technologien zur Förderung des Geschäfts voranzutreiben. Der Einsatz von Technologie als Instrument zur Leistungssteigerung mithilfe verschiedener Tools für das ausnahmebasierte Management steht weiterhin im Mittelpunkt, damit wir den Überblick behalten und Herausforderungen sowie Trends schnell angehen können. Unser Fokus auf kontinuierliche, datengestützte Weiterentwicklung zur Verbesserung unseres Kundenerlebnisses hat höchste Priorität.
Bedenken der Industrie
Die Leistungsmessung ist nach wie vor ein entscheidender Faktor bei der Auswahl von Anbietern oder Partnern durch unsere Kunden. Wir bauen unsere Ressourcen und Instrumente kontinuierlich aus, um unsere Fähigkeiten zur Kalibrierung, Erfassung und Darstellung von Kennzahlen zu verbessern. Anhand dieser Daten können wir durch ein Management nach Ausnahmen die Leistung steigern.
| • | Auswirkungen des Klimawandels auf Schadensfälle durch Sturmfluten |
| • | Neue Technologien (Automatisierung/KI) |
| • | Kennzahlen |
| • | Lohndruck |
| • | Wettbewerb auf dem Arbeitsmarkt (Fachkräftemarkt) |
| • | Erfahrene Arbeitskräfte (Katastrophe) |
| • | Absolventen mit Potenzial |


