
 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten

- Jahresende 2024: CASUALTY
Kfz-Haftpflichtversicherung
Ziele des Berichts
Dieser Bericht soll die aktuellen Kennzahlen für unsere Kfz-Haftpflichtversicherungen (AU) zusammenfassen, die Situation bei Kfz-Schadensfällen und Rechtsstreitigkeiten bewerten und unsere Entwicklungen mit vergleichbaren Branchenstudien abgleichen.
Datenparameter
Unser Praxisteam nutzt JURIS-Schadensdaten, um auf der Grundlage seines Fachwissens und seiner Analysen Vergleichsanalysen durchzuführen. Die Daten in diesem Bericht basieren sowohl auf versicherten als auch auf selbstversicherten Schadensfällen für alle Bundesstaaten über fünf Zeiträume von jeweils 12 Monaten (als „CY“ bezeichnet) vom 1. Januar 2020 bis zum 31. Dezember 2024.
Wichtigste Erkenntnisse
Die Quote der neuen Schadensfälle im Bereich Kfz-Haftpflicht und Personenschäden lag im Kalenderjahr 2024 bei 13,4 % und damit über den 12,5 % des Kalenderjahres 2023.
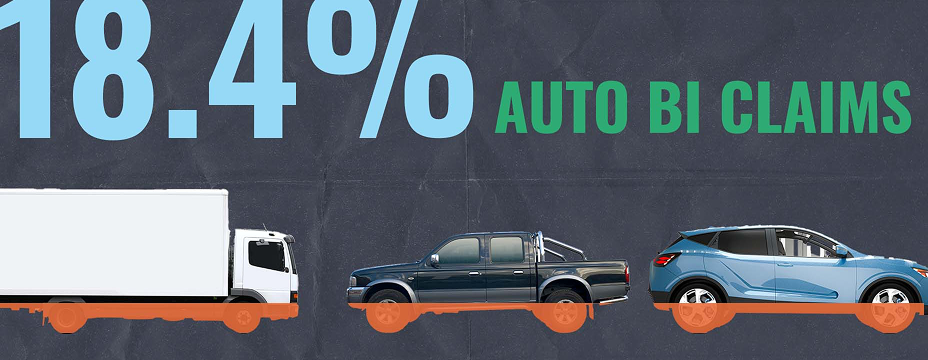
| • | Die Transportbranche verzeichnete mit 18,4 % die höchste Quote an neuen Haftpflicht- und Personenschadensfällen im Kfz-Bereich. |
Die Bearbeitungsdauer neuer Kfz-Haftpflichtschäden ging im Kalenderjahr 2024 zurück.
| • | Die durchschnittliche Bearbeitungsdauer von der Erfassung bis zum Abschluss neuer Kfz-Haftpflicht- und Personenschadensfälle verringerte sich um 5 Tage. |
Die durchschnittlichen Aufwendungen für neue Kfz-Haftpflichtschäden stiegen im Kalenderjahr 2024 um 17,8 %.
| • | Die durchschnittlichen Schadenssummen bei neuen Kfz-Haftpflicht- und Personenschadensfällen stiegen im Kalenderjahr 2024 um 18,1 %. |
Die Prozessquote bei allen neuen Kfz-Haftpflichtschäden stieg auf 0,60 %.
| • | Der Satz für die Kfz-Haftpflichtversicherung und die Personenschadenversicherung stieg auf 3,71 %. |
| • | Die Quote der noch offenen Schadenfälle im Bereich der Kfz-Haftpflicht und der Personenschäden lag bei 15,0 %. |
Die durchschnittlichen Aufwendungen für neue, vor Gericht verhandelte Kfz-Haftpflicht- und Personenschadensfälle gingen um 8,1 % zurück.
| • | Die durchschnittlichen Aufwendungen für nicht gerichtlich verhandelte Kfz-Haftpflicht- und Personenschadensfälle stiegen um 20,5 %. |
| • | Die neuen, gerichtlich verhandelten Ansprüche aus der Kfz-Haftpflicht und wegen Personenschäden waren 4,8-mal höher als der Durchschnittsbetrag bei nicht gerichtlich verhandelten Ansprüchen. |
Abgeschlossene Kfz-Haftpflichtschäden mit einem Schadenbetrag von über 100.000 US-Dollar machen 1,9 % aller abgeschlossenen Schäden im Kalenderjahr 2024 und 71,3 % aller entstandenen Schäden aus.
Betrachtet man die Kfz-Schadensfälle, die letztendlich vor Gericht verhandelt wurden, so hatten 63,6 % zum Zeitpunkt der Schadensmeldung und innerhalb von 24 Stunden nach deren Eingang einen Rechtsbeistand; bei 75,5 % war innerhalb von 14 Tagen ein Rechtsbeistand bestellt worden.
Der Anteil der ausstehenden Forderungen sank im Kalenderjahr 2024 auf 11,1 %. Auf strittige Forderungen entfielen 64,2 % des Gesamtanteils der ausstehenden Forderungen.
Die Abschlussquoten bei neuen Kfz-Haftpflicht- und Personenschadensfällen stiegen im Kalenderjahr 2024 an.
Abgeschlossene Streitfälle machten etwa 3,59 % aller abgeschlossenen Kfz-Schadensfälle aus und entfielen auf 55,3 % der insgesamt gezahlten Entschädigungssumme.
Markt
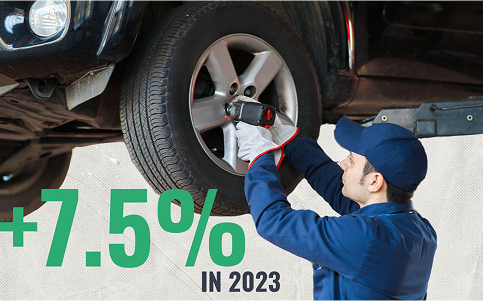
Der Hauptgrund für den Anstieg der Gesamtreparaturkosten in den Jahren 2023 und 2024 waren die Arbeitskosten, die 2023 um 7,5 % gestiegen waren und bis zum 3. Quartal 2024 im Vergleich zum Vorjahreszeitraum um 4,7 % zulegten. CCC Crash Course Report, 4. Quartal 2024
Zwar hat sich die Inflation bei den Sachschäden abgekühlt, doch wirken sich die kombinierten Auswirkungen der Inflation bei den medizinischen Kosten im Kfz-Bereich und der sozialen Inflation weiterhin negativ auf die Kfz-Schadenssparten aus. CCC Crash Course Report, 4. Quartal 2024
Im vierten Quartal 2024 stiegen die Prämien für Schadenversicherungen in den Vereinigten Staaten um 11 %, wenn man „ Arbeitsunfallversicherung “ nicht berücksichtigt. Marsh McLennan
85 % der Anspruchsteller gaben an, nach einem Autounfall von einem Anwalt angesprochen worden zu sein, und 60 % gaben an, von zwei oder mehr Anwälten angesprochen worden zu sein. LexisNexis-Bericht „Auto Trends 2024“
Umfang
Das Neugeschäftsvolumen stieg im Kalenderjahr 2024 um 13,2 %, nachdem es im Geschäftsjahr 2022 um 14,0 % und im Kalenderjahr 2023 um 17,5 % zugenommen hatte. Der Anstieg war vor allem auf Schadensfälle im Bereich Personenschäden zurückzuführen, die um 21,2 % zunahmen.
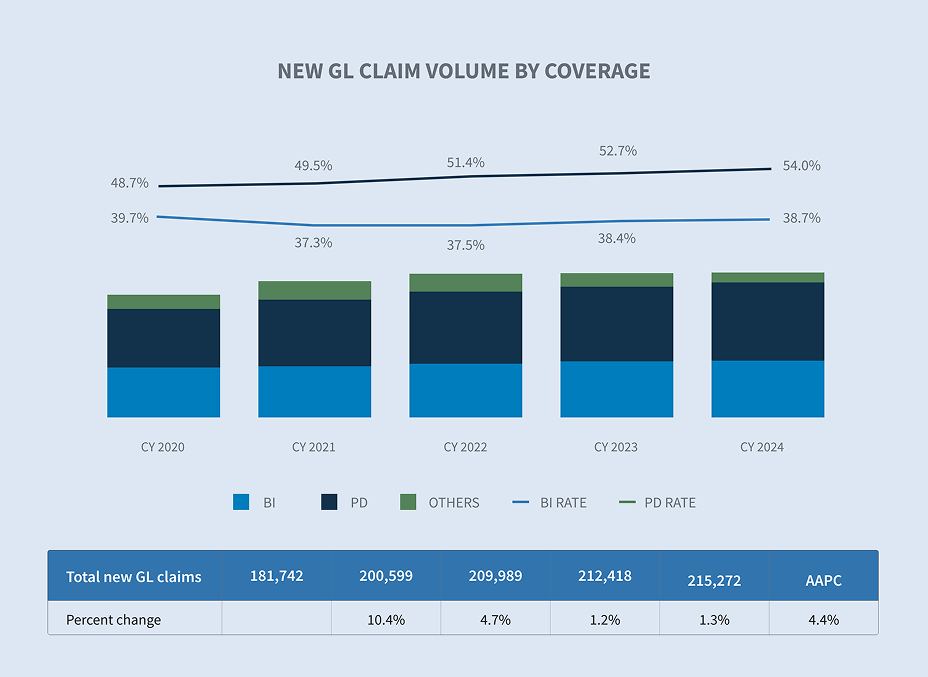
Auf die fünf Bundesstaaten mit dem höchsten Schadenvolumen entfallen 41 % aller neuen Kfz-Schadensfälle. New Jersey verzeichnete erneut den größten Anstieg des Schadenvolumens mit 53,7 %, gefolgt von New York (+16,5 %), Florida (+16,4 %), Texas (+13,0 %) und Kalifornien (+12,6 %).

In mehreren Branchen war im Kalenderjahr 2024 ein Anstieg der Schadenhäufigkeit zu verzeichnen, darunter bei Transportunternehmen (+39,5 %), im Transportwesen (+13,9 %), im Dienstleistungssektor (+9,3 %) und im verarbeitenden Gewerbe (+3,1 %). In zwei Branchen ging die Zahl der Neuschäden zurück, darunter im Bereich Lebensmittel und Getränke (-11,4 %) und im Einzelhandel (-6,2 %).

Die Quote der neuen Kfz-Schadensfälle mit Personenschaden lag im Kalenderjahr 2024 bei 13,4 % gegenüber 12,5 % im Kalenderjahr 2023. Die meisten großen Branchen verzeichneten eine zweistellige Quote bei neuen Personenschadensfällen. Branchen wie Transport (18,4 %), Spedition (13,1 %), verarbeitendes Gewerbe (12,4 %) und Dienstleistungen (10,8 %) verzeichneten allesamt zweistellige Quoten, während die Lebensmittel- und Getränkebranche (8,1 %) sowie der Einzelhandel (8,9 %) einstellige Quoten bei Personenschäden verzeichneten.
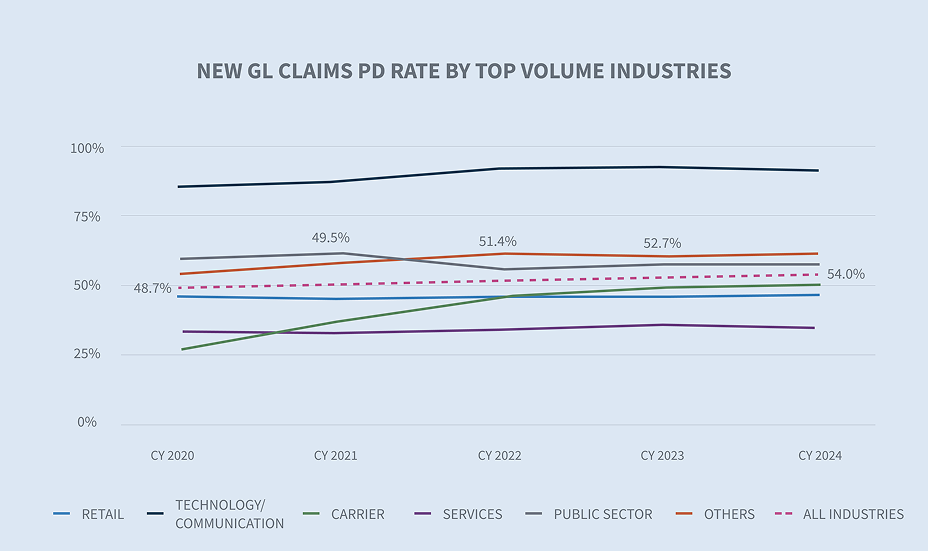
Die Schadensquote „ Sachschaden “ ging im Kalenderjahr 2024 von 55,7 % im Kalenderjahr 2023 auf 54,7 % zurück. Während in den meisten Branchen ein Rückgang zu verzeichnen war, stiegen die Schadensquoten „ Sachschaden “ im Einzelhandel (+10,5 %) und bei Transportunternehmen (+0,7 %).

Die Bearbeitungsdauer von Schadensfällen nimmt sowohl bei offenen und abgeschlossenen Schadensfällen als auch bei ausschließlich abgeschlossenen Schadensfällen weiter ab. Bei neuen Kfz-Haftpflichtschadensfällen mit Personenschaden verkürzte sich die Bearbeitungsdauer bei offenen und abgeschlossenen Fällen um 5 Tage und bei abgeschlossenen Fällen um 4 Tage.

Kosten
Die durchschnittlichen Aufwendungen für alle neuen Kfz-Haftpflichtschäden stiegen im Kalenderjahr 2024 um 17,8 % und nehmen seit dem Kalenderjahr 2020 stetig zu, mit einer durchschnittlichen jährlichen prozentualen Veränderung von jeweils 12,6 %. Prozentual betrachtet war im Kalenderjahr 2024 ein deutlicher Anstieg der durchschnittlichen Aufwendungen zu verzeichnen, die gegenüber dem Vorjahr um 32,2 % zunahmen. Der Anstieg der durchschnittlichen Aufwendungen wurde im Vergleich zum Kalenderjahr 2023 durch Personenschadensfälle (+18,1 %) getrieben und wies seit dem Kalenderjahr 2020 eine durchschnittliche jährliche prozentuale Veränderung von 17,6 % auf.

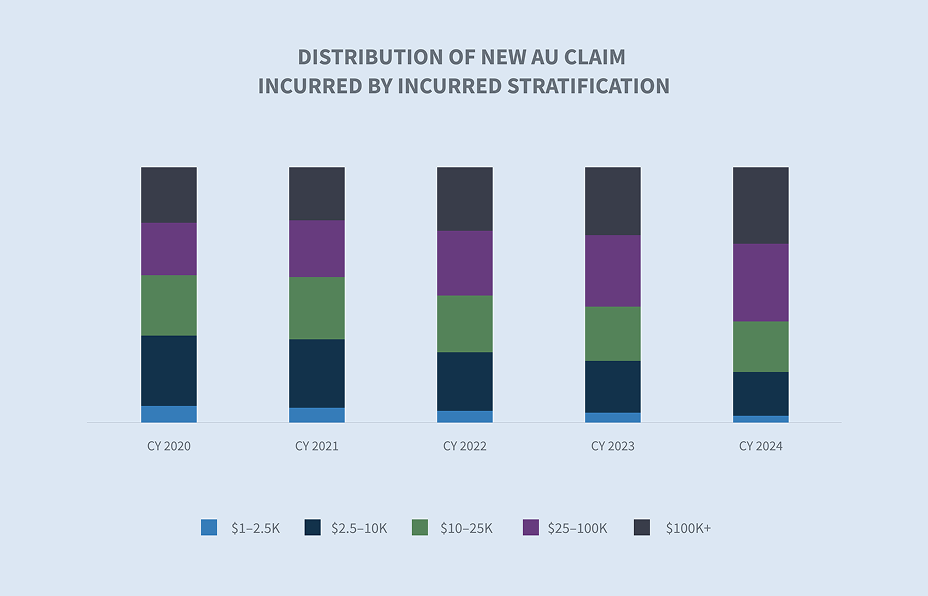
In den Gruppen mit höheren Schadenssummen war weiterhin ein leichter Anstieg des Schadenvolumens zu verzeichnen, was den Anstieg der Gesamtschadenssumme vorantrieb. Das Volumen in der Kategorie „100.000 $ und mehr“ stieg im Kalenderjahr 2024 auf 0,6 %. Dieses geringe Schadenvolumen macht nun 34 % der Gesamtschadenssumme im Geschäftsjahr 2024 aus, was einem Anstieg von 6,21 % gegenüber dem Geschäftsjahr 2023 entspricht.

Bei allen neuen Kfz-Schadensfällen stieg die durchschnittliche Auszahlungssumme um 6,3 %, was vor allem auf Schadensfälle mit Personenschäden zurückzuführen ist, die um 27,7 % zugenommen haben. Die durchschnittliche Auszahlungssumme für neue Kfz-Schadensfälle ist seit dem Kalenderjahr 2020 um durchschnittlich 5,8 % pro Jahr gestiegen, während die Schadensfälle mit Personenschäden mit einer durchschnittlichen jährlichen Steigerungsrate von 13,0 % mehr als doppelt so stark zunehmen.

Sowohl in Florida als auch in Georgia war ein deutlicher Anstieg der durchschnittlichen Auszahlungssumme pro neuem Kfz-Haftpflichtschadenfall mit Personenschaden zu verzeichnen. Allerdings ist die durchschnittliche jährliche prozentuale Veränderung in Georgia seit dem Kalenderjahr 2020 mit 39,2 % höher als in Florida, was deutlich macht, warum eine Reform des Deliktsrechts dringend erforderlich ist. Zu den weiteren Bundesstaaten mit einer zweistelligen durchschnittlichen jährlichen prozentualen Veränderung zählen Texas (+31,3 %), Florida (+28,7 %) und New York (+21,9 %). Diese starken Anstiege wurden in jedem dieser Bundesstaaten durch Schadensfälle mit einem Schadenvolumen von über 500.000 US-Dollar getrieben. Im Vergleich dazu lag die durchschnittliche jährliche prozentuale Veränderung bei Personenschadensfällen in allen anderen Bundesstaaten bei 8,2 %.

Die durchschnittliche Auszahlungssumme pro neuem Kfz-Haftpflichtschadenfall mit Personenschaden ist branchenübergreifend um 27,7 % gestiegen. Allerdings führten neue Kfz-Haftpflichtschadenfälle mit Personenschaden in der Transportbranche diesen Anstieg mit +111,4 % im Vergleich zum Kalenderjahr 2023 an. Die Lebensmittel- und Getränkeindustrie (-8,0 %) sowie der öffentliche Sektor (-48,5 %) verzeichneten die stärksten Rückgänge gegenüber dem Kalenderjahr 2023. Die Transportbranche wies seit dem Kalenderjahr 2020 eine durchschnittliche jährliche prozentuale Veränderung von +43,9 % auf.

Rechtsstreitigkeiten
Die frühzeitige Beauftragung eines Rechtsanwalts trieb die Zahl der Rechtsstreitigkeiten weiterhin an. Von den Ansprüchen, die vor Gericht verhandelt wurden, wurden 63,6 % innerhalb von 24 Stunden nach der ersten Benachrichtigung rechtlich vertreten, und bei 75,5 % aller Ansprüche, die vor Gericht verhandelt wurden, war innerhalb von 14 Tagen ein Rechtsbeistand bestellt. In beiden Fällen ist seit dem Kalenderjahr 2020 ein Anstieg in fünf aufeinanderfolgenden Jahren zu verzeichnen.
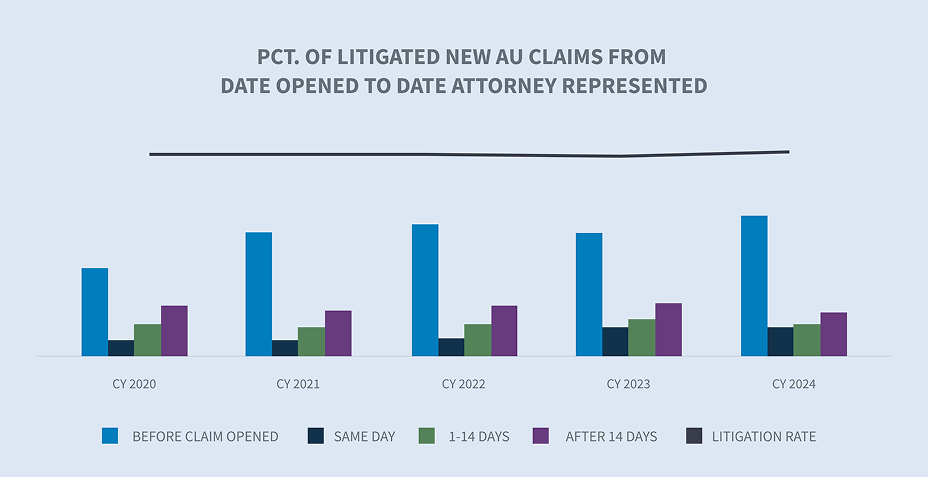

Bei neuen Kfz-Haftpflichtschäden lag die durchschnittliche Prozessquote branchenübergreifend bei 0,60 % und damit über dem Wert des Kalenderjahres 2023. Der Transportsektor wies mit 0,88 % weiterhin die höchste Prozessquote auf.
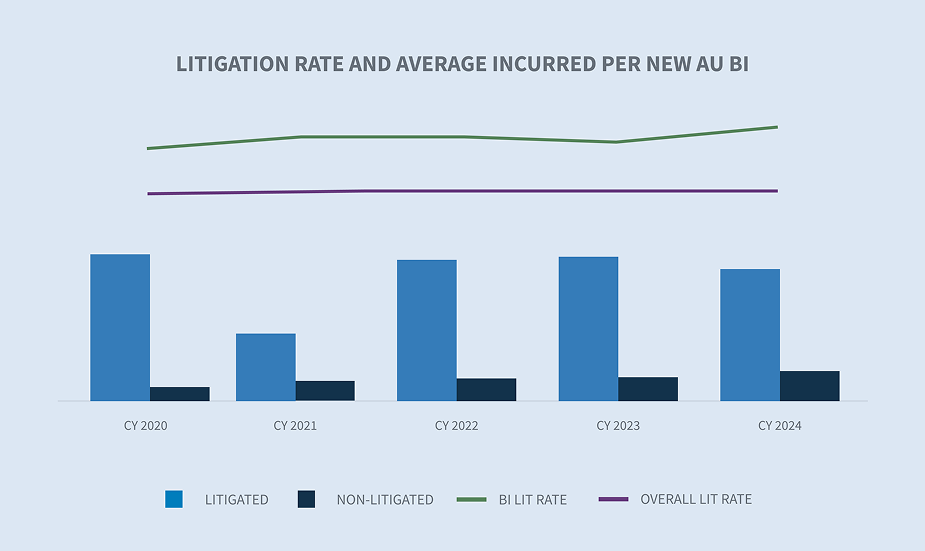
Die Prozessquote bei neuen Kfz-Haftpflichtansprüchen wegen Personenschäden stieg auf 3,71 %. Die durchschnittlichen Aufwendungen für neue, vor Gericht verhandelte Kfz-Haftpflichtansprüche wegen Personenschäden sanken um 8,1 %. Die durchschnittlichen Aufwendungen für neue, nicht vor Gericht verhandelte Kfz-Haftpflichtansprüche wegen Personenschäden stiegen hingegen um 20,5 %. Die durchschnittlichen Aufwendungen bei neuen, streitigen Kfz-Haftpflichtansprüchen wegen Personenschäden sind 4,8-mal höher als bei nicht streitigen Ansprüchen. Bei anhängigen Kfz-Haftpflichtansprüchen wegen Personenschäden stieg die Streitquote auf 15,0 %. Die durchschnittlichen Aufwendungen für anhängige Kfz-Haftpflichtansprüche wegen Personenschäden stiegen um 15,3 %.


Die durchschnittliche Auszahlungssumme bei abgeschlossenen, gerichtlich verhandelten Kfz-Haftpflichtschäden stieg um 27,0 %. Der durchschnittliche jährliche Anstieg bei abgeschlossenen, gerichtlich verhandelten Kfz-Haftpflichtschäden beträgt seit dem Kalenderjahr 2020 15,5 %. Die durchschnittliche Auszahlungssumme für einen abgeschlossenen, gerichtlich verhandelten Kfz-Haftpflichtfall ist mittlerweile 33,3-mal höher als bei einem nicht gerichtlich verhandelten Fall. Die Differenz zwischen der durchschnittlichen Auszahlungssumme für abgeschlossene, gerichtlich verhandelte und nicht gerichtlich verhandelte Fälle vergrößert sich von Jahr zu Jahr. Obwohl abgeschlossene, gerichtlich verhandelte Kfz-Haftpflichtfälle nur 3,59 % aller abgeschlossenen Fälle ausmachten, entfielen auf sie 55,3 % aller ausgezahlten Beträge aus abgeschlossenen Fällen.
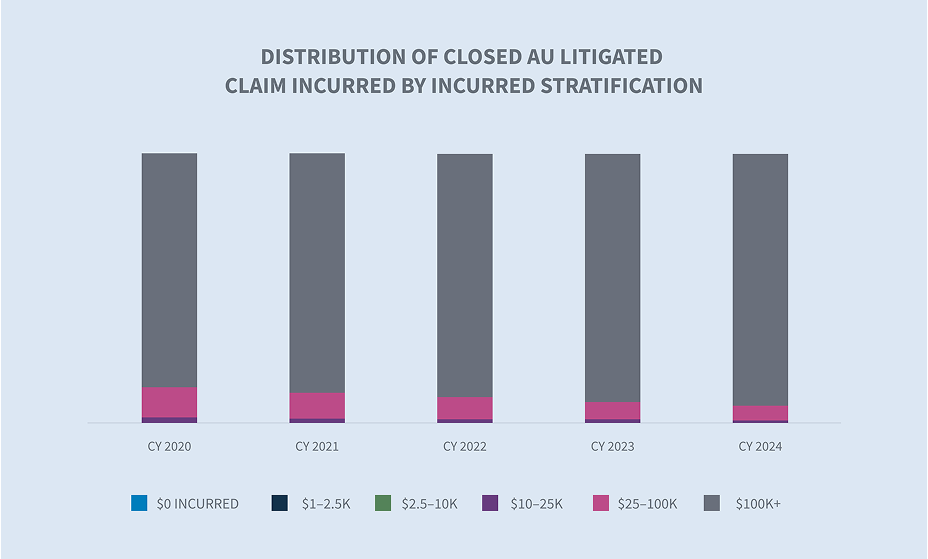
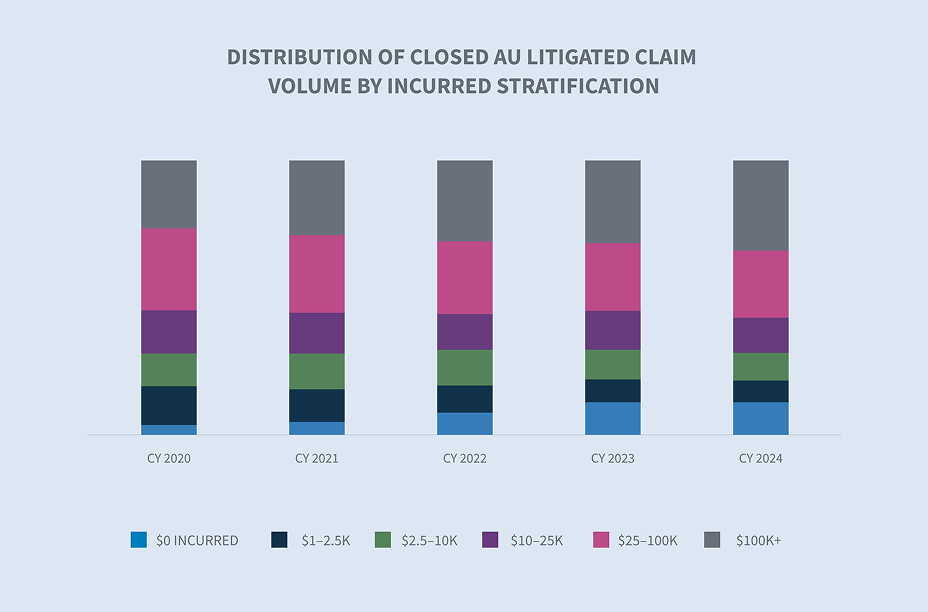
Der Anstieg der durchschnittlichen Auszahlungssumme bei abgeschlossenen, gerichtlich verhandelten Kfz-Haftpflichtschäden ist auf die Streuung der Schäden über 100.000 Dollar zurückzuführen. Die Schadensklasse über 100.000 Dollar machte 94 % der entstandenen, abgeschlossenen, gerichtlich verhandelten Kfz-Haftpflichtschäden aus, obwohl diese Klasse nur 32 % des Volumens der abgeschlossenen, gerichtlich verhandelten Kfz-Haftpflichtschäden ausmacht.
Während die durchschnittlichen Auszahlungsbeträge und die durchschnittlichen Aufwendungen für strittige Schadensfälle stiegen, sanken die durchschnittlichen Anwaltskosten für neue Schadensfälle im Bereich der Kfz-Haftpflichtversicherung mit Personenschaden um 22,6 %.

Schließungen
Die Abwicklungen aller neuen Kfz-Haftpflichtschäden stiegen um 1,0 %. Dieser Anstieg war auf einen höheren Anteil neuer Kfz-Haftpflichtschäden aufgrund von Personenschäden zurückzuführen, die um 17 % zunahmen, sowie auf einen Anstieg der Kollisionsschäden um 4 %.

Insgesamt sank der Anteil der alten, noch nicht abgeschlossenen Forderungen im Kalenderjahr 2024 auf 11,1 %, was vor allem auf einen Rückgang der nicht gerichtlich verfolgten alten, noch nicht abgeschlossenen Forderungen um 10,3 % zurückzuführen ist. Gerichtlich verfolgte Forderungen machen nun 64,2 % der alten, noch nicht abgeschlossenen Forderungen aus.

Eine Aufschlüsselung der abgeschlossenen Kfz-Haftpflichtschäden nach Anzahl und Schadenssumme zeigt, dass die oberste Stufe mit Schadenssummen von über 100.000 US-Dollar zwar nur 1,9 % der Gesamtzahl der Fälle ausmacht, jedoch 71,3 % der in abgeschlossenen Fällen angefallenen Schadenssummen ausmacht. Dieses Segment ist seit dem Kalenderjahr 2023 um 21,5 % gestiegen.
Zukünftige Überlegungen
Entsprechend der allgemeinen Branchensituation zeigen die Daten von Sedgwick zu Kfz-Schadensfällen Folgendes:
| • | Die durchschnittlichen Schadenssummen bei Kfz-Schadensfällen steigen in den meisten wichtigen Kategorien an |
| • Die durchschnittlichen Aufwendungen für neue Kfz-Haftpflichtschäden stiegen um 17,8 %. | |
| • Die durchschnittlichen Aufwendungen für neue Schadensfälle im Bereich der Kfz-Haftpflichtversicherung (Personenschäden) stiegen um 18,1 %. | |
| • Die durchschnittlichen Aufwendungen für anhängige neue Kfz-Haftpflichtschäden mit Personenschaden stiegen um 15,3 %. | |
| • | Anwälte werden heute viel schneller als je zuvor in Schadensfälle eingebunden, und die Mehrheit der Fälle, die vor Gericht kommen, wird bereits innerhalb eines Tages nach der Meldung rechtlich vertreten; bei 75 % ist dies innerhalb von 14 Tagen der Fall. |

| • | Die Zahl der seit längerem anhängigen Schadensfälle geht im Jahresvergleich zurück, wobei ein ausgewogenes Verhältnis zwischen strittigen und nicht strittigen Schadensfällen besteht. |
| • | Die durchschnittliche Auszahlungssumme bei einem abgeschlossenen, streitigen Kfz-Haftpflichtschadenfall beträgt das 33-Fache der durchschnittlichen Auszahlungssumme bei einem abgeschlossenen, nicht streitigen Kfz-Haftpflichtschadenfall. |
| • | Größere Schadensfälle (ab 100.000 Dollar) treten immer häufiger auf und sind von immer größerer Schwere. |
| • Die oberste Preisklasse ab 100.000 $ macht 1,9 % des Volumens aus, entfallen jedoch auf 71,3 % der abgeschlossenen Geschäfte. | |
| • Diese Stufe ist seit dem Kalenderjahr 2023 um 21,5 % gestiegen. | |
| • | Ähnlich wie in unserem letzten Bericht zur Lage bei Kfz-Schadensfällen werden die gestiegenen Schadenregulierungskosten weiterhin durch externe Faktoren verschärft, darunter: |
| • Inflation | |
| • Steigende Gesundheitskosten | |
| • Steigende Reparaturkosten | |
| • Komplexität der Reparaturkosten (Technologie) | |
| • | Die Abschlussquoten bei neuen Haftpflichtansprüchen wegen Personenschäden im Kfz-Bereich stiegen an |
BEDENKEN DER BRANCHE
Die Kfz-Schadenversicherungsbranche sieht sich weiterhin mit negativen Auswirkungen durch steigende allgemeine Schadenkosten und steigende Prozesskosten konfrontiert. Zusammengenommen schaffen diese Faktoren ein schwieriges Umfeld für die Ergebnisse bei Kfz-Haftpflichtschäden. Ohne Urteile wegen ärztlicher Behandlungsfehler waren Fälle im Bereich der gewerblichen Kfz-Haftpflicht im Jahr 2024 für die meisten „Nuclear Verdicts“ verantwortlich.
Gestiegene Schadenkosten
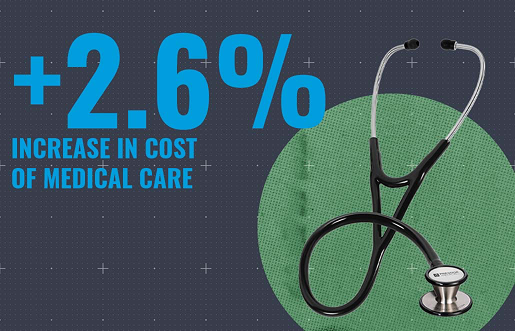
Nach Angaben des Bureau of Labor Statistics sind die Kosten für medizinische Versorgung in den zwölf Monaten bis Januar 2025 um 2,6 % gestiegen. Die Kosten für Krankenhausleistungen steigen weiterhin schneller als die Kosten für andere medizinische Leistungen und liegen über der allgemeinen Inflationsrate.
Die aktuelle Inflationsrate stieg im Januar 2025 auf 3,0 %, nachdem sie Ende 2024 unter 3,0 % gefallen war.
Eine alternde Fahrzeugflotte hatte erhebliche Auswirkungen auf die Gesamt-Schadenshäufigkeit. Laut CCC machen Fahrzeuge, die sieben Jahre oder älter sind, mittlerweile 45 % aller reparierbaren Schadensfälle aus.
Die Kosten für Haftungsprozesse (einschließlich Schadenskosten) stiegen im Kalenderjahr 2024 weiter an. Drei Hauptprobleme spiegeln dieselben Herausforderungen wider, mit denen die Branche seit zwei bis drei Jahren konfrontiert ist: soziale Inflation, Taktiken der Klägeranwälte und unverhältnismäßige Urteile (sog. „Nuclear Verdicts“). Keine dieser Herausforderungen ist neu und sollte niemanden in der Branche überraschen. Wichtiger als die Art dieser Herausforderungen ist jedoch, was die Branche unternimmt und unternehmen sollte, um sie abzumildern. Der Einsatz analytischer KI zur Gewinnung von Erkenntnissen und Prognosen in Form von Anwalts-Scorecards, prädiktiven Schweregradmodellen und historischen Analysen der Gerichtsbarkeit ist bei der Ausarbeitung einer Prozessstrategie längst kein „nettes Extra“ mehr. Sedgwick verfügt über 10 Jahre an Prozessdaten, die nach Bundes- und Landesgerichtsbarkeit sowie nach Instanzen der erstinstanzlichen Gerichte auf ihre Ergebnisse hin analysiert wurden und zur Gewinnung von Erkenntnissen und Prognosen genutzt werden können. Weitere Informationen hierzu finden Sie in unserem in Kürze erscheinenden Kommentarpapier zu Haftungsstreitigkeiten. Die Zusammenarbeit mit Unternehmen für Prozessunterstützung, die bereits lange vor der Einreichung von Klagen Fokusgruppen und Geschworenenanalysen durchführen können, kann dabei helfen, den wahren Wert eines Anspruchs zu verstehen. Der Einsatz generativer KI kann ein wertvoller Verbündeter für Schadensregulierer sein, indem sie Forderungspakete zusammenfasst, gängige Statusberichte verfasst und dem Schadensregulierer Zeit verschafft, sich auf Verteidigungsstrategien zu konzentrieren.
Die Prozessfinanzierung ist nach wie vor ein Thema, das auf gesetzgeberischer Ebene geregelt werden muss, doch die Branche kann verschiedene Maßnahmen ergreifen, um das Bewusstsein für die Auswirkungen auf die Rechtskosten, die Versicherungsprämien der Versicherungsnehmer und den gesamten Schadenbearbeitungsprozess zu schärfen. In jedem Rechtsstreit sollten Auskunftsersuchen gestellt werden, um Transparenz darüber zu schaffen, wer einen Rechtsstreit finanziert und wer von einem Vergleich oder Urteil profitieren will. Diese Ersuchen können zwar auf Einwände seitens des Klägers stoßen, sollten aber dennoch gestellt werden. Die Zusammenarbeit mit lokalen Gesetzgebern zur Unterstützung von Gesetzesentwürfen, die Beschränkungen für die Prozessfinanzierung vorsehen, sowie Aufklärungs- und Sensibilisierungskampagnen in der Öffentlichkeit haben sich im Dialog rund um die Prozessfinanzierung als sinnvoll erwiesen. Es gibt mehrere Bundesstaaten und einige Bundesbezirke, die im Vorfeld einer nationalen Debatte, die letztendlich zu zusätzlichen Vorschriften führen wird, eigene Beschränkungen für die Prozessfinanzierung einführen.
Die Reform des Deliktsrechts hat sich dort, wo sie verabschiedet wurde, als vorteilhaft erwiesen, insbesondere in Florida (HB 837). Zu den kumulativen Auswirkungen der Reformen zählt eine Stabilisierung des Versicherungsmarktes in Florida. Nun hat Georgia durch Gouverneur Brian Kemp eine umfassende Reform des Deliktsrechts auf den Weg gebracht. Die von Gouverneur Kemp eingeführte und vom Senator von Georgia, John F. Kennedy, unterstützte Reform des Deliktsrechts umfasst zehn wichtige Änderungen, die sich auf die beiden Gesetzentwürfe verteilen.
| • | Verankerung: Die Möglichkeit, vor der Jury oder potenziellen Geschworenen auf einen bestimmten Betrag oder eine bestimmte Spanne nichtvermögensrechtlicher Schäden Bezug zu nehmen oder diesbezügliche Aussagen hervorzurufen, ist einzuschränken. |
| • | Einreichung von Erwiderungen und Fristen für die Beweisaufnahme: Ändert die Fristen für die Einreichung von Erwiderungen und Schriftsätzen der Beklagten. |

| • | Freiwillige Einstellung von Zivilklagen: Wurde ein Fall zuvor in einem Verfahren vor einem Bundes- oder Landesgericht aufgrund desselben Anspruchs oder unter Einbeziehung desselben Anspruchs abgewiesen, kann das Gericht die Einstellung als Entscheidung in der Sache ansehen. |
| • | Anwaltshonorare und Gerichtskosten: Verhindert die doppelte Erstattung von Anwaltshonoraren, Gerichtskosten und Auslagen. |
| • | Erstattung von Aufwendungen bei Klagen wegen Vertragsbruchs: Aufwendungen können in einem Verfahren wegen Vertragsbruchs nicht als Teil des Schadenersatzes geltend gemacht werden, es sei denn, der Beklagte hat bösgläubig gehandelt, sich hartnäckig auf einen Rechtsstreit eingelassen oder unnötigen Ärger und unnötige Kosten verursacht. |
| • | Beweismittel in Form von Sicherheitsgurtdaten: Diese können in Zivilverfahren zur Feststellung von Fahrlässigkeit und zur Schuldverteilung vorgelegt und berücksichtigt werden. |
| • | Kriterien für die Haftung wegen fahrlässiger Sicherheitsmängel: Die Haftung ist auf Umstände beschränkt, die im Einflussbereich des Eigentümers oder Betreibers des „ Sachschaden “ liegen. |
| • | Erstattungsfähige medizinische Leistungen: Beschränkt auf diejenigen, die angemessen, üblich und notwendig sind, im Gegensatz zu den in Rechnung gestellten Leistungen. |
| • | Trennung von Haftungs- und Schadensersatzverfahren: Auf Antrag einer der Parteien. |
Georgia hatte zuvor notwendige Reformen seines Gesetzes über vorgerichtliche Vergleiche – allgemein bekannt als „Holt Demands“ – eingebracht und verabschiedet, die maßgeblich dazu beigetragen haben, unfaire und unnötige Klagen in böswilliger Absicht gegen Versicherer zu vermeiden. Diese Änderungen gelten für Personenschäden, die aus einem Kraftfahrzeugunfall resultieren; es handelt sich dabei um willkommene Reformen, auch wenn Personenschäden, die aus anderen Unfällen als Kraftfahrzeugunfällen resultieren, dadurch weiterhin ungeschützt bleiben.
Oklahoma ist bislang der einzige andere Bundesstaat, der angekündigt hat, dass die Reform des Deliktsrechts eine Priorität für die bevorstehende Legislaturperiode 2025 sein wird; allerdings lagen im Januar 2025 noch keine veröffentlichten Vorschläge vor. Es wird erwartet, dass sich die Reformen darauf konzentrieren werden, übermäßige Rechtsstreitigkeiten einzudämmen, die die Kosten für die Geschäftstätigkeit innerhalb des Bundesstaates in die Höhe treiben.
Schlussfolgerungen
Soziale Inflation und unverhältnismäßige Urteile treiben den Anstieg der Schadensschwere weiterhin voran. Während die Zahl der Rechtsstreitigkeiten stabil bleibt oder leicht zurückgeht, steigen die durchschnittlichen Aufwendungen für Prozessschäden um ein Vielfaches der allgemeinen Inflationsrate. Sowohl die Anzahl als auch die Höhe der Schadensfälle der höchsten Kategorie (über 100.000 US-Dollar) nehmen zu. Der durchschnittliche Aufwandsbetrag für neue Kfz-Haftpflichtschäden aufgrund von Personenschäden ist seit dem Kalenderjahr 2023 um 18,1 % gestiegen. Die durchschnittlichen Anwaltskosten für neue Kfz-Haftpflichtschäden mit Personenschaden sind um 22,6 % gesunken. Auch wenn die Senkung der Kosten auf den ersten Blick erfreulich erscheinen mag, ist der Anstieg der durchschnittlichen Schadenssumme äußerst besorgniserregend. Bei den richtigen Schadensfällen sollte die Verteidigung bereit sein, in Prozesskosten zu investieren, wenn dadurch Erkenntnisse gewonnen und ein Wettbewerbsvorteil vor Gericht erzielt werden können. Die Klägeranwälte haben zweifellos ihre Bereitschaft gezeigt, Geld für Fokusgruppen und Scheinjurys auszugeben, um ihre emotionalen Appelle zu testen. Vorbei sind die Zeiten, in denen ein Versicherer oder Schadenbearbeiter mit den Schultern zucken und sagen konnte: „Ich weiß, dass die Ergebnisse schlecht sind, aber das geht allen so.“ Die Optimierung von Prozessen, verbesserte juristische Analysen, der Einsatz künstlicher Intelligenz und neue Partnerschaften sind der Schlüssel zur Verbesserung der Ergebnisse.

