
 Australien
 Kanada
 Dänemark
 Frankreich
 Deutschland
 Griechenland
 Irland
 Niederlande
 Neuseeland
 Norwegen
 Spanien und Portugal
 Vereinigtes Königreich
 Vereinigte Staaten

- Jahresende 2024: Sachschaden
Sachschaden Schadensregulierung
Ziele des Berichts
Dieser Bericht soll die aktuellen Kennzahlen für unsere US-amerikanischen „ Sachschaden “-Programme zusammenfassen, die aktuelle Lage auf dem Markt für „ Sachschaden “-Schadensfälle bewerten und unsere Entwicklungen mit vergleichbaren Branchenstudien abgleichen.
Im Gegensatz zu „ Arbeitsunfallversicherung “, der Kfz-Haftpflicht oder der allgemeinen Haftpflicht ist „ Sachschaden “ keine einheitliche Produktlinie. „U.S. Sachschaden “ umfasst „ Sachschaden “ sowie Schadenregulierungs- und Spezialdienstleistungen. „ Sachschaden “ umfasst fünf unterschiedliche Produktlinien: Katastrophen (CAT), „High Frequency Low Severity“ (HFLS), Mittelstand, Großschäden und externe Verwaltungsdienstleister. Jede dieser Produktlinien hat ihren eigenen Markt, ihre eigenen Kunden, Wettbewerber, Preisgestaltung und Serviceanforderungen. Der Bereich Spezialdienstleistungen umfasst unsere forensischen Berater/Wirtschaftsprüfer, EFI Global (forensische Ingenieure, Umwelt- und Brandexperten), Hausratgutachter und Bauberater. Sedgwick Repair Solutions, unser Netzwerk für Direktreparaturen und Notunterkünfte, sind ebenfalls wichtige und wachsende Segmente von U.S. Sachschaden.
Datenparameter
Unser Praxisteam nutzt Abrechnungsdaten, um auf der Grundlage seiner Fachkenntnisse und Analysen Vergleichsanalysen durchzuführen. Dieser Bericht stützt sich ausschließlich auf Daten zu Abrechnungen aus den USA, wobei jedoch zu beachten ist, dass Kanada und Lateinamerika ebenfalls wichtige Bestandteile unseres Geschäftsbereichs „ Sachschaden Americas“ sind.
Wichtigste Erkenntnisse
Im Vergleich des zweiten Halbjahres 2024 zum ersten Halbjahr war das Volumen der neu zugewiesenen Schadenfälle ähnlich. Dies war in erster Linie darauf zurückzuführen, dass es keine Katastrophenereignisse mit erheblichen Auswirkungen gab. Diese anhaltende Stabilitätsphase führte zu einem Rückgang der Bestände an offenen Schadenfällen, da man sich auf ältere Schadenfälle konzentrieren konnte.
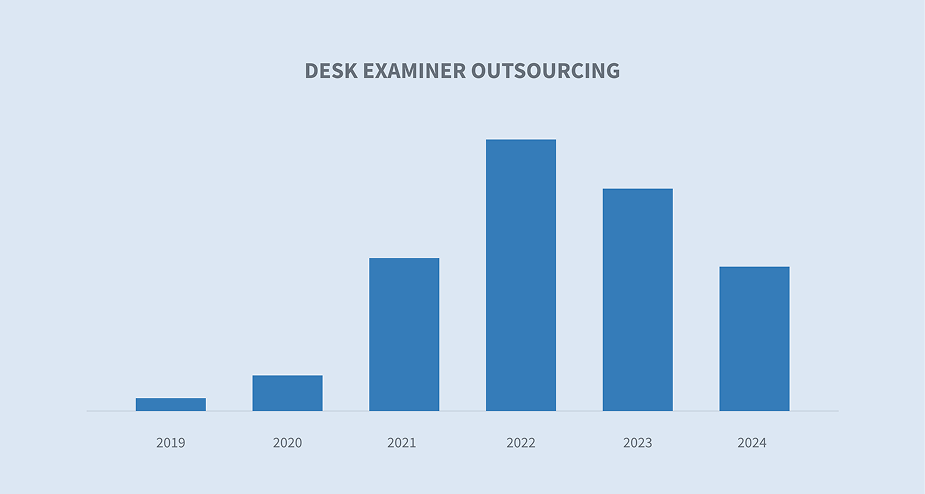
Der Trend zur Auslagerung der Schreibtischprüfung hat sich für Versicherer auf dem gesamten Markt zu einer geschäftlichen Option entwickelt.
Der durchschnittliche Bruttoschaden und die Bruttoschadenssummen in unserem Schadenregulierungsgeschäft zeigen weiterhin einen Aufwärtstrend.
Die durchschnittlichen Bearbeitungszeiten in unserem Schadenregulierungsgeschäft sind im Laufe des Jahres 2022 leicht zurückgegangen, was in erster Linie auf einen Anstieg der Schadenfälle im Privatkundengeschäft infolge von Katastrophenschäden zurückzuführen war; im Laufe der Jahre 2023 und 2024 haben sie sich jedoch stabilisiert.
Katastrophenereignisse mit einem Schadenvolumen von über einer Milliarde Dollar nehmen in den USA weiterhin an Häufigkeit zu. Allerdings schwankt die Gesamtschadenshöhe im Jahresvergleich weiterhin stark, was die Vorbereitung auf Katastrophen zu einer Herausforderung macht.
Volumen der neuen Aufträge und der offenen Forderungen
Die Entwicklungen beim Volumen der neuen Aufträge und der noch zu bearbeitenden Aufträge bieten einen umfassenden Vergleichsmaßstab.
Obwohl die Daten zu den Neuaufträgen insgesamt relativ stabil waren, ist zwischen dem ersten und dem zweiten Halbjahr 2023 ein Rückgang zu verzeichnen. Dies war in erster Linie darauf zurückzuführen, dass die Katastrophenaktivität hinter den Erwartungen der Branche und den historischen Werten zurückblieb. Insgesamt stabilisierte sich die Zahl der neuen Schadensfälle in unserer Schadenregulierung im Jahr 2024 auf einem gleichmäßigen Niveau an täglichen Schadenmeldungen, nachdem sie von den Höchstständen im Jahr 2022 und in der ersten Hälfte des Jahres 2023 zurückgegangen war. Dies wurde durch die Daten zum Bestand an offenen Schadenfällen bestätigt, der von der zweiten Hälfte des Jahres 2023 bis ins Jahr 2024 über stabil blieb.


Auslagerung der Aktenprüfung
Ein auffälliger Trend auf dem Markt ist die veränderte Herangehensweise der Versicherer an die Rolle des Sachverständigen. Vor der COVID-Pandemie war die traditionelle Rolle des unabhängigen Sachverständigen Sachschaden in erster Linie die eines Außendienstmitarbeiters. Versicherer beauftragen unabhängige Sachverständige in der Regel auf eine von drei Arten:
| 1. | Um ihre Teams zu unterstützen oder Lücken in der Besetzung zu schließen |
| 2. | Als ihr Außendienstpersonal zu fungieren, falls sie sich dafür entscheiden sollten, keine Schadensregulierer vor Ort einzusetzen |
| 3. | Nur in Zeiten von Spitzenauslastung oder Katastrophen Unterstützung leisten |

Die durch COVID verursachten personellen Herausforderungen veranlassten die Versicherer dazu, unabhängige Schadensregulierer als Sachbearbeiter einzusetzen – eine Aufgabe, die traditionell nicht ausgelagert wurde. Wir haben diese Veränderung erkannt und gemeinsam mit mehreren führenden Versicherern maßgeschneiderte Arbeitsabläufe und Prozesse entwickelt, die auf ihre Bedürfnisse zugeschnitten sind, wobei wir uns auf die beiden oben genannten Hauptarten der Unterstützung konzentriert haben.
Da die Nachfrage weiter stieg, haben wir viel Zeit und Kapital in die Entwicklung von Dienstleistungen investiert, die speziell auf diesen Markt zugeschnitten sind. Durch den Einsatz unserer Technologie und unserer umfassenden Palette an Lösungen zur Schadenserfassung können Versicherer ihre Aufgaben im Bereich der Schadenprüfung ganz oder teilweise auslagern. Unsere Dienstleistungen und unsere Fähigkeit zur schnellen Skalierung können dazu beitragen, die Effizienz zu steigern und Kosten einzusparen. Mehrere Versicherer sind zu dem Schluss gekommen, dass sich die vollständige oder teilweise Auslagerung ihrer Verwaltungsaufgaben als vorteilhaft erwiesen hat.
Entwicklungen bei den Bruttoverlusten
Unser Team und unsere Kunden nutzen die Entwicklung der Bruttoschäden als Frühindikator für kurz- und langfristige Risiken. Die beiden folgenden Diagramme zeigen den durchschnittlichen Bruttoschaden sowie den Gesamtbruttoschaden in unserem gesamten Schadenregulierungsgeschäft „ Sachschaden “. Von 2021 bis 2024 war ein wesentlicher Trend der deutliche Anstieg der durchschnittlichen Kosten pro Schadenfall. Dies war aufgrund von Problemen in der Lieferkette und anderen wirtschaftlichen Auswirkungen, die durch COVID und die allgemeine Inflation verursacht wurden, zu erwarten. Es ist zu beachten, dass die Expertise von Sedgwick im Bereich der Großschäden den Anstieg im Jahr 2023 vorantrieb, da ein kleiner Prozentsatz erheblicher Schäden die Gesamtkennzahl verzerrte.

Entwicklungen der Zykluszeiten über alle Linien hinweg
Der Trend bei den Durchlaufzeiten – also die Zeit vom Öffnen bis zum Schließen eines Schadensfalls – bietet Versicherern und Unternehmen im Schadenregulierungsbereich einen Leistungsmaßstab für den Vergleich mit dem Markt. Die nachstehende Grafik zeigt die Durchlaufzeiten für unser gesamtes Schadenregulierungsgeschäft bei „ Sachschaden “. Dies umfasst sowohl Privatkundenschäden mit Bruttoschäden im vierstelligen Bereich als auch große gewerbliche Schäden mit Bruttoschäden in zweistelliger Millionenhöhe. Die Erwartungen an die Durchlaufzeiten variieren stark je nach Umfang der Schäden, doch im Durchschnitt sollte der Trend von Jahr zu Jahr vergleichbar sein. Aus diesen Daten fallen vor allem zwei Dinge auf:
| 1. | Die im Jahr 2021 verzeichneten Schäden waren nach wie vor von der Covid-Pandemie und den damit verbundenen Herausforderungen geprägt, die vor allem bei der Materialbeschaffung auftraten, sowie von den Schwierigkeiten bei der Schadensregulierung aufgrund von Problemen in der Lieferkette, die insbesondere auf dem gewerblichen Markt zu Kostensteigerungen führten. Dies wurde im Jahr 2022 durch die hohe Zahl an privaten Katastrophenschäden etwas ausgeglichen. |
| 2. | Die Entwicklungen der Durchlaufzeiten in unserem gesamten Auftragsbestand haben sich im Laufe der Jahre 2023 und 2024 auf einem konstanten Niveau eingependelt, wobei der Gesamtwert innerhalb eines halben Tages lag. Dies deutet darauf hin, dass es keine wesentlichen externen Markttrends gab, die die Ergebnisse im Jahresvergleich beeinflusst hätten. |

Katastrophe
Der vorherrschende Trend bei Katastrophen war weiterhin die Volatilität. Im Jahresvergleich gibt es erhebliche Schwankungen hinsichtlich des Umfangs und der Schwere der Ereignisse, was deren Vorhersage und Bewältigung für die Versicherer zu einer Herausforderung macht. Die Wetterverhältnisse werden weiterhin unvorhersehbar bleiben, doch wie die nachstehenden Daten zeigen, ist der einzige beständige Trend ein allgemeiner Anstieg sowohl der Anzahl als auch der Schwere der Ereignisse.
Die NOAA veröffentlicht jährlich eine Übersicht über Wetter- und Klimakatastrophen, die Schäden in Milliardenhöhe verursacht haben. Daraus geht hervor, wie die Zahl dieser Ereignisse im Laufe der Zeit zugenommen hat. In den Kalenderjahren 2023 und 2024 gab es 24 bis 28 solcher Ereignisse – so viele wie noch nie zuvor. Die rote Linie zeigt das Ausmaß der Schäden in Dollar für jedes Jahr an.

Quelle: NOAA, Nationale Zentren für Umweltinformationen – Wetter- und Klimakatastrophen im Milliarden-Dollar-Bereich
Die nachstehende Grafik zeigt die kurzfristigen Schwankungen von Jahr zu Jahr. Diese Grafik entspricht der roten Linie aus der obigen Darstellung. In den letzten fünf Jahren schwankten die Schadenssummen in den USA von Jahr zu Jahr erheblich, was das Management und die Vorbereitung auf Katastrophen zu einer Herausforderung macht. Die Unvorhersehbarkeit der potenziellen Auswirkungen von Jahr zu Jahr in Verbindung mit dem langfristigen Trend zu insgesamt zunehmender Schadensschwere aufgrund des Klimawandels erfordert von den Verantwortlichen im Schadenmanagement, dass sie vorbereitet sind und über eine sorgfältig geplante Strategie verfügen. Diese Strategien sollten Folgendes umfassen:
| • | Fundierte Datenanalysen, die potenzielle Katastrophenszenarien aufzeigen und mit den geltenden Richtlinien (PIF) abgeglichen werden. |
| • | Wichtige Partnerschaften bestehen, wobei die Arbeitsabläufe und Prozesse getestet und bestätigt wurden |
| • | Eine kontinuierliche Prüfung neuer Technologien zur Steigerung der Effizienz |
| • | Ein Notfallplan für den schlimmsten Fall: „Bei Bedarf Glas einschlagen“ |

Zukünftige Überlegungen
Erbringung von Dienstleistungen
Die Schadenregulierungsbranche sucht weiterhin nach neuen und verbesserten Wegen, um ihre Dienstleistungen zu erbringen. Gemeinsam mit vielen Versicherungsgesellschaften konzentrieren wir uns auf neue Erbringungsmodelle wie das Outsourcing von Sachbearbeitern oder die Einführung von Technologien wie KI in Schlüsselbereichen des Schadenbearbeitungsprozesses, um die Effizienz, die Ergebnisse und das Kundenerlebnis zu verbessern.

Katastrophenvorsorge
Dieser Bereich bleibt ein zentraler Aspekt. Die Daten belegen unbestreitbar, dass der Klimawandel Ereignisse im Milliarden-Dollar-Umfang auslöst. Die Schwankungen von Jahr zu Jahr stellen jedoch weiterhin eine Herausforderung dar. Daher ist die Katastrophenvorsorge für jedes auf Schadensfälle ausgerichtete Unternehmen von entscheidender Bedeutung.
Zukünftiger Personalbedarf
Auch wenn dies in unseren Daten nicht besonders hervorgehoben wird, ist die Personalbesetzung ein entscheidender Faktor für die Zukunft der Branche. In den kommenden Jahren wird es weniger Schadensregulierer geben, die über die nötige Erfahrung für die Bearbeitung von Großschäden verfügen. Das „Sachschaden “-Team von Sedgwick arbeitet daran, diese Herausforderung mit unserem Nachwuchsprogramm zu bewältigen. Wir identifizieren talentierte junge Schadensregulierer bereits früh in ihrer Karriere und bringen sie mit unseren Führungskräften und erfahrenen Hauptschadensregulierern zusammen. Ziel dieses Programms ist es, ihnen einen intensiven Einblick in die komplexe Welt der Bearbeitung großer gewerblicher Schadensfälle zu vermitteln und so die nächste Generation von Schadensregulierern vorzubereiten.
Bedenken der Industrie
| • | Auswirkungen des Klimawandels auf Schadensfälle durch Sturmfluten |
| • | Neue Technologien (Automatisierung/KI) |
| • | Lohndruck |
| • | Arbeitsaufwand (Katastrophe) |
| • | Absolventen mit Potenzial |

